猜你想问
微电生理这份研报主要讲了什么内容?
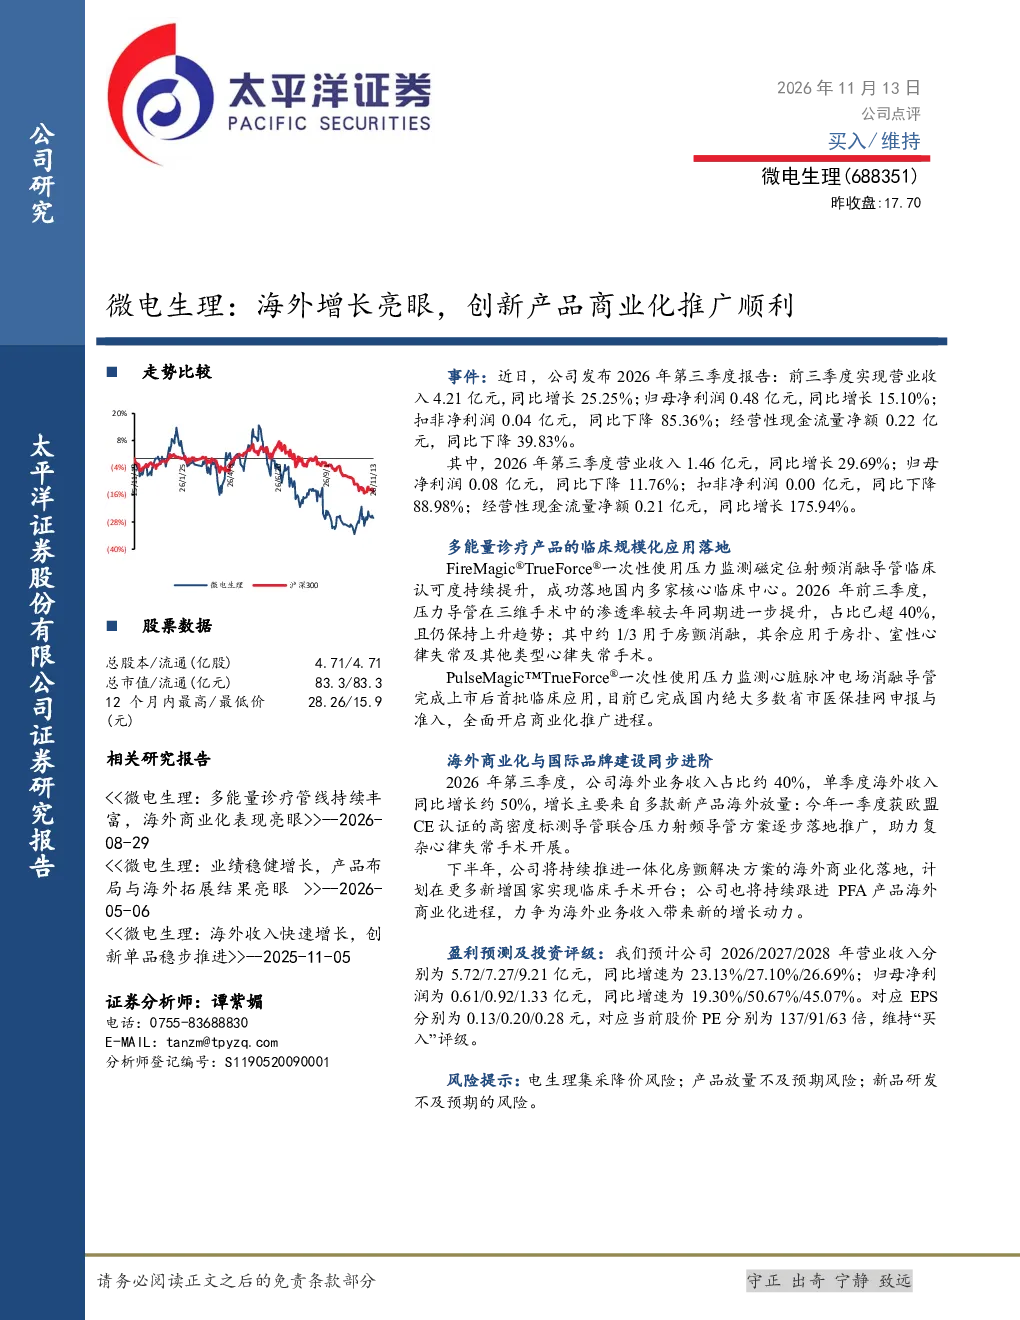
这份研报详细分析了微电生理公司在前三季度及第三季度的业绩表现,重点介绍了其多能量诊疗产品的进展,包括FireMagic®TrueForce®一次性使用压力监测磁定位射频消融导管和PulseMagic™TrueForce®一次性使用压力监测心脏脉冲电场消融导管的市场表现和临床应用情况。此外,研报还重点探讨了公司海外业务的增长情况,指出2026年前三季度海外收入占比约40%,单季度同比增长约50%,主要得益于新产品在海外市场的放量。研报还展望了公司未来在海外商业化的计划,包括持续推进一体化房颤解决方案的海外落地,以及跟进PFA产品海外商业化进程。最后,研报给出了公司未来几年的盈利预测及投资评级,并提示了电生理集采降价、产品放量不及预期、新品研发不及预期等风险。
电生理赛道目前的发展趋势如何?
电生理赛道目前的发展趋势主要体现在技术创新和产品迭代方面。随着医疗技术的不断进步,电生理治疗设备正朝着更加精准、微创、高效的方向发展。多能量诊疗技术,如射频消融、脉冲电场消融等,正逐渐成为主流治疗方案。同时,智能化、自动化技术的应用也使得电生理治疗更加便捷和可靠。此外,海外市场的拓展成为电生理企业的重要增长点,随着产品技术的不断成熟和国际化进程的加快,电生理设备在海外市场的应用越来越广泛。未来,电生理赛道将继续保持快速发展态势,技术创新和产品迭代将成为推动行业发展的主要动力。
研报对微电生理的重点分析方向是什么?
研报对微电生理的重点分析方向主要集中在公司业绩表现、产品进展和海外业务拓展三个方面。在业绩表现方面,研报详细分析了公司前三季度及第三季度的营业收入、净利润、扣非净利润和经营性现金流量净额等关键指标,揭示了公司业绩增长的态势。在产品进展方面,研报重点介绍了公司多能量诊疗产品的临床应用情况和市场表现,特别是FireMagic®TrueForce®和PulseMagic™TrueForce®两款产品的市场渗透率和医保挂网情况。在海外业务拓展方面,研报详细分析了公司海外收入占比的提升情况,以及新产品在海外市场的放量情况,突出了公司海外业务的增长潜力。通过对这三个方面的分析,研报全面展示了微电生理公司的经营状况和发展潜力。
从市场现状来看,微电生理处于什么位置?
从市场现状来看,微电生理在电生理治疗设备领域已经取得了显著的市场地位。公司多能量诊疗产品,特别是FireMagic®TrueForce®和PulseMagic™TrueForce®两款产品,已经在国内市场获得了广泛的临床认可和较高的市场渗透率。同时,公司海外业务也取得了快速增长,海外收入占比逐年提升,显示出公司国际化战略的成功。然而,电生理治疗设备市场竞争激烈,国内外众多企业都在积极研发和创新,微电生理需要持续提升产品竞争力,巩固市场地位。此外,随着国内医疗集采政策的推进,电生理设备价格可能面临下行压力,这对公司的盈利能力构成了一定的挑战。总体来看,微电生理在电生理治疗设备领域已经具备一定的竞争优势,但仍需面对市场竞争和政策变化带来的挑战。
研报提示了哪些主要风险?
研报提示了电生理集采降价、产品放量不及预期、新品研发不及预期等主要风险。首先,电生理治疗设备属于医疗耗材,受医疗集采政策的影响较大。如果集采降价幅度过大,可能会对公司产品的销售价格和盈利能力造成不利影响。其次,虽然公司多能量诊疗产品市场表现良好,但产品放量仍存在一定的不确定性。市场竞争激烈,如果公司产品市场推广不力,可能会导致产品放量不及预期。此外,公司未来还将推出更多新品,但新品的研发和生产需要大量的资金和时间投入,如果新品研发不及预期,可能会对公司未来的发展造成不利影响。这些风险都需要公司管理层密切关注并采取相应的措施加以应对。