猜你想问
AI短剧如何影响算力需求?
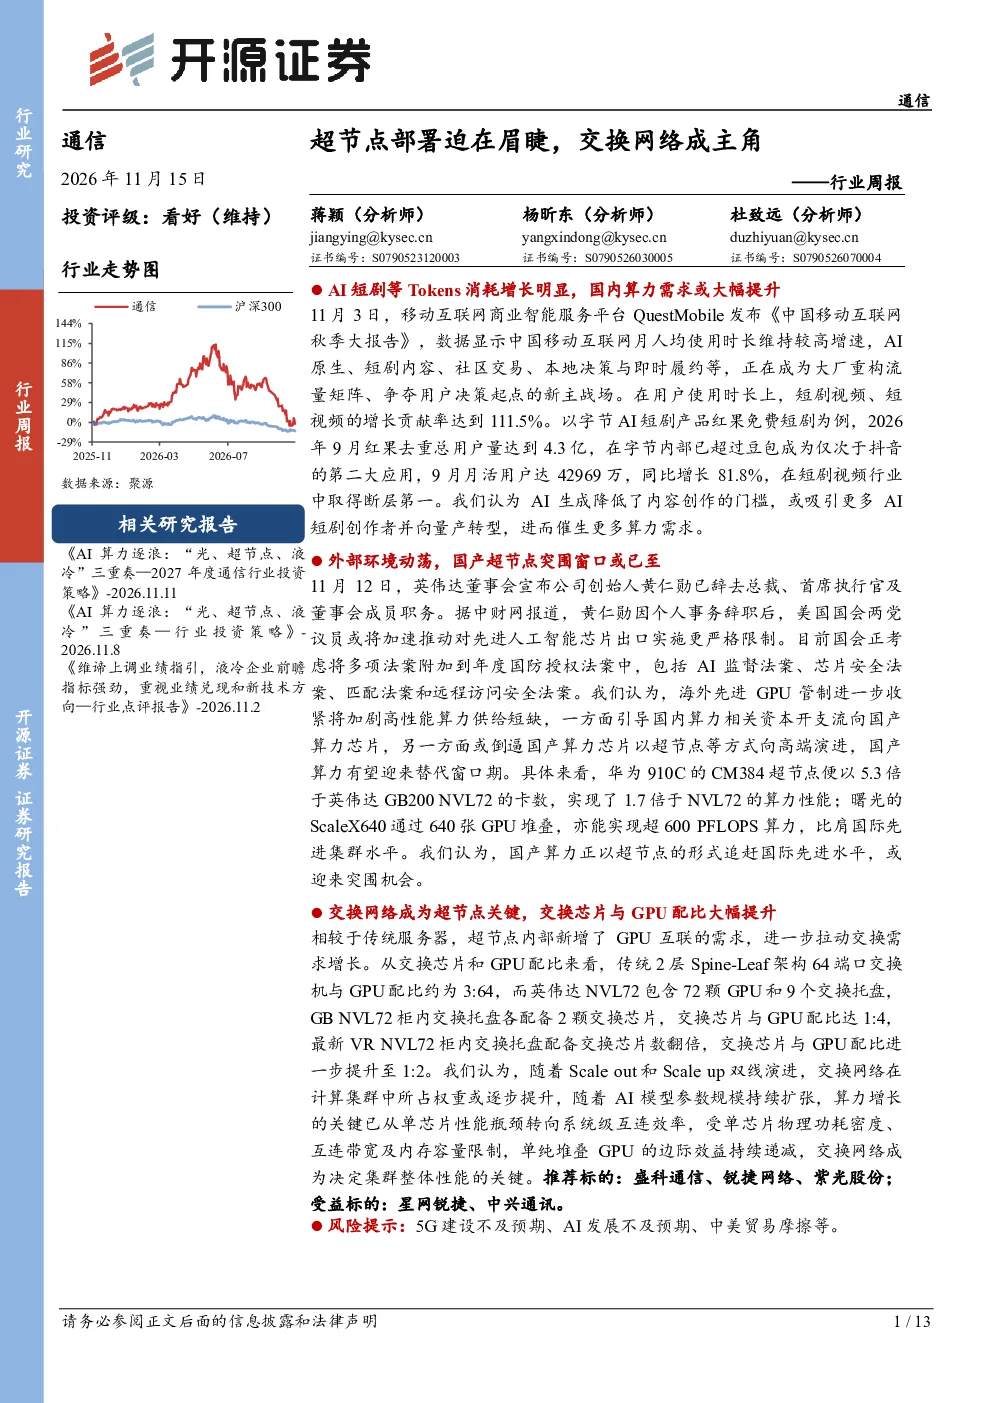
AI短剧的兴起显著提升了算力需求。随着AI视频生成技术成熟并普及,AI短剧成为拉动算力需求的重要引擎。数据显示,中国移动互联网月人均使用时长持续增长,AI原生内容和短剧成为用户争夺焦点。以字节AI短剧产品为例,其用户规模迅速扩大,2026年9月去重总用户量达4.3亿,月活用户达42969万,同比增长81.8%。AI生成内容降低了创作门槛,吸引更多创作者转向AI短剧,进一步加剧算力需求。
国产超节点有何发展机遇?
国产超节点面临重要发展机遇。外部环境动荡,美国可能加速对先进AI芯片的出口限制,这将推动国内算力资本开支转向国产芯片。同时,海外GPU管制收紧导致高性能算力供给短缺,促使国产算力芯片以超节点形式向高端演进。华为910C的CM384超节点和曙光的ScaleX640等国产方案,正通过超节点架构追赶国际先进水平,有望迎来突破性发展。
交换网络在超节点中扮演什么角色?
交换网络在超节点中扮演关键角色。相较于传统服务器,超节点新增了GPU互联需求,显著拉动交换需求增长。从交换芯片与GPU配比来看,传统架构下两者比例约为3:64,而英伟达NVL72柜内比例达1:2。随着Scale out和Scale up演进,交换网络在计算集群中的权重逐步提升,成为决定集群整体性能的核心要素。交换网络性能直接影响超节点效能,其重要性日益凸显。
当前通信行业市场现状如何?
当前通信行业市场呈现多重要素交织的态势。5G基站建设持续推进,2026年9月我国5G基站总数达525.4万站,运营商用户规模持续增长。创新业务方面,移动算力服务、天翼云、算力业务营收均实现同比增长,显示行业向数字化转型加速。但5G手机出货量同比下降,运营商ARPU值略减,反映终端市场竞争加剧和用户价值挖掘面临挑战。
本报告有哪些主要风险提示?
本报告提示的主要风险包括5G建设不及预期、AI发展不及预期以及中美贸易摩擦。5G建设若放缓可能影响相关产业链发展;AI技术若发展受阻,其带动的算力需求增长可能受限;中美贸易摩擦持续可能对高端芯片供应链造成冲击,影响国产算力芯片发展进程。这些因素需持续关注。