猜你想问
德意志银行对Charter的研报核心观点是什么?
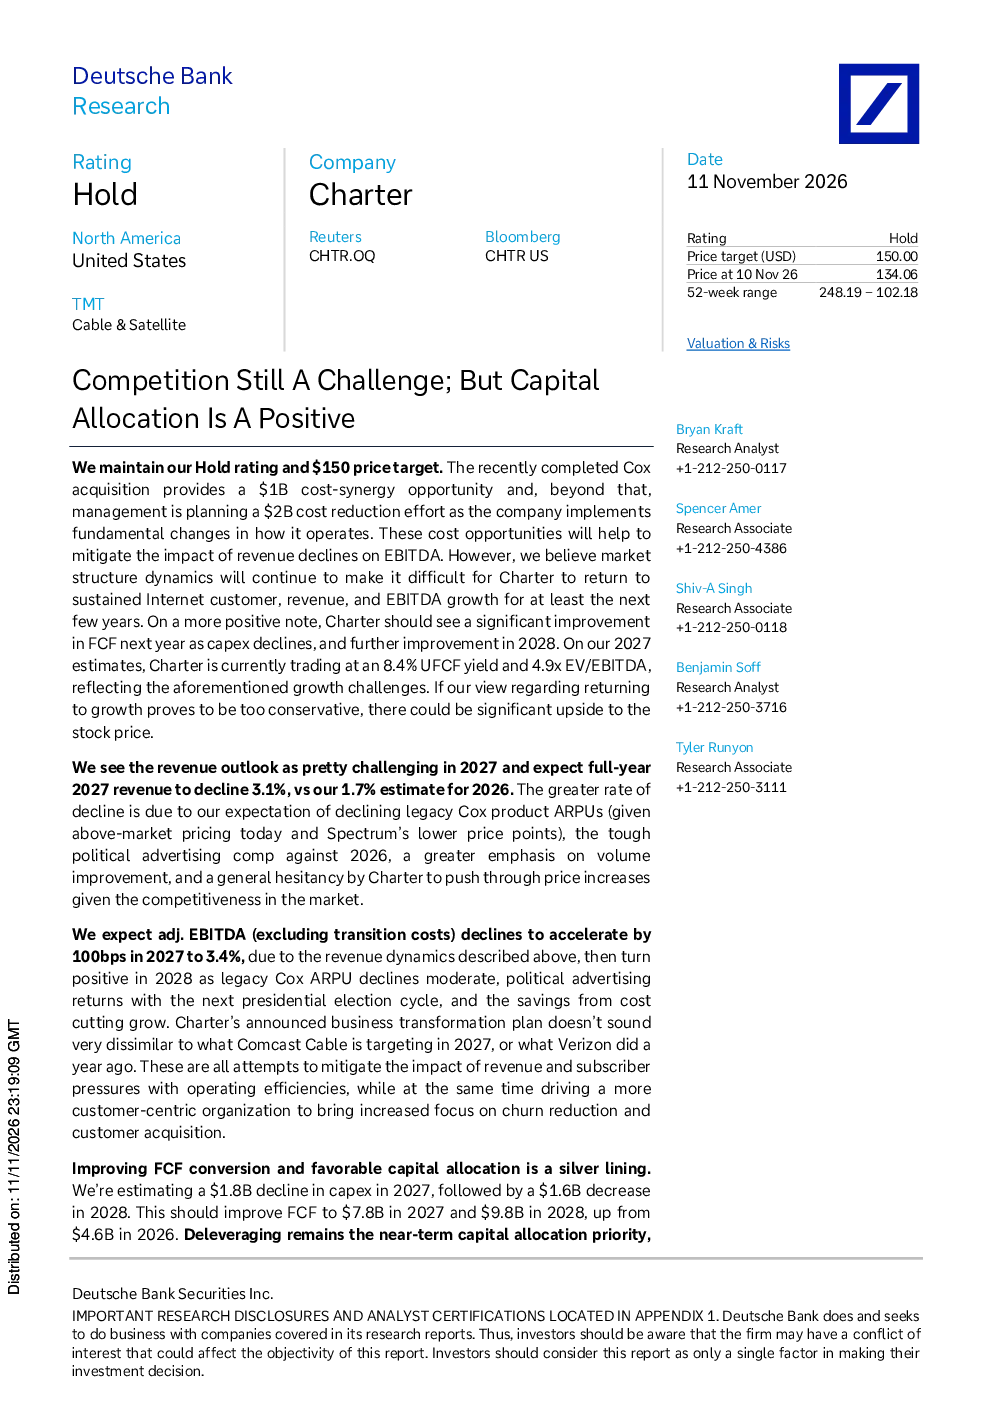
德意志银行维持Charter的“持有”评级,目标价150美元。报告指出Charter通过Cox收购获得10亿美元协同效应,并计划降本增效20亿美元以缓解收入下降对EBITDA的影响。但市场结构动态使得Charter未来几年难以持续增长互联网用户、收入和EBITDA。
Charter所在行业的发展趋势如何?
Charter所在行业面临激烈竞争和结构性挑战。德意志银行预计2027年收入下降3.1%,主要由于legacy Cox产品ARPU下降、政治广告竞争加剧、更重视数量增长及不愿涨价。行业普遍通过运营效率提升和客户中心化策略缓解压力,如康卡斯特和威瑞森的转型做法。
研报重点分析了哪些方面?
研报重点分析了Charter的资本配置和自由现金流改善。预计2027年资本支出下降18亿美元,2028年下降16亿美元,自由现金流将显著提升。去杠杆化是近期优先事项,通过债务回购降低杠杆率,目标在Cox/Liberty交易后三年内达到3.5倍净杠杆率。
Charter当前的市场状况如何被评估?
Charter目前交易市况为8.4%的UFCF收益率和4.9倍的EV/EBITDA,反映增长挑战。预计2027年调整后EBITDA下降100基点至3.4%,但2028年转为正值。市场对回归增长的预期可能带来股价上行空间。
研报提示了哪些风险?
研报提示Charter面临的市场结构动态将持续对其增长构成挑战。收入下降幅度较大,主要源于legacy Cox ARPU下降、激烈的政治广告竞争及价格策略保守。此外,转型效果不及预期也可能影响业绩表现。
你可能感兴趣
量化资产配置与组合投资周报:权益市场普遍面临估值压力,但中期上行趋势仍在
华宝证券2018-02-05
德意志银行_Burford资本:26Q3里程碑估值弥补利率不利变动,承诺放缓
德意志银行证券2026-11-04
德意志银行:公民财务26年第三季度费用疲软但低开支抵补,第四季度前景符合预期
德意志银行证券2026-10-16
德意志银行_Brookfield资管:三季度表现良好,募资支撑FRE前景但费用确认时点压制短期
德意志银行证券2026-11-06
德意志银行研究:苏格兰抵押贷款信托中期报告——继续减持SpaceX但仍看好
德意志银行& numis2026-11-06
德意志银行 中国黄金需求正在发生重大变化 保险资金或带来 450 吨增量买盘 黄金长期配置逻辑依
未知机构2026-11-09
银行行业周报:存款脱媒对信贷投放和资金成本均构成压力
金融长城证券2014-03-05
Evercore ISI_2027财年第一季度预览:基础销量趋势改善,但通胀叙事仍构成压力
Evercore2026-09-17
尽管经济基本面有所改善,但资本外流仍在加速
金融麦格理2016-11-07
教育行业周报 20251130-20251205:高教年报总结:估值底叠加高股息,但资本开支仍在持续
文化传媒华西证券2025-12-05