猜你想问
10月地方债发行规模和净融资情况如何?
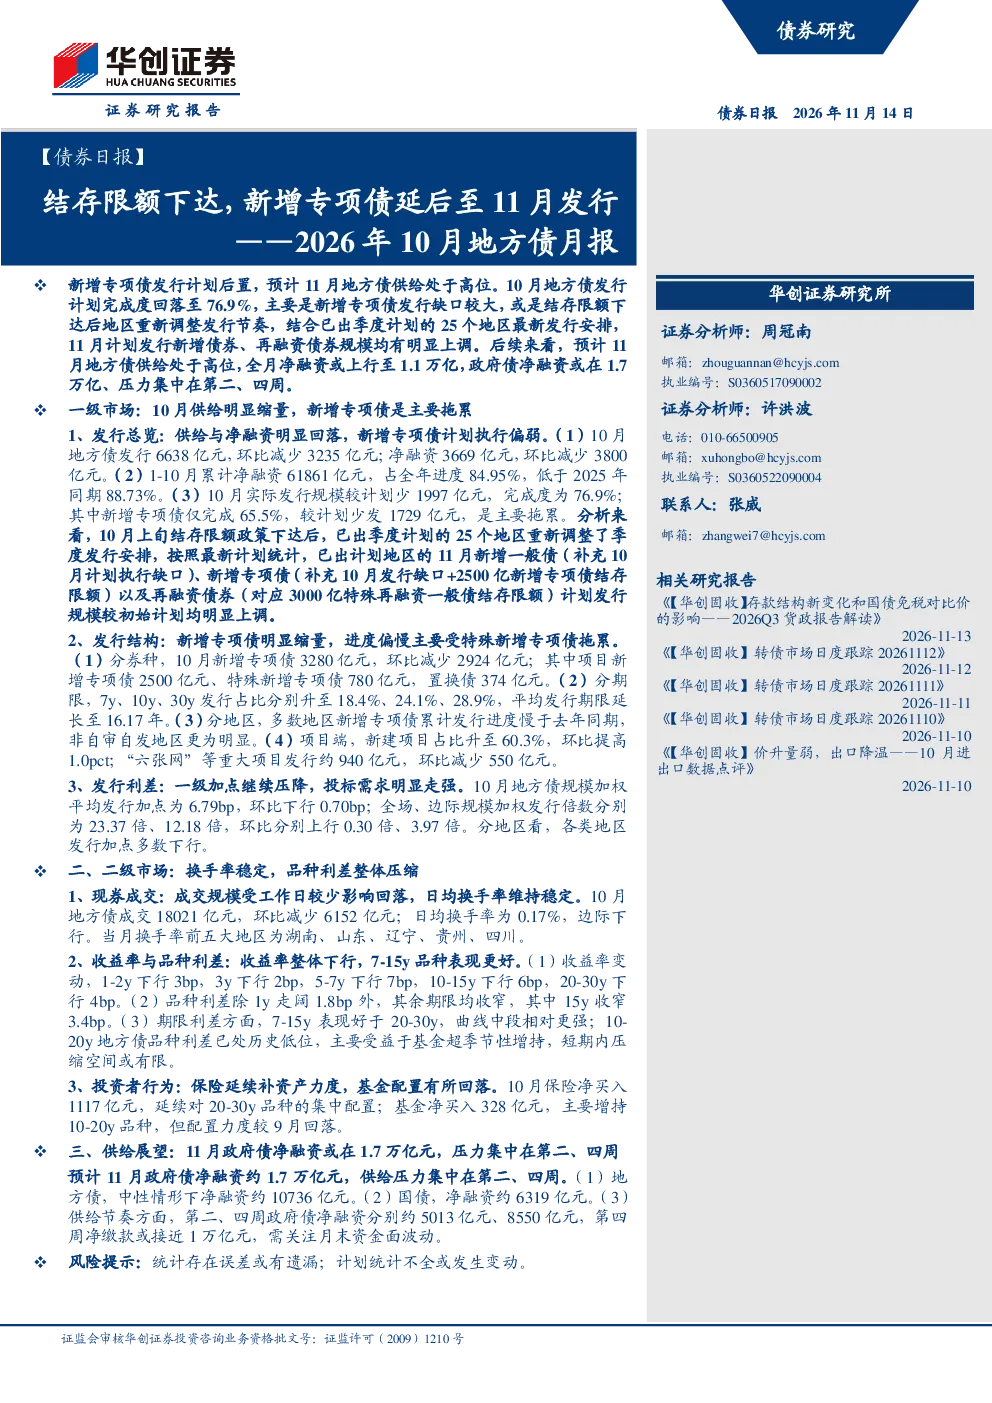
2026年10月地方债发行6638亿元,环比减少3235亿元,净融资3669亿元,环比减少3800亿元。主要原因是新增专项债发行计划后置,仅完成65.5%,较计划少发1729亿元。结存限额政策下达后,25个地区重新调整了季度发行安排,11月计划发行规模较初始计划明显上调。
新增专项债的发行特点和影响是什么?
10月新增专项债3280亿元,环比减少2924亿元,其中项目新增专项债2500亿元、特殊新增专项债780亿元,置换债374亿元。平均发行期限延长至16.17年,多数地区进度慢于去年同期。新建项目占比升至60.3%,但“六张网”等重大项目发行约940亿元,环比减少550亿元。
地方债市场的一级和二级市场表现如何?
一级市场供给明显缩量,新增专项债是主要拖累。发行利差继续压降,规模加权平均发行加点为6.79bp,环比下行0.70bp。投标需求明显走强,全场、边际规模加权发行倍数分别上行0.30倍、3.97倍。二级市场换手率稳定,成交18021亿元,环比减少6152亿元。收益率整体下行,7-15y品种表现更好,品种利差除1y走阔外,其余期限均收窄。
11月地方债供给和资金面展望如何?
预计11月政府债净融资约1.7万亿元,供给压力集中在第二、四周。第一至二周净融资2067亿、5013亿,第三至四周预计240亿、8550亿。净缴款主要集中在第一至三周,第四周预计1万亿元。月末资金跨月需求增加叠加周度较大缴款规模,需要关注央行对冲情况以及资金面波动。
本报告的主要风险提示有哪些?
新增专项债发行延后可能影响地方财政支出节奏,需关注后续资金保障情况。市场利率波动可能影响地方债发行成本,需关注央行政策利率变化。地方债发行进度分化可能加剧区域财政压力,需关注非自审自发地区发行情况。月末资金面波动可能影响市场流动性,需关注央行公开市场操作力度。
你可能感兴趣
2019年11月地方政府债发行概览 ——明年部分新增专项债限额已提前下达,新一轮放量即将开始
大公信用2019-12-06
五月份专项债发行概览:提前下达专项债额度已发行完成,关注后续各地公布新增债务限额
民生证券2019-06-03
——2026年Q4政府债季度展望:结存限额下达不改供给高峰已过格局
华创证券2026-10-21
结存限额下达不改供给高峰已过格局——2026年Q4政府债季度展望
华创证券2026-10-21
【财政】专项债结存限额已发行超4000亿
中泰证券2022-11-02
建筑装饰行业跟踪周报:国常会要求盘活地方专项债结存限额在10月底前发行完毕
建筑建材东吴证券2022-09-12
详解5000亿结存限额专项债的分配与发行
信达证券2022-10-13
机械设备行业周观点:专项债新增限额提前下达,基建加码的信号明显
机械设备万联证券2019-09-09
固收点评:新增地方债限额提前下达,宽财政抢先发力
华鑫证券2019-01-04
宏观日报:财政部提前下达地方债新增限额已逾1.8万亿
东海期货2020-02-12