猜你想问
德邦科技2026年前三季度业绩表现如何?
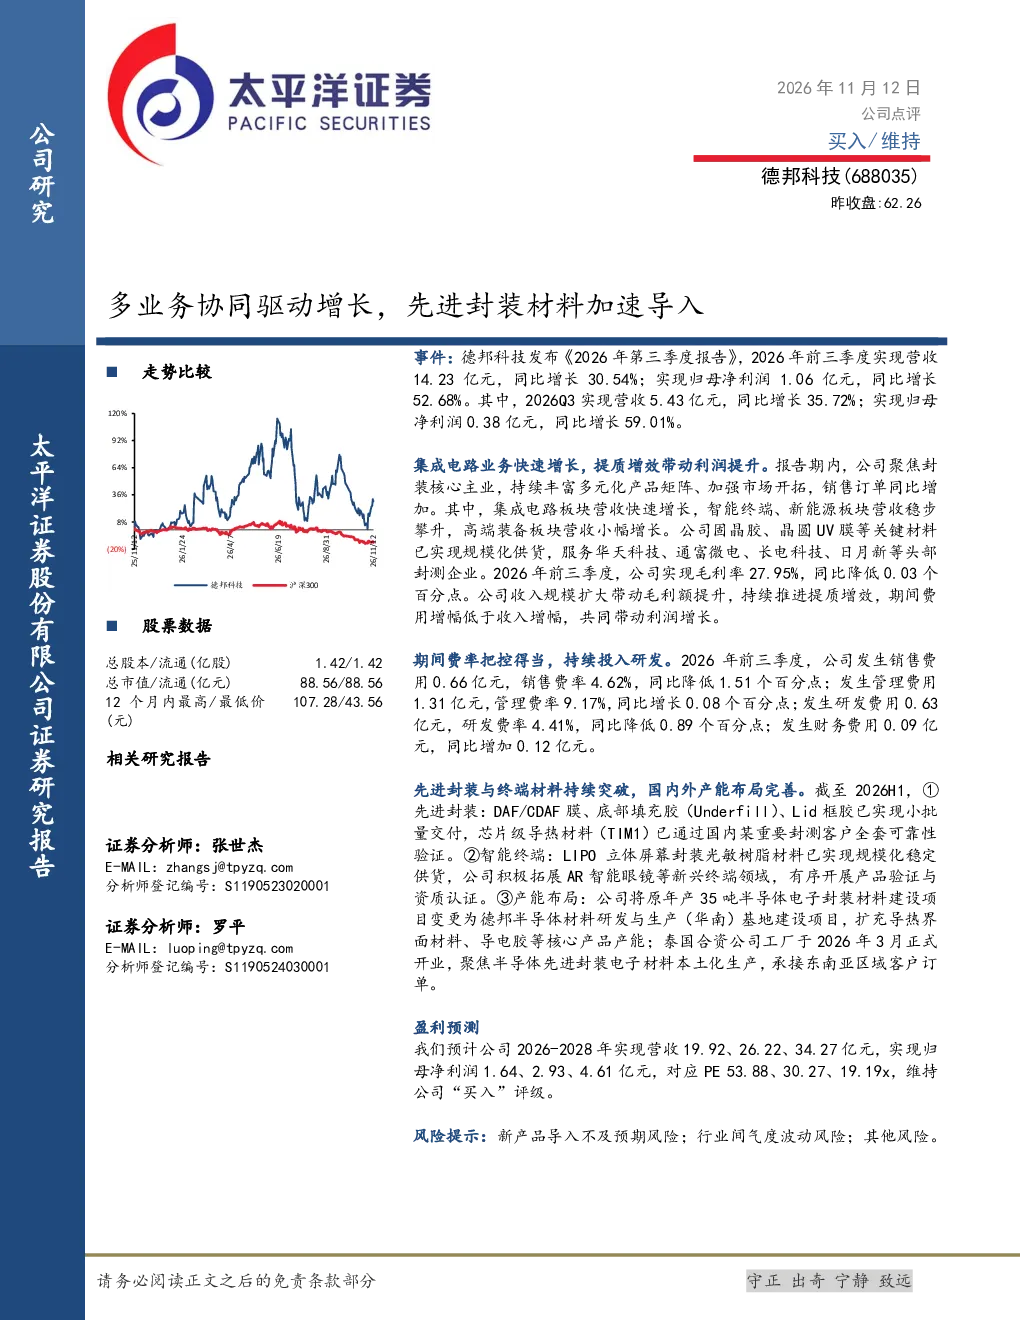
德邦科技2026年前三季度实现营收14.23亿元,同比增长30.54%;归母净利润1.06亿元,同比增长52.68%。其中,2026Q3营收5.43亿元,同比增长35.72%;归母净利润0.38亿元,同比增长59.01%。集成电路业务快速增长,带动整体业绩提升。公司聚焦封装核心主业,丰富产品矩阵,加强市场开拓,销售订单同比增加。固晶胶、晶圆UV膜等关键材料已实现规模化供货,服务头部封测企业。收入规模扩大带动毛利额提升,期间费用增幅低于收入增幅,共同推动利润增长。
先进封装材料行业发展趋势如何?
先进封装材料行业正朝着高密度、高可靠性、高集成度的方向发展。随着半导体行业对性能和功耗要求的不断提升,先进封装技术成为关键。德邦科技聚焦封装核心主业,丰富产品矩阵,加强市场开拓,销售订单同比增加。固晶胶、晶圆UV膜等关键材料已实现规模化供货,服务头部封测企业。公司变更原建设项目为德邦半导体材料研发与生产(华南)基地,扩充核心产品产能。泰国合资公司于2026年3月正式开业,聚焦东南亚区域本土化生产。先进封装材料如DAF/CDAF膜、底部填充胶等已实现小批量交付,芯片级导热材料通过重要客户验证。
报告重点分析了德邦科技的哪些业务板块?
报告重点分析了德邦科技的集成电路、智能终端、新能源和高端装备业务板块。集成电路板块营收快速增长,带动整体业绩提升。公司聚焦封装核心主业,丰富产品矩阵,加强市场开拓,销售订单同比增加。智能终端、新能源板块营收稳步攀升,高端装备板块营收小幅增长。公司持续推进提质增效,研发投入持续增加,2026年前三季度研发费率保持较低水平。公司积极拓展AR智能眼镜等新兴市场,市场布局持续优化。
当前先进封装材料市场现状如何?
当前先进封装材料市场正处于快速发展阶段,市场需求持续增长。随着5G、AI、物联网等应用的普及,对高性能、小尺寸、低功耗的芯片需求不断增加,推动先进封装技术发展。德邦科技作为国内先进封装材料领域的领先企业,已实现固晶胶、晶圆UV膜等关键材料的规模化供货,服务头部封测企业。公司积极拓展海外市场,泰国合资公司于2026年3月正式开业,聚焦东南亚区域本土化生产。先进封装材料如DAF/CDAF膜、底部填充胶等已实现小批量交付,芯片级导热材料通过重要客户验证。市场竞争激烈,但头部企业凭借技术优势和市场积累仍保持领先地位。
研报提示了哪些风险?
研报提示的主要风险包括新产品导入不及预期、行业间气度波动及其他风险。新产品导入不及预期可能导致业绩增长不及预期,影响公司盈利能力。行业间气度波动可能影响市场需求和价格,对公司经营造成不利影响。此外,市场竞争加剧、原材料价格波动、政策变化等因素也可能对公司经营造成影响。公司需加强风险管理,提升产品竞争力,应对市场变化。