猜你想问
天坛生物最新业绩说明会核心内容有哪些?
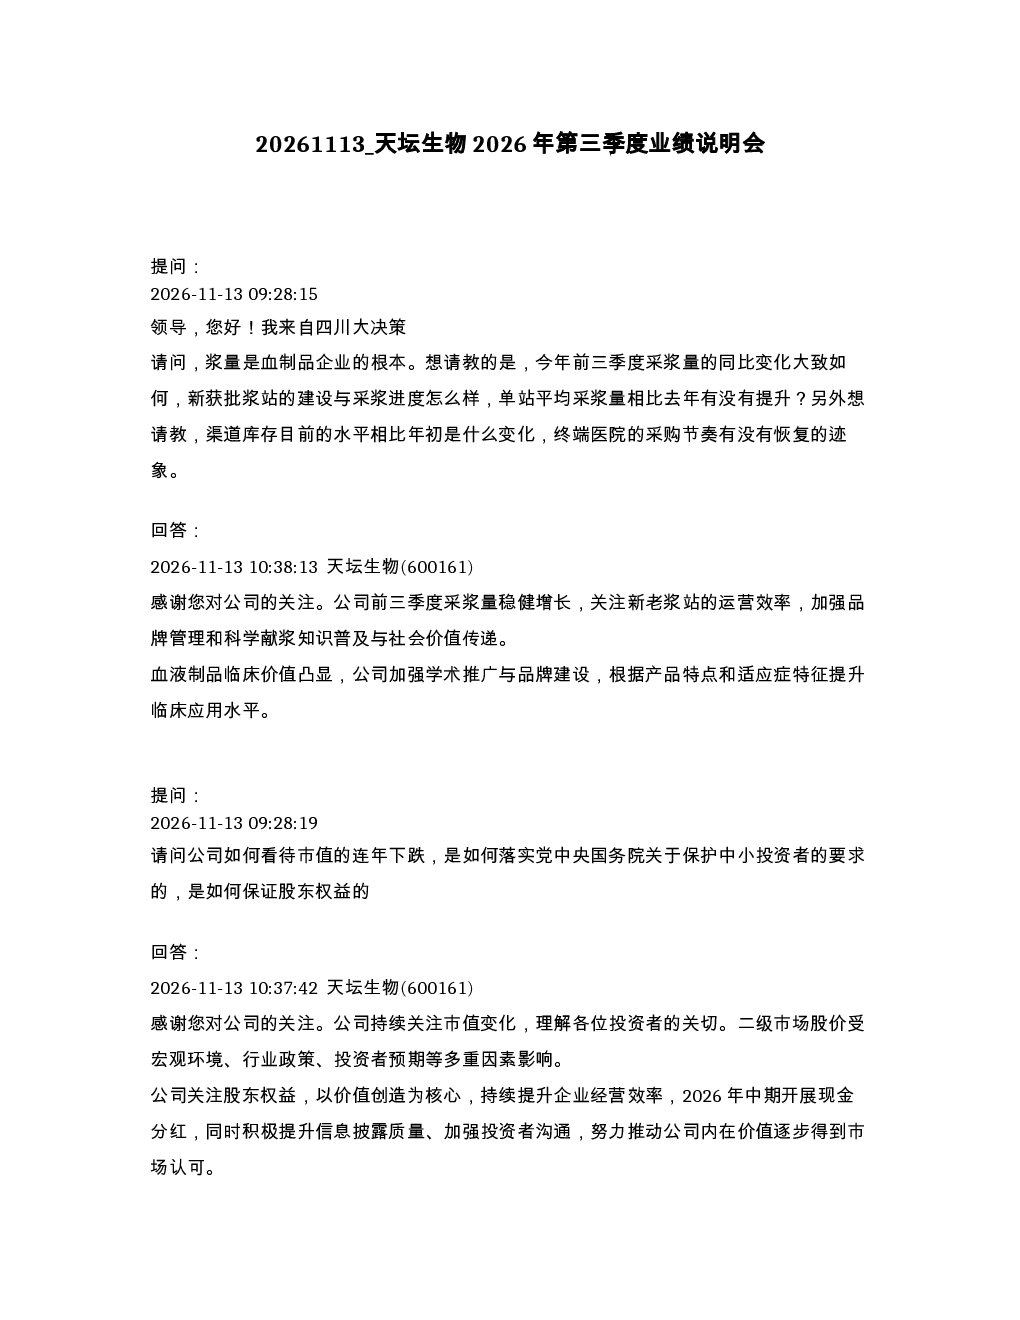
天坛生物2026年第三季度业绩说明会显示,公司采浆量稳健增长,注重新老浆站运营效率,加强品牌管理和科学献浆知识普及。血液制品临床价值凸显,加强学术推广与品牌建设,提升临床应用水平。公司关注市值变化,以价值创造为核心,持续提升经营效率,2026年中期开展现金分红,提升信息披露质量,加强投资者沟通。重组凝血因子Ⅷ和皮下注射人免疫球蛋白等新产品处于市场推广与放量阶段。云南项目积极推进,但行业进入调整周期,业绩下降。公司将持续完善研发布局,推进市场营销工作,提升临床应用价值。
血液制品赛道未来发展趋势如何?
血液制品行业前景广阔,但当前市值严重被贬值。行业进入调整周期,政策端受医保控费因素制约产品价格,供应端竞争加剧,叠加增值税率政策调整,导致行业销售价格下降、企业利润水平下降。公司积极推进学术推广,彰显血液制品的临床价值。未来,行业将围绕高浓度人免疫球蛋白、血源性凝血因子、重组凝血因子、微蛋白制剂等新产品持续创新,同时聚焦重点领域,拓展基层医疗机构和零售终端,实施差异化销售,加强营销队伍建设。公司对具备区域血浆资源的企业和拥有差异化技术和产品管线的创新企业均进行关注,将围绕战略目标综合评估潜在标的,推进投资并购。
报告重点分析了哪些方向?
报告重点分析了公司采浆量与浆站运营情况,重组凝血因子Ⅷ与皮下注射人免疫球蛋白等新产品的市场推广与放量阶段,云南项目的投产进度,以及行业进入调整周期导致的业绩下降情况。此外,报告还分析了公司市值变化、股东权益、投资并购方向、研发投入、回购与资金利用、分段生产条件、销售策略调整、西安血制恢复生产、市场形势与改革创新等方向。公司强调将持续完善研发布局,推进市场营销工作,提升临床应用价值,并加强投资者沟通。
当前市场对天坛生物的判断是什么?
市场对天坛生物的关注点包括其采浆量稳健增长、新产品市场推广与放量阶段、云南项目积极推进等积极因素,但也关注行业进入调整周期导致的业绩下降、市值严重被贬值等问题。公司理解市场低迷形势,持续关注市值变化,努力推动公司内在价值逐步得到市场认可。控股股东是否有意全面收购股份促成退市,公司未明确回应。公司以价值创造为核心,持续提升经营效率,加强投资者沟通,未来将围绕战略目标综合评估潜在标的,推进投资并购。
研报提示了哪些风险?
研报提示的风险主要包括行业进入调整周期,政策端受医保控费因素制约产品价格,供应端竞争加剧,叠加增值税率政策调整,导致行业销售价格下降、企业利润水平下降。此外,公司新产品的市场推广与放量仍需时间,云南项目投产进度存在不确定性,以及控股股东是否有意全面收购股份促成退市等未明确因素。公司持续研究有关法规,将依据监管规则及时履行信息披露义务,并感谢投资者建议,如有相关事项,将根据监管规则及时履行信息披露义务。