猜你想问
金诚信的‘矿服+资源’双驱动模式具体是什么?
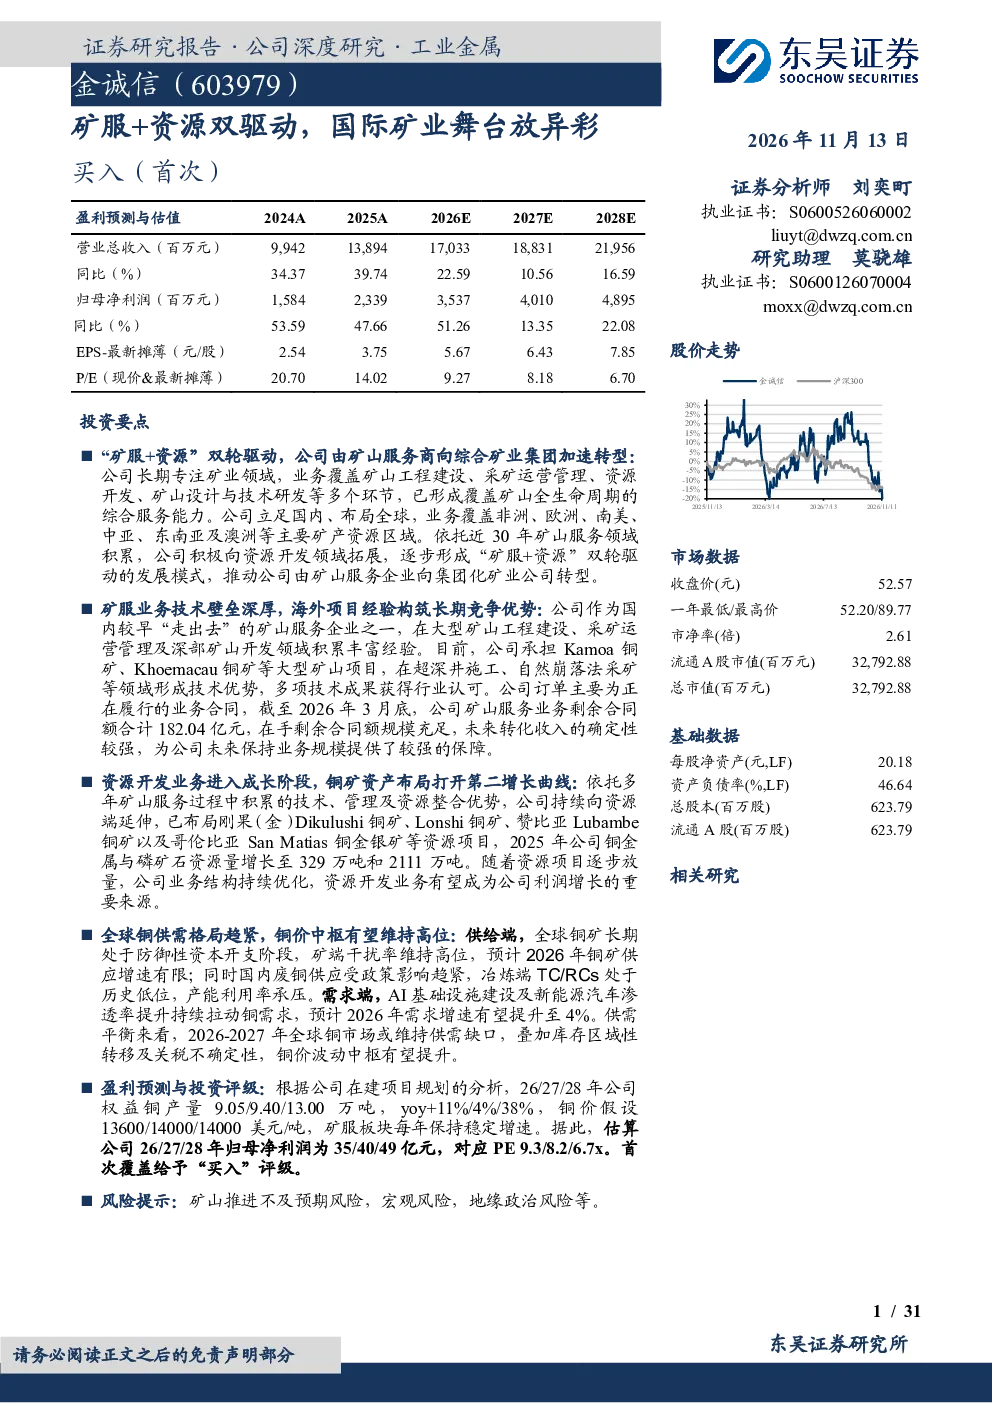
金诚信通过矿山服务积累向资源开发拓展,形成双轮驱动模式。矿山服务方面,公司具备工程建设、采矿运营管理和技术研发一体化综合能力,海外经验丰富。资源开发方面,公司拥有铜、磷矿资源,包括贵州两岔河磷矿、刚果(金)Dikulushi铜矿等,业务覆盖并购到销售全环节,持续优化结构,成为利润增长新动力。
矿业行业未来发展趋势如何?
全球铜矿供应增速放缓,矿端增量有限,成本上升与生产干扰强化供给约束。需求端,新能源汽车、风电光伏、AI数据中心等提供稳定增长动力,特别是新能源和AI领域成为结构性增量来源。未来几年全球铜全元素平衡仍处短缺状态,区域库存风险突出。
金诚信报告重点分析了哪些方面?
报告重点分析金诚信从矿山服务商向综合矿业集团转型,包括其矿服业务综合实力和海外布局,以及资源开发板块的持续释放。具体涵盖贵州两岔河磷矿、刚果(金)Dikulushi铜矿等项目的资源优势、开发进展和未来潜力,揭示公司业务结构优化和利润增长来源。
当前铜市场供需状况如何?
矿端增量受限,资本开支防御性特征明显,矿山成本上升与生产干扰加剧供给约束。需求端,汽车电气化提供基本盘,新能源和AI数据中心贡献结构性增量。预计2026-2027年全球铜全元素维持缺口,美国库存虹吸效应放大区域紧张。
金诚信研报存在哪些风险提示?
报告提示矿山推进不及预期风险,包括项目开发进度、资源储量变化等。此外,宏观环境波动和地缘政治风险也可能影响公司经营。需关注全球矿业政策变化、铜价周期波动等因素对业绩的影响。
你可能感兴趣
矿服+资源双驱动,国际矿业舞台放异彩
建筑建材东吴证券2026-11-13
晨会聚焦:金诚信(603979):立足自身服务优势,掘金矿山资源开发
中泰证券2022-03-21
国际矿服企业成长正当时,“服务+资源”协同效应初现
建筑建材国盛证券2021-03-30
公司事件点评报告:资源矿服双轮驱动,实现里程碑式跨越
建筑建材华鑫证券2024-05-07
资源+矿服双轮驱动成效显著,持续高速增长
钢铁民生证券2025-04-28
矿服基本盘量利双增,资源板块进入快速成长期
建筑建材国投证券2024-04-29
2024年三季报点评:业绩符合预期,资源、矿服双轮驱动带动单季归母净利创历史新高
建筑建材华创证券2024-10-30
金诚信(603979.SH)2026H1业绩表现亮眼,矿山服务+资源开发双轮驱动
西部证券2026-09-01
双主业驱动高速增长,并购整合国际资源
机械设备民生证券2018-04-20
矿业开支周期将至,矿服矿商纵向发展助推成长弹性释放
建筑建材东兴证券2021-06-14