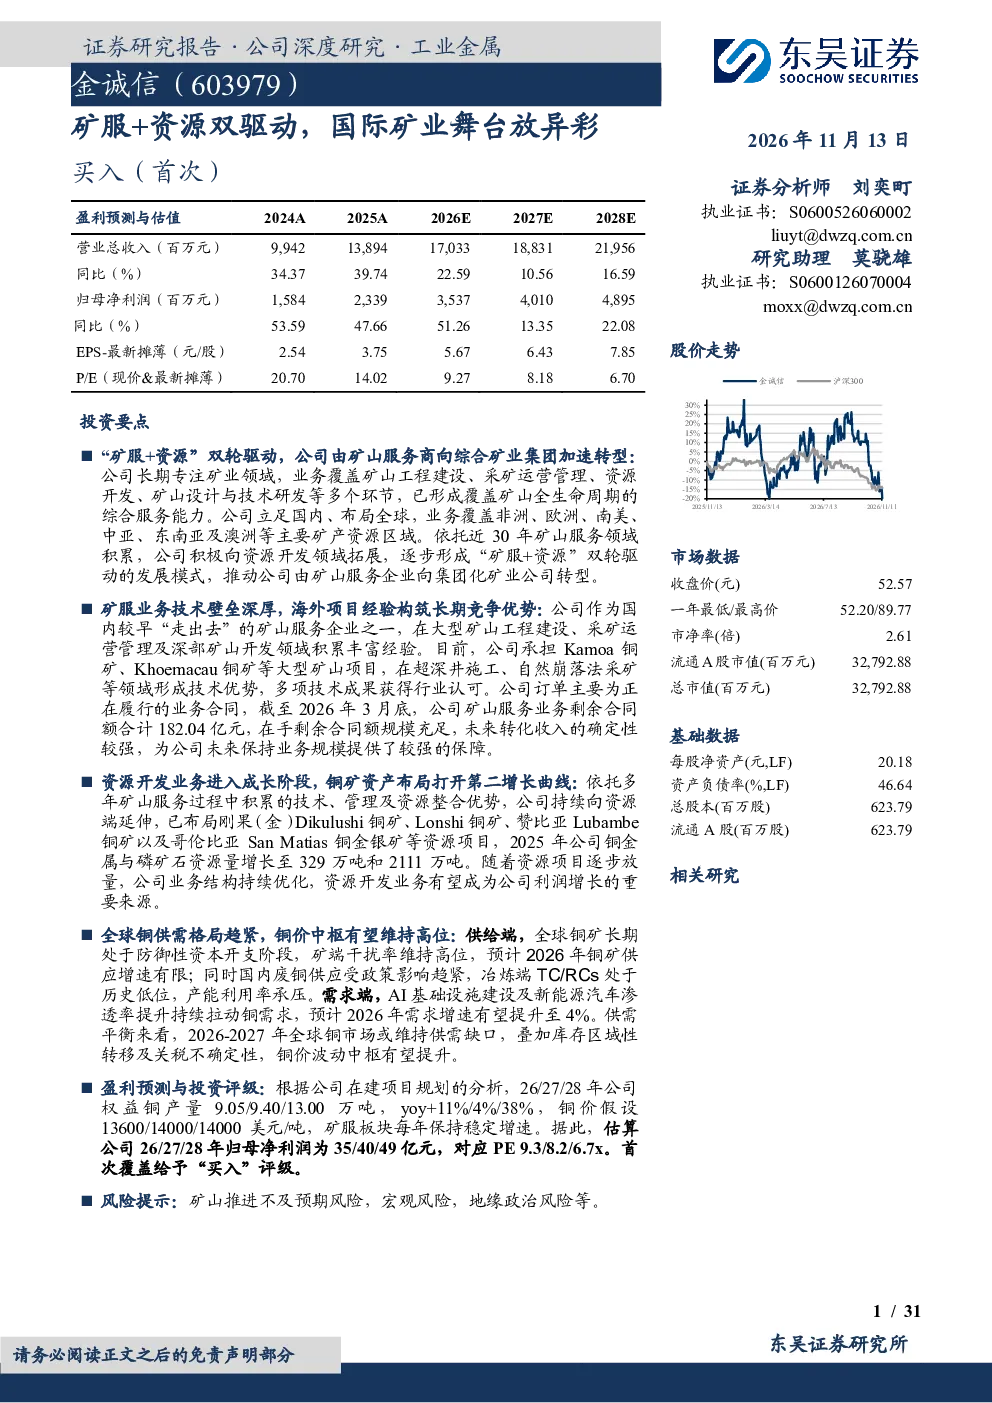
金诚信是一家集矿山工程建设与采矿运营管理、资源开发、矿山设计与技术研发、矿山机械设备制造、贸易于一体的国际化矿业公司。公司立足国内,布局全球,业务覆盖境内及非洲、欧洲、南美、中亚、东南亚和澳洲等矿产资源重点地区,境外收入占比超70%。
公司长期专注矿业领域,业务覆盖矿山工程建设、采矿运营管理、资源开发、矿山设计与技术研发等多个环节,已形成覆盖矿山全生命周期的综合服务能力。公司依托近30年矿山服务领域积累,积极向资源开发领域拓展,逐步形成“矿服+资源”双轮驱动的发展模式,推动公司由矿山服务企业向集团化矿业公司全面转型。
公司业务及优势:
- 矿山服务业务:公司是国内较早“走出去”和参与“一带一路”建设的企业之一,在大型矿山工程建设、采矿运营管理及深部矿山开发领域积累丰富经验。公司承担Kamoa铜矿、Khoemacau铜矿等大型矿山项目,在超深井施工、自然崩落法采矿等领域形成技术优势。公司订单主要为正在履行的业务合同,截至2026年3月底,公司矿山服务业务剩余合同额合计182.04亿元,在手剩余合同额规模充足。
- 资源开发业务:公司积极向资源端延伸,已布局刚果(金)Dikulushi铜矿、Lonshi铜矿、赞比亚Lubambe铜矿以及哥伦比亚San Matias铜金银矿等资源项目,2025年公司铜金属与磷矿石资源量增长至329万吨和2111万吨。
公司发展历程:
公司由矿山服务商向综合矿业集团加速转型。公司长期专注矿业领域,以“成为国际知名、国内领先的安全矿山、生态矿山、智慧矿山的规划者、建设者和运营者”为愿景,立足国内,布局全球,业务覆盖境内及非洲、欧洲、南美、中亚、东南亚和澳洲等矿产资源重点地区,境外收入占比超70%。
公司股权结构:
公司控股股东为金诚信集团,实际控制人为王先成、王慈成、王友成、王亦成、王意成,股权结构清晰稳定。王先成先生出身矿业世家,在矿山开发服务领域积累了丰富的专业知识和项目运作经验。
财务分析:
- 营收规模与归母净利润稳定增长:近六年来,公司营业收入和归母净利润保持高速增长。2026年前三季度,公司实现营收119.16亿元,同比增长19.97%;归母净利润24.86亿元,同比增长41.83%。
- “矿服+资源”双轮驱动:矿山服务业务与资源开发业务为公司营收及利润的主要来源。2026年前三季度,矿山服务业务与资源开发业务分别贡献营收53.82亿元、63.95亿元,毛利占比分别为30.92%、68.19%。
- 综合毛利率处于上行通道,期间费用率整体处于下行通道:2025年公司综合毛利率为33.82%,2026年前三季度进一步提升至38.97%。费用率方面,公司期间费用率整体处于下降通道,2025年期间费用率为7.40%,较2024年下降0.93pcts;2026年上半年期间费用率为7.94%,主因研发费用有明显上升。
资源开发业务:
- 贵州两岔河磷矿:公司主力磷矿项目,具有里程碑意义。外部配套完善,交通便利,水电供应稳定可靠。资源储量大,品位优势显著。开采年限长,后续产能增量确定性强且体量显著。
- 刚果(金)Dikulushi铜矿:公司首个海外资源项目,持有高品位铜矿资源。技术指标优异,为后续同类矿山开采提供范本。
- 刚果(金)Lonshi铜矿:核心资源优质,矿石品位较高。西区已投产达效,贡献稳定产能。东区建设推进中,未来增量可观。外延资源丰富,开发潜力巨大。
- 赞比亚Lubambe铜矿:现处于技改阶段,经济效益潜力可观。交通条件较好,规模效益显著。运营经验丰富,优化能力突出。项目相似度高,生产经验可复用。技改驱动产能提升,经济效益潜力可观。
- 哥伦比亚San Matias铜金银矿:多金属资源丰富,开采项目已进入环评。多金属资源丰富,公司26年取得控制权。项目前景广阔,已进入环评阶段。
全球铜市场分析:
- 供给端:矿端增量受限,原料紧张逐步向冶炼端传导。全球铜矿供应增速中枢已经明显下台阶,矿端长期增量弹性有限。高铜价并未重新激活大规模矿山投资,当前铜矿资本开支仍呈现较强的防御性特征。矿山成本抬升与生产干扰率维持高位,进一步强化供给约束。国内废铜供应同步收紧,原料端的约束由铜矿进一步延伸至再生铜。
- 需求端:汽车电气化提供基本盘,新能源与AI贡献结构性增量。新能源汽车渗透率提升显著抬升单车铜用量,汽车电气化仍是未来铜需求最确定的增量来源之一。风电和光伏仍维持正向用铜增长,为能源转型背景下的铜需求提供稳定支撑。AI数据中心正在成为铜需求中增长最快的新兴应用场景之一。
供需平衡:
矿端增量不足叠加结构性需求增长,2026-2027年全球铜全元素平衡仍处于短缺状态。美国关税预期推动全球库存持续向美国集中,进一步强化非美地区的低库存风险。
盈利预测与投资建议:
基于公司在建项目规划的分析,以及我们对未来公司细分业务和铜价等作出核心假设:26/27/28年公司权益铜产量9.05/9.40/13.00万吨,yoy+11%/4%/38%,铜价假设13600/14000/14000美元/吨,磷价1000元/吨附近持稳,铜精矿及磷矿石销售毛利率有望抬升至50%以上,矿服板块每年保持稳定增速10%左右。估算公司26/27/28年归母净利润为35/40/49亿元,对应PE9.3/8.2/6.7x。对应具体可比公司上,我们选取了布局铜矿资源的西部矿业、洛阳钼业和铜陵有色进行对比。选取理由:上述公司均布局铜矿产能,与公司处于同一产业链,且均为A股上市公司、有Wind一致预期,具备可比性。截至2026年11月12日,根据Wind一致预期,2028年可比公司平均PE为6.9倍,我们预计公司PE为6.7倍,基于公司远期铜矿产能放量较大,且充分受益于铜价上涨景气周期,首次覆盖,给予“买入”评级。
风险提示: