猜你想问
我爱我家2026年前三季度报告主要数据有哪些?
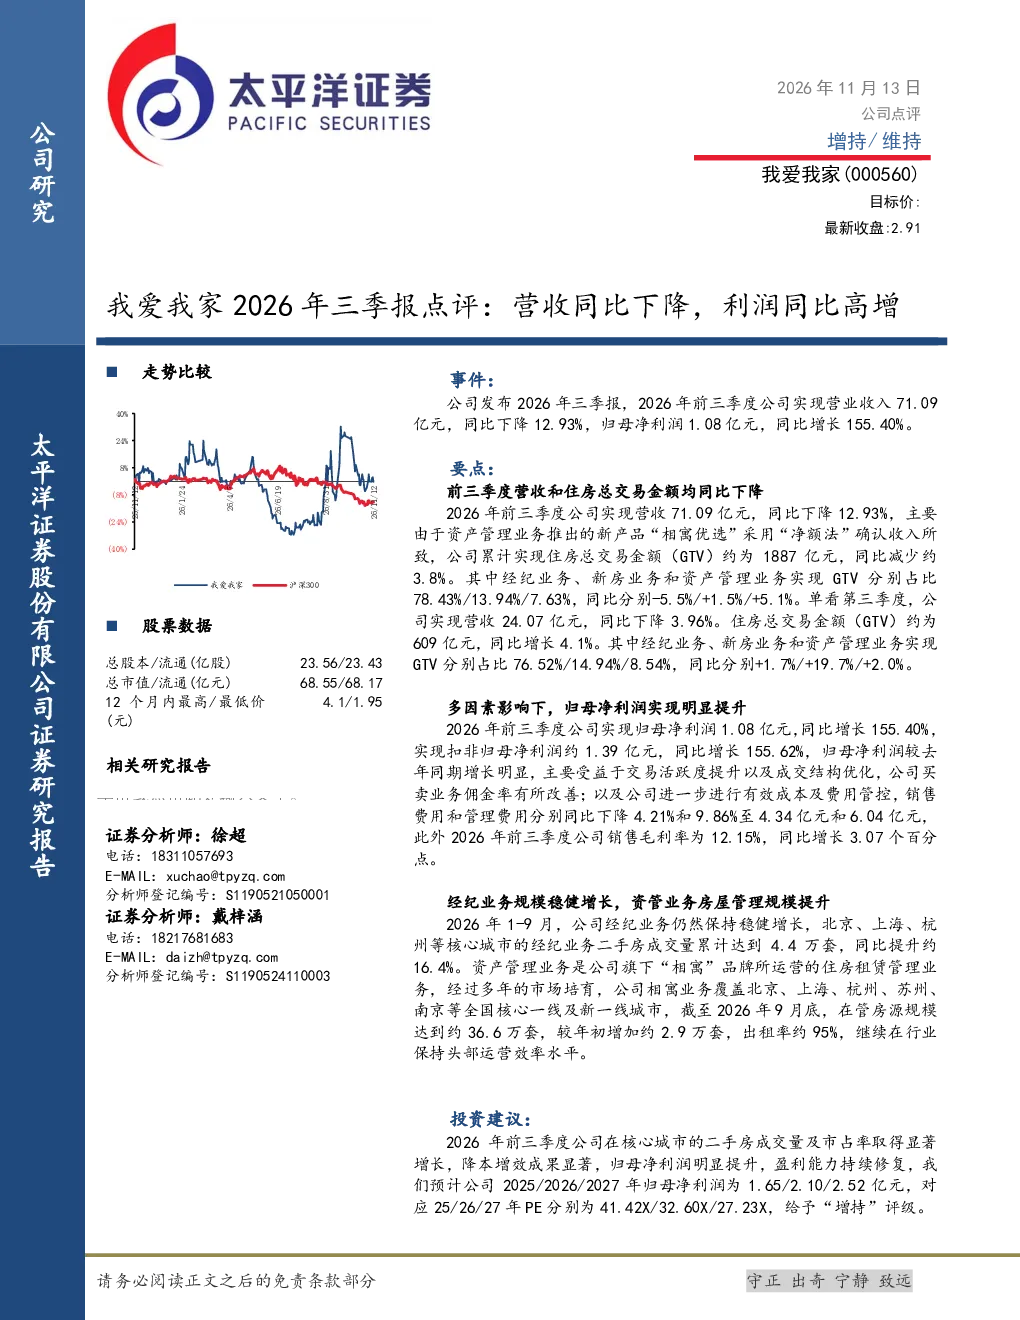
我爱我家2026年前三季度报告显示,公司营收71.09亿元,同比下降12.93%;归母净利润1.08亿元,同比增长155.40%。营收下降主要受资产管理业务新产品“相寓优选”采用“净额法”确认收入影响。住房总交易金额(GTV)约1887亿元,同比减少3.8%,其中经纪业务、新房业务、资产管理业务GTV占比分别为78.43%/13.94%/7.63%,同比变动-5.5%/+1.5%/+5.1%。\n第三季度营收24.07亿元,同比下降3.96%;GTV约609亿元,同比增长4.1%。经纪业务、新房业务、资产管理业务GTV占比分别为76.52%/14.94%/8.54%,同比变动+1.7%/+19.7%/+2.0%。
房地产行业发展趋势如何?
从行业发展趋势看,房地产经纪业务面临多重挑战与机遇。政策调控持续影响市场活跃度,但核心城市二手房成交量仍保持增长,如我爱我家核心城市二手房成交量同比提升16.4%。数字化转型加速,佣金率有所改善,但行业竞争加剧,头部企业通过规模效应和精细化运营提升竞争力。资产管理业务如相寓在管房源规模持续扩大,出租率保持高位,但需关注市场波动对租赁需求的影响。
报告中哪些方面是重点分析方向?
报告重点分析了营收结构变化、盈利能力提升及业务亮点。营收下降主要源于资产管理业务收入确认方式调整,但通过优化成交结构及佣金率改善,归母净利润实现高增长。经纪业务是核心收入来源,成交量提升体现市场韧性。资产管理业务规模扩张显著,在管房源约36.6万套,出租率约95%。成本费用管控有效,销售毛利率提升3.07个百分点,显示运营效率改善。
当前市场现状如何判断?
当前市场呈现分化态势,核心城市二手房市场相对活跃,成交量持续增长,但整体交易量仍受政策及经济环境影响。行业竞争激烈,头部企业通过服务升级、数字化转型和业务多元化应对挑战。佣金率有所改善,但利润空间仍受成本压力制约。资产管理业务成为重要增长点,但需关注租赁市场供需变化。行业整体处于调整期,但优质企业仍具备发展潜力。
研报中提示哪些风险?
研报提示的主要风险包括房地产行业政策风险,如调控政策变化可能影响市场活跃度;业务拓展不及预期风险,部分业务增长依赖新业务模式或市场机遇,若拓展效果不及预期可能影响业绩;行业竞争加剧风险,随着市场集中度提升,竞争加剧可能压缩利润空间。此外,宏观经济波动、融资环境变化等外部因素也可能对行业产生不确定性影响。