猜你想问
Anthropic IPO认购需求强劲的原因是什么?
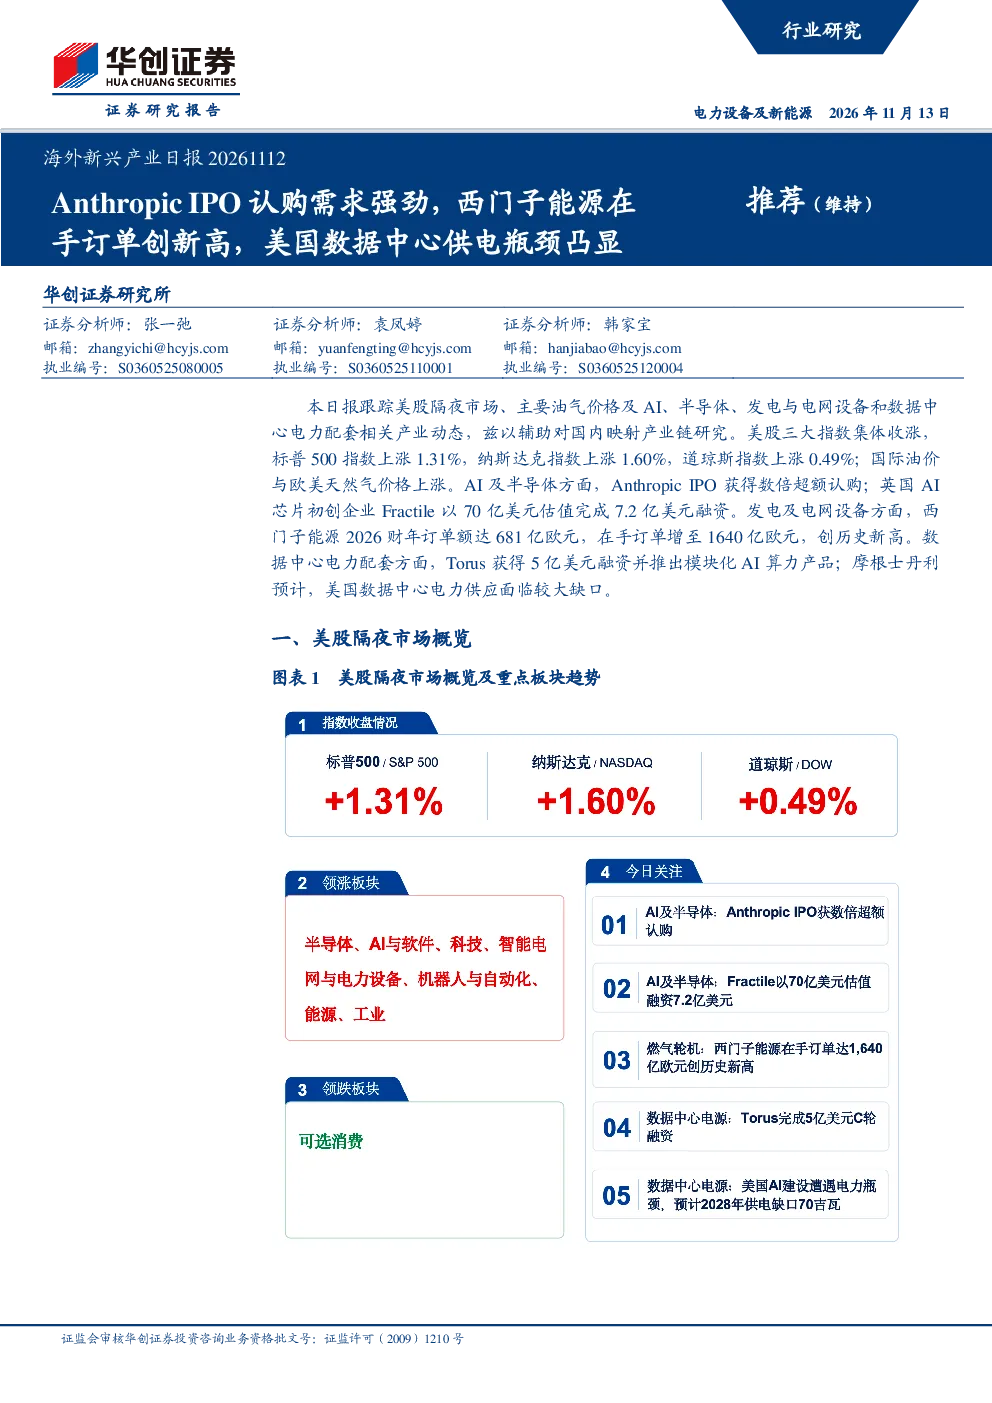
Anthropic首次公开募股获得数倍超额认购,主要来自大型投资者的需求。公司拟发行8.25亿股A类普通股,发行规模约643.5亿美元,同时进行私募配售筹集260亿美元,两项交易合计规模最高约904亿美元。这反映了市场对AI领域独角兽企业的认可,以及Anthropic在AI大模型技术方面的领先地位。公司计划于11月18日确定发行价格,11月19日在纳斯达克上市,其估值和融资规模均显示了对AI行业未来发展的乐观预期。
美国数据中心供电缺口问题如何解决?
美国数据中心电力供应面临缺口,预计2026至2028年累计新增关键IT用电需求约116GW,初始电力缺口约70GW。解决方案包括自备燃气发电、燃料电池、既有设施改造以及利用现有电网接入容量部署分布式AI推理算力。Torus公司推出的储能与AI算力一体化产品Foundry,通过集成储能、电力管理、制冷、网络及算力设备,可在预制式系统内实现约1至20MW的单站规模,并利用现有电网容量部署,目标签约到投入运行周期约12至16周,以缓解供电压力。
燃气轮机行业的发展趋势如何?
燃气轮机行业呈现积极发展趋势,西门子能源2026财年业绩亮眼,全年订单额681亿欧元,同比增长18.8%;营收442亿欧元,同比增长15.5%。特殊项目前利润率提升至12.4%,净利润同比增长145.0%至41.29亿欧元,税前自由现金流达87.99亿欧元。燃气发电服务和电网技术业务订单分别增长45.9%和14.5%,推动集团在手订单增至1640亿欧元,创历史新高。公司预计2027财年可比营收增长14%至16%,特殊项目前利润率达14%至16%,显示出行业增长动能强劲。
AI及半导体赛道的投资机会有哪些?
AI及半导体赛道投资机会集中于技术领先和商业化能力强的企业。Anthropic作为AI大模型领域的代表,获得数倍超额认购,其IPO规模约643.5亿美元,加上私募配售筹集260亿美元,合计规模最高约904亿美元,显示出市场对其技术实力的认可。Fractile完成7.2亿美元C轮融资,估值约70亿美元,专注于研发面向AI推理的专用芯片及配套软硬件系统,计划于2027年推出首款商用芯片,其技术路线符合AI算力需求升级趋势。这些企业的发展将推动AI产业链的持续扩张。
本报告有哪些风险提示需要注意?
本报告提示的主要风险包括:AI企业融资及商业化进展不及预期,可能导致市场估值调整或业务拓展受阻;数据中心建设及电力配套不及预期,可能影响AI算力的实际供给能力;发电及电网设备需求与订单兑现风险,宏观经济波动或政策变化可能影响行业投资回报。这些风险需结合行业周期和企业自身经营情况综合评估,谨慎决策。