猜你想问
这份研报的核心内容是什么?
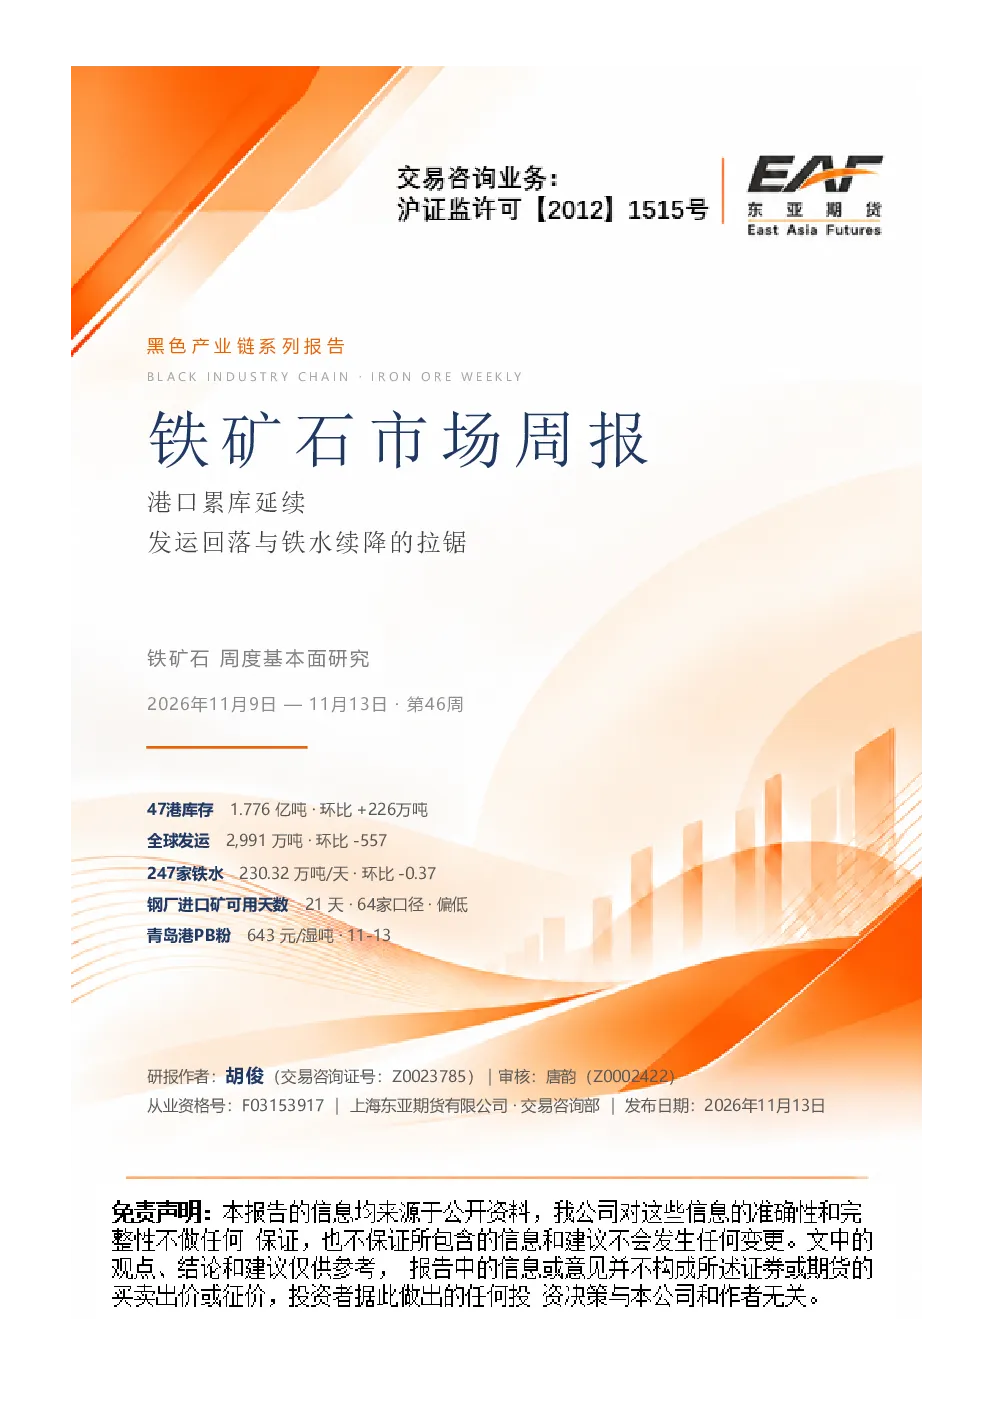
本报告分析了铁矿石市场的供需关系。核心压制来自47港库存累库,周增226万吨,同比约+2000万吨,到港放量与高位库存对价格形成约束。边际支撑在于全球发运量环比回落557万吨,铁水产量连续第五周回落但降幅收窄,钢厂进口矿可用天数偏低。报告关注发运回落对到港的影响、累库是否延续、铁水止跌情况三条主线,以及西芒杜二系列投产的中长期变量。盘面与基本面方向一致,无背离现象。
铁矿石行业未来发展趋势如何?
铁矿石行业未来面临供应宽松格局。四季度海外发运旺季和矿山扩产周期持续,供应压力未实质缓解。中长期看,西芒杜二系列投产(每年各3000万吨)和几内亚出口放量进一步确认供应宽松。需求端,铁水产量是关键锚点,目前连续第五周回落但降幅收窄,钢厂亏损驱动检修和按需采购。库存端,47港库存持续累库,处历史高位,去化拐点尚未出现。这些因素共同决定了铁矿石价格的中长期走势。
报告重点分析了哪些方向?
报告重点分析了供应、需求、库存和价格结构四个方向。供应端关注全球发运量、澳洲巴西发运、港口库存变化及中长期供给变量如西芒杜二系列投产。需求端聚焦铁水产量、高炉开工率、钢厂盈利率和采购行为。库存端分析45港和47港库存变化、疏港量及对价格的压制路径。价格结构方面,考察主力合约价格、现货价格及成本端约束。这些分析共同构成了对铁矿石市场的全面解读。
当前铁矿石市场处于什么状态?
当前铁矿石市场处于供增需减和高库存状态。供应端,全球发运量虽环比回落但前期高位对应的到港压力仍将逐步兑现,港口库存持续累库。需求端,铁水产量连续第五周回落但降幅收窄,钢厂亏损驱动检修和按需采购,冬储补库未实质启动,库存可用天数偏低。价格方面,主力合约周跌约2.6%领跌黑色系,现货价格逼近部分非主流矿山成本线。市场整体呈现供应宽松、需求疲软和高库存格局。
研报提示了哪些风险?
研报提示了四类风险:一是海外矿山发运节奏和飓风季扰动的超预期变化可能影响供应;二是国内宏观政策与地产端超预期改善可能带动黑色系整体波动;三是汇率和海运费波动会扰动进口成本;四是采暖季限产政策对铁水和港口疏港的双重影响存在不确定性。这些因素都可能对铁矿石市场产生重大影响,需密切关注。