猜你想问
这份研报主要讲了什么内容?
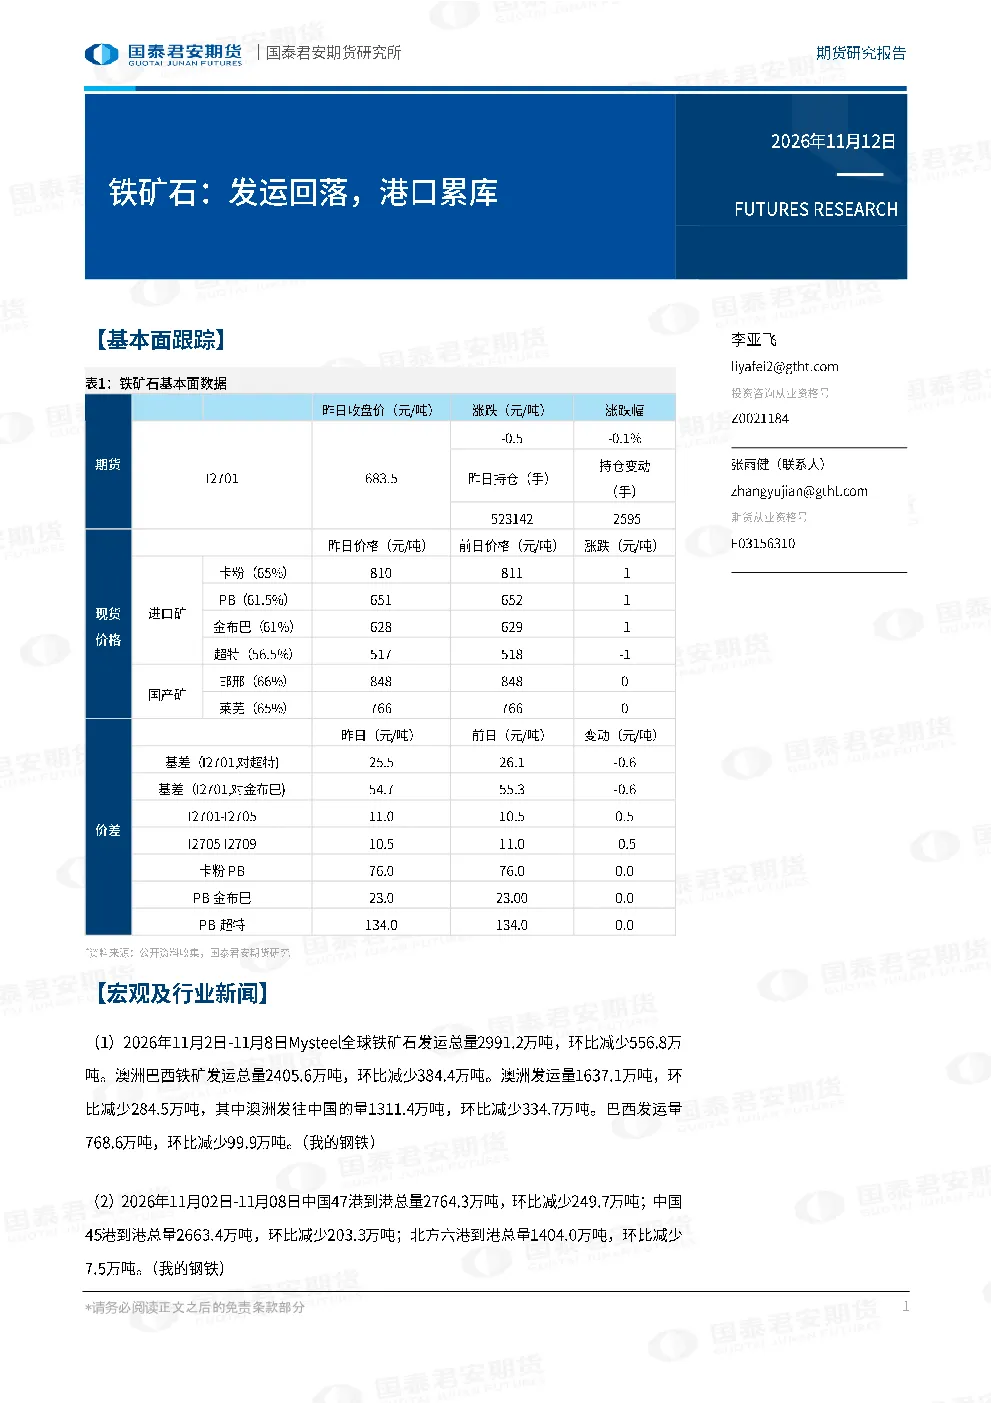
本报告主要关注铁矿石基本面变化,指出全球及中国铁矿石发运量回落,导致港口库存累积。报告分析了2026年11月2日-11月8日的全球及中国铁矿石发运和到港数据,显示供应端收缩,港口库存压力加大,可能对市场价格形成支撑。
铁矿石行业未来发展趋势如何?
铁矿石行业未来发展趋势需关注全球铁矿石供需关系变化。当前发运量回落和港口库存累积显示短期供应压力,长期则受全球矿业开采、中国钢铁需求等因素影响。需持续跟踪主要产区和消费国的政策变化及市场动态。
报告重点分析了哪些方面?
报告重点分析了全球及中国铁矿石发运量和港口库存数据。通过对比2026年11月2日-11月8日与前一周的数据,揭示了铁矿石供应端收缩的迹象,并探讨了其对市场价格可能产生的影响。
当前铁矿石市场现状如何判断?
当前铁矿石市场呈现供应端收缩和港口库存累积的特征。全球发运量环比减少556.8万吨,中国到港量环比减少249.7万吨,显示供应减少而库存增加,市场可能面临阶段性支撑。需关注后续供需变化及价格走势。
阅读这份研报需要注意哪些风险?
阅读本报告需注意铁矿石市场受多种因素影响的风险。包括全球宏观经济波动、主要产区和消费国政策调整、海运成本变化等。此外,港口库存数据可能存在统计误差,需结合多维度信息综合判断市场趋势。
你可能感兴趣
铁矿石市场周报:港口累库加速与盘面领涨的背离 发运回升、铁水第四周回落
东亚期货2026-11-06
铁矿石:发运回升,港口累库
国泰君安证券2026-11-04
铁矿石:发运回升,港口累库
国泰君安证券2026-11-05
铁矿石:发运环比下降,港口累库
国泰君安证券2026-11-11
铁矿石:发运回升,港口继续累库
国泰君安证券2026-10-22
钢矿早报:澳巴发运回落但港口继续累库,疏港和铁水小幅
大越期货2026-10-19
铁矿石周报:铁水止跌,发运回落或影响铁矿季节性累库趋缓
广发期货2024-01-14
全球发运有所回落 铁矿石港口库存出现去库
国新国证期货2024-09-18
铁矿石市场周报:港口重回累库、到港大幅回落 铁水续降与海运费反弹的拉锯
东亚期货2026-10-30
铁矿石周报:铁水环比回落,港口延续累库
广发期货2026-01-18