猜你想问
铁矿石发运量近期有何变化?
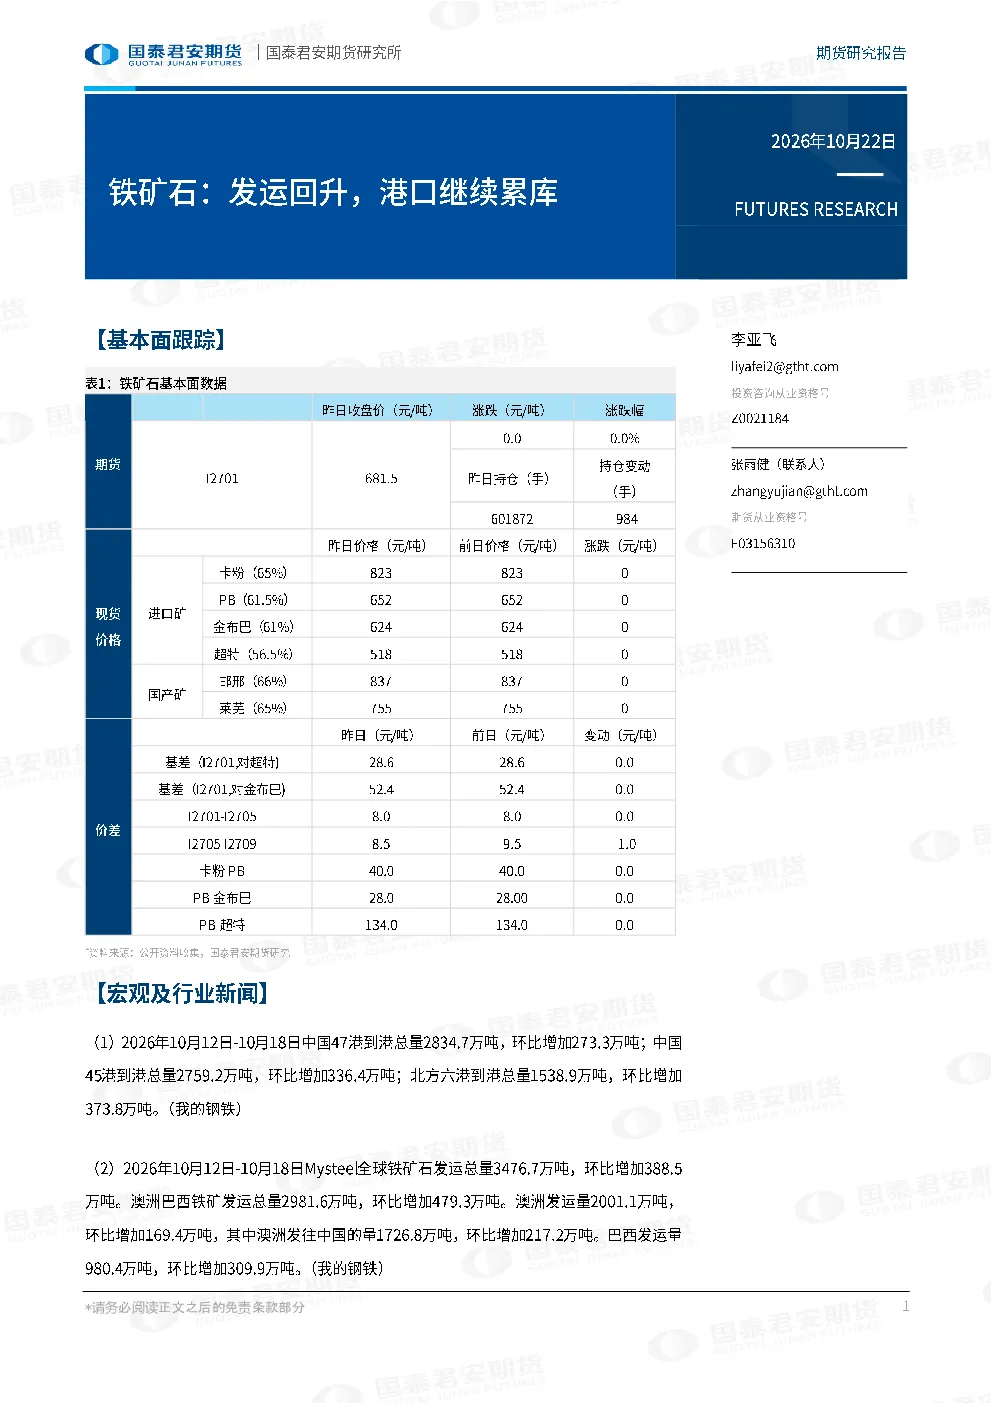
近期铁矿石发运量显著增加,尤其是澳洲发往中国的量环比大幅提升。2026年10月12日-10月18日,Mysteel全球铁矿石发运总量3476.7万吨,环比增加388.5万吨。其中,澳洲巴西铁矿发运总量2981.6万吨,环比增加479.3万吨。澳洲发运量2001.1万吨,环比增加169.4万吨,其中澳洲发往中国的量1726.8万吨,环比增加217.2万吨;巴西发运量980.4万吨,环比增加309.9万吨。这些数据表明全球及中国铁矿石供应端存在明显增量。
中国港口铁矿石库存现状如何?
中国港口铁矿石库存持续增加,主要由于到港量回升。2026年10月12日-10月18日,中国47港到港总量2834.7万吨,环比增加273.3万吨;中国45港到港总量2759.2万吨,环比增加336.4万吨;北方六港到港总量1538.9万吨,环比增加373.8万吨。港口库存的持续累库反映出当前供需关系的变化,需持续关注其对市场情绪及价格的影响。
铁矿石行业未来发展趋势如何?
铁矿石行业未来发展趋势需关注全球供应格局及中国需求变化。当前澳洲发往中国的量显著增加,可能对国内铁矿石价格形成一定压力。同时,中国港口库存的持续累库也暗示供应过剩风险。长期来看,铁矿石价格受全球宏观经济及钢铁行业景气度影响较大,需结合下游需求情况综合判断。
本研报重点分析了哪些方面?
本研报重点分析了铁矿石发运量及港口库存变化。数据显示近期全球发运量显著回升,尤其是澳洲对华发运量大幅增加,同时中国港口到港量及库存均呈现环比增长态势。报告通过量化数据揭示了当前铁矿石供应端的主要变化,为市场参与者提供了基本面层面的参考。
本研报存在哪些风险提示?
本报告观点和信息仅供国泰君安期货有限公司的专业投资者参考,不构成投资建议,投资者需自行承担风险。报告信息来源于已公开资料,准确性、完整性或可靠性不作保证,过往表现不代表未来表现。市场有风险,投资需谨慎,所有判断性表述均需以官方公告为准。