猜你想问
这份研报主要分析了什么内容?
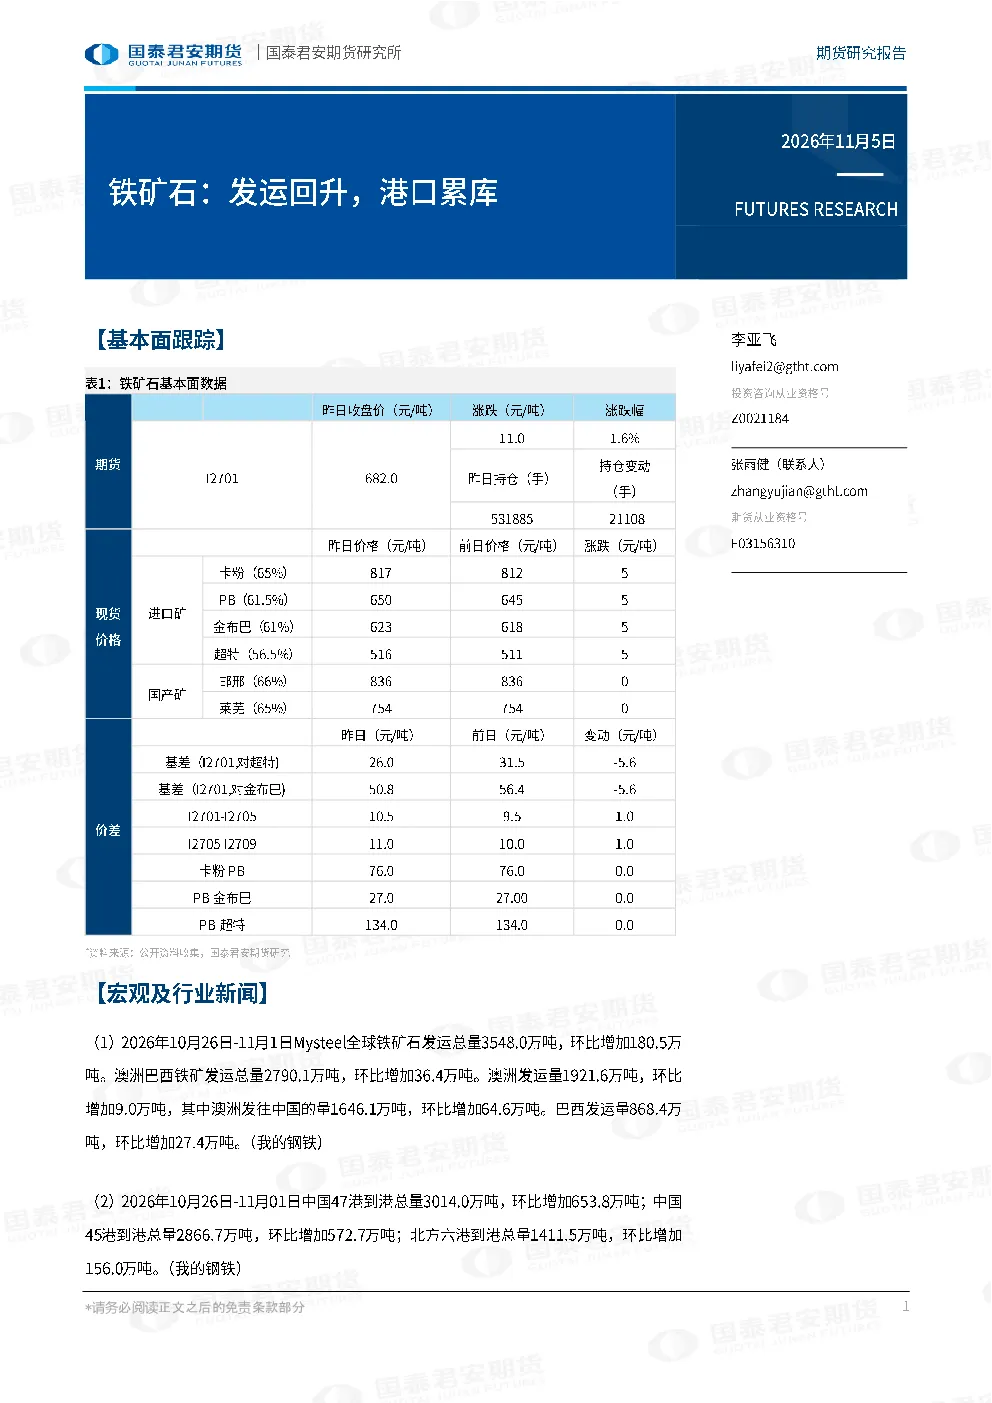
这份研报主要分析了铁矿石发运量和港口库存的变化情况。报告指出,2026年10月26日-11月1日,全球铁矿石发运总量环比增加180.5万吨至3548.0万吨,其中澳洲巴西发运总量增加36.4万吨至2790.1万吨。同期,中国港口到港总量环比大幅增加653.8万吨至3014.0万吨,其中北方六港增加156.0万吨至1411.5万吨。这些数据反映了铁矿石供需关系的变化,为市场参与者提供了重要的基本面信息。
铁矿石行业未来发展趋势如何?
铁矿石行业未来发展趋势受多种因素影响。从全球发运量回升来看,主要产区的供应能力有所恢复,但中国港口库存的持续累库表明国内需求可能存在压力。铁矿石价格波动与供需平衡、宏观经济环境、环保政策等因素密切相关。投资者需关注国内外经济形势变化、钢铁行业开工情况以及港口库存的动态调整,以把握行业长期发展趋势。
研报重点分析了哪些方面?
研报重点分析了全球铁矿石发运量的变化趋势和国内港口库存的累积情况。报告详细统计了澳洲和巴西的发运数据,以及中国主要港口的到港量变化。通过对比分析,揭示了铁矿石供应端和需求端的最新动态。此外,报告还强调了数据来源的可靠性,并提示投资者关注基本面变化对市场的影响。这些分析为理解铁矿石市场现状提供了重要参考。
当前铁矿石市场现状如何判断?
当前铁矿石市场呈现供应端有所改善但需求端压力显现的态势。全球发运量回升显示主要产区供应正常,而中国港口库存的快速累积则反映出国内需求可能放缓。这种供需错配可能导致铁矿石价格承压。市场参与者需密切关注国内外宏观经济政策、钢铁行业开工率以及环保限产措施等因素,这些因素将共同影响铁矿石市场的短期和中期表现。
研报中有哪些风险提示需要注意?
研报强调内容仅供专业投资者参考,不构成投资建议。投资者需自行承担风险。报告信息来源于公开资料,其准确性不保证,公司不承担相关责任。分析师力求内容独立客观,不代表公司立场。报告版权归属国泰君安期货,未经许可不得翻版或引用。这些风险提示提醒投资者在决策时需谨慎评估信息来源的可靠性,并充分考虑市场的不确定性。