猜你想问
豪威集团2026年第三季度报告核心内容有哪些?
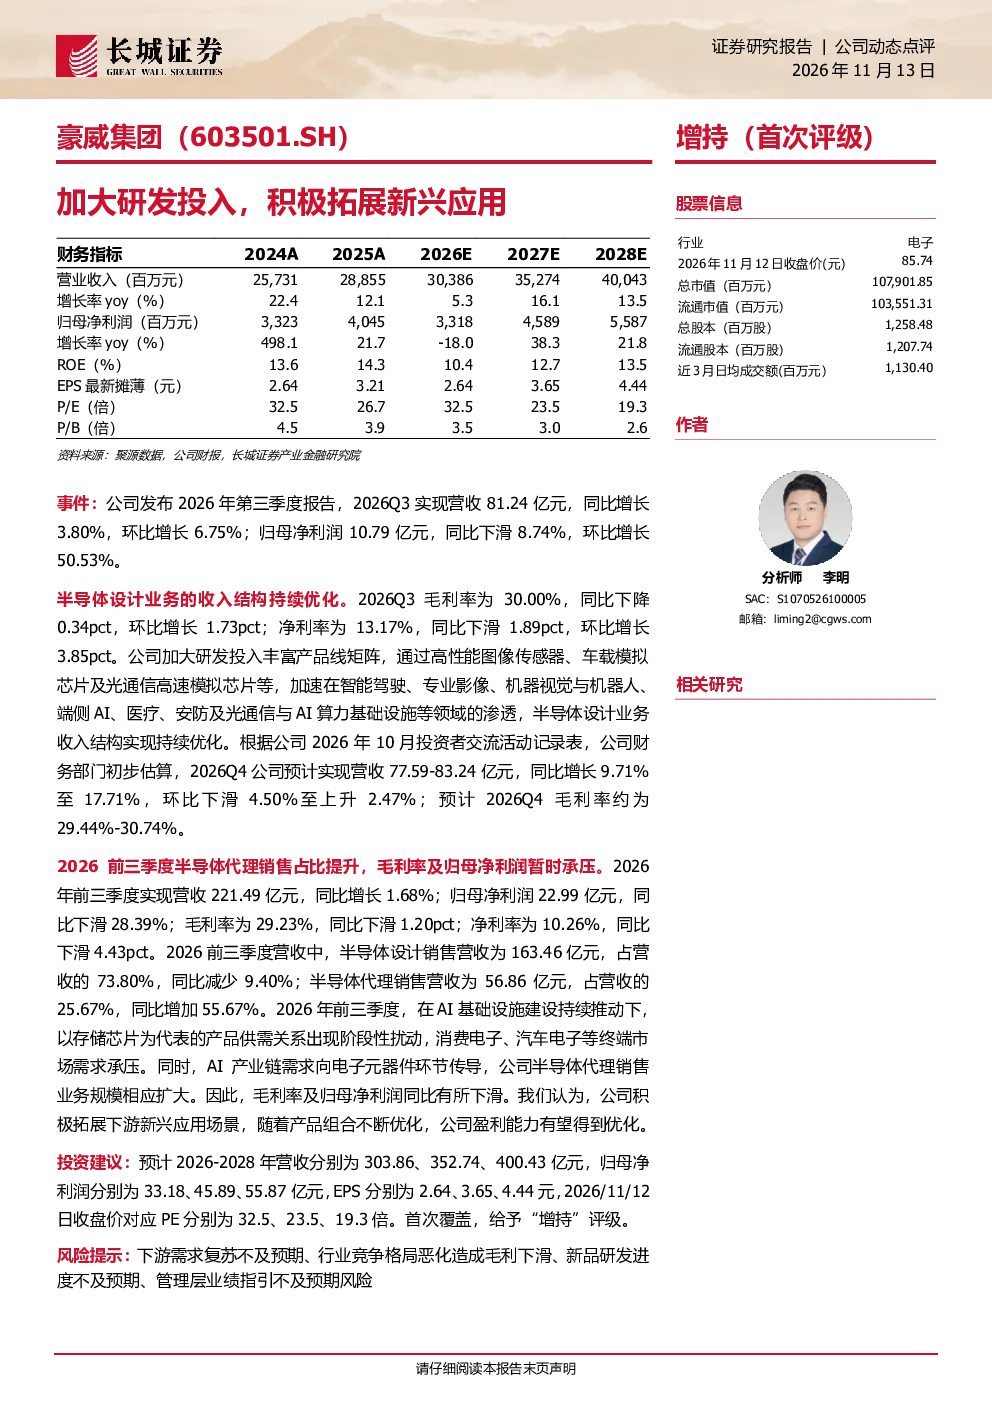
豪威集团2026年第三季度报告显示,公司实现营收81.24亿元,同比增长3.80%,环比增长6.75%;归母净利润10.79亿元,同比下滑8.74%,环比增长50.53%。半导体设计业务收入结构持续优化,2026Q3毛利率为30.00%,净利率为13.17%。公司加大研发投入丰富产品线,加速在智能驾驶、专业影像、机器视觉与机器人、端侧AI、医疗、安防及光通信与AI算力基础设施等领域的渗透。根据公司初步估算,2026Q4预计实现营收77.59-83.24亿元,同比增长9.71%至17.71%,环比下滑4.50%至上升2.47%;预计毛利率约为29.44%-30.74%
半导体行业赛道发展趋势如何?
半导体行业正加速向新兴应用领域渗透,尤其在智能驾驶、专业影像、机器视觉与机器人、端侧AI、医疗、安防及光通信与AI算力基础设施等领域展现出强劲增长潜力。随着AI基础设施建设的推动,存储芯片供需关系出现扰动,但行业整体仍处于快速发展阶段。企业通过加大研发投入、丰富产品线,积极拓展下游新兴应用场景,有望提升盈利能力。未来几年,半导体行业将继续保持高景气度,技术创新和市场需求的双重驱动将推动行业持续增长
豪威集团报告重点分析了哪些方向?
豪威集团报告重点分析了公司在半导体设计业务上的收入结构优化,以及在智能驾驶、专业影像、机器视觉与机器人、端侧AI、医疗、安防及光通信与AI算力基础设施等新兴应用领域的渗透情况。报告还揭示了公司加大研发投入对产品线丰富度的提升作用,以及AI基础设施建设对存储芯片供需关系的影响。此外,报告对2026年第四季度及未来几年的营收、净利润、EPS和PE进行了预测,并首次覆盖给予“增持”评级
当前半导体市场现状如何判断?
当前半导体市场呈现结构性分化,AI基础设施建设推动存储芯片需求增长,但消费电子、汽车电子市场需求承压。AI产业链需求向电子元器件环节传导,导致代理销售业务规模扩大。企业通过加大研发投入和拓展新兴应用场景,积极应对市场变化。整体来看,半导体行业仍处于转型升级阶段,技术创新和市场需求是推动行业发展的关键因素
豪威集团研报存在哪些风险提示?
豪威集团研报提示的风险包括:下游需求复苏不及预期可能导致业绩增长放缓;行业竞争格局恶化可能造成毛利下滑;新品研发进度不及预期可能影响未来市场竞争力;管理层业绩指引不及预期可能引发市场担忧。此外,AI基础设施建设带来的存储芯片供需关系波动,以及消费电子、汽车电子市场需求变化,也是公司需要关注的潜在风险因素