猜你想问
信用分层对债券市场有什么影响?
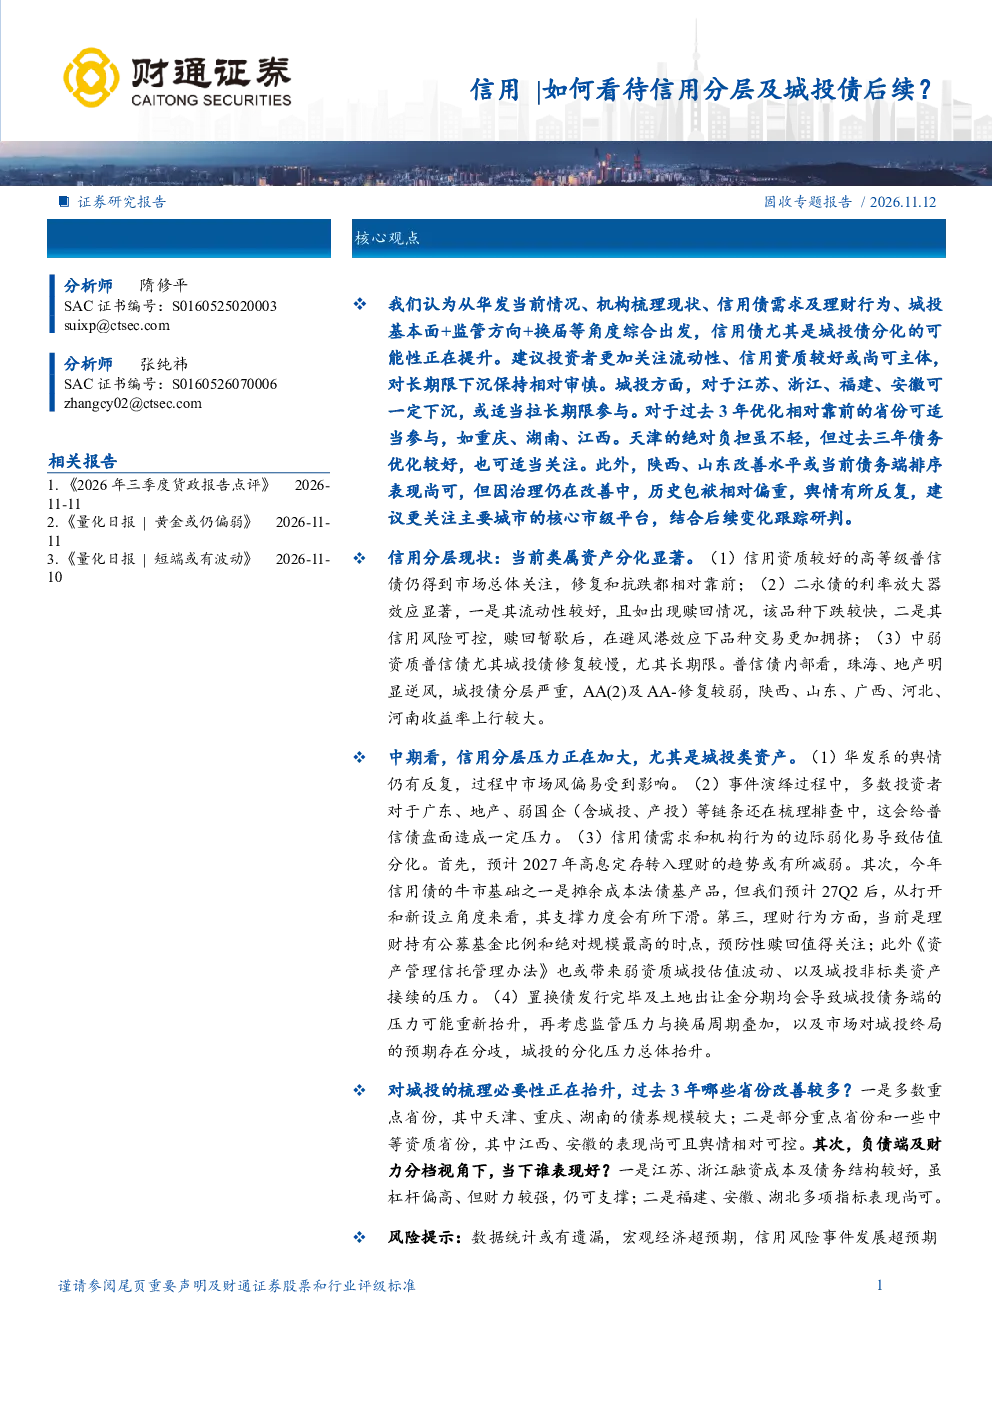
信用债市场呈现显著分层,高等级普信债和中等级3年期内普信债修复较好,二永债流动性好且利率放大器效应明显,中低等级普信债尤其是城投债修复较慢,尤其是长期限。这种分层反映了市场对不同信用等级资产的供需关系和风险偏好变化,高等级资产受益于资金避险情绪,而中低等级资产则面临更多基本面和流动性挑战。二永债因其高流动性成为市场关注焦点,但其利率放大器效应也意味着风险集中度增加。城投债修复缓慢则与地方政府债务压力、投资者风险偏好下降等因素相关,长期限城投债面临的再融资风险更大。
城投债未来发展趋势如何?
城投债市场未来面临信用分层压力加大的趋势,尤其是城投类资产。主要原因包括华发系舆情反复引发的市场担忧、投资者对广东、地产、弱国企等链条的梳理排查、信用债需求边际弱化和机构行为变化、化债倒计时导致的地方政府财政压力、监管压力与换届周期叠加的影响,以及市场对城投终局预期的不确定性。区域和评级分化将持续存在,多数重点省份如天津、重庆、湖南等改善较多,而发达省份如福建、山东等改善幅度较小。不同负债端省份的偿债压力也不同,第一档基本面稳健,第二档偿债能力突出,第三档面临较大偿债与再融资压力。
报告中重点关注了哪些城投债区域?
报告重点关注了不同区域和资质的城投债表现。区域改善分化明显,多数重点省份如天津、重庆、湖南等改善较多,部分重点省份和中等资质省份如江西、安徽等表现尚可,而发达省份如福建、山东等改善幅度较小。从负债端视角看,第一档如北上广、江苏、浙江等基本面稳健,第二档如福建、湖北、安徽等偿债能力、EBITDA付息覆盖表现突出,第三档如云南、甘肃、天津等偿债与再融资压力相对突出。城投债区域和评级间分化显著,AAA、AA+主体估值表现相对较好,AA(2)及AA-主体缺口较大。投资者需结合区域资质和偿债能力进行差异化配置。
当前信用债市场现状如何?
当前信用债市场呈现显著分层,二永债、高等级普信债、中等级3年期内普信债修复较快,而中等级5年期附近中票、中低等级城投债修复偏差。二永债流动性好且利率放大器效应显著,成为市场关注焦点。普信债内部分化明显,珠海国企(华发系拖累明显)、地产板块表现较差,城投债区域和评级间分化显著,AAA、AA+主体估值表现相对较好,AA(2)及AA-主体缺口较大。这种现状反映了市场对不同信用等级资产的供需关系和风险偏好变化,高等级资产受益于资金避险情绪,而中低等级资产则面临更多基本面和流动性挑战。
投资城投债有哪些风险需要注意?
投资城投债需关注多重风险。首先,信用分层压力加大,尤其是城投类资产,面临华发系舆情反复、投资者对广东、地产、弱国企等链条梳理排查、信用债需求边际弱化、化债倒计时导致的地方政府财政压力、监管压力与换届周期叠加、市场对城投终局预期分歧等多重因素影响。其次,区域和评级分化将持续存在,不同区域和资质的城投债表现差异较大,投资者需结合区域资质和偿债能力进行差异化配置。此外,二永债的利率放大器效应也意味着风险集中度增加。长期限城投债面临的再融资风险更大,投资者需保持审慎。关注流动性好、信用资质较好或尚可主体,对长期限下沉保持审慎,避免过度集中配置于单一区域或资质的城投债。