猜你想问
10月工程机械行业景气度如何?
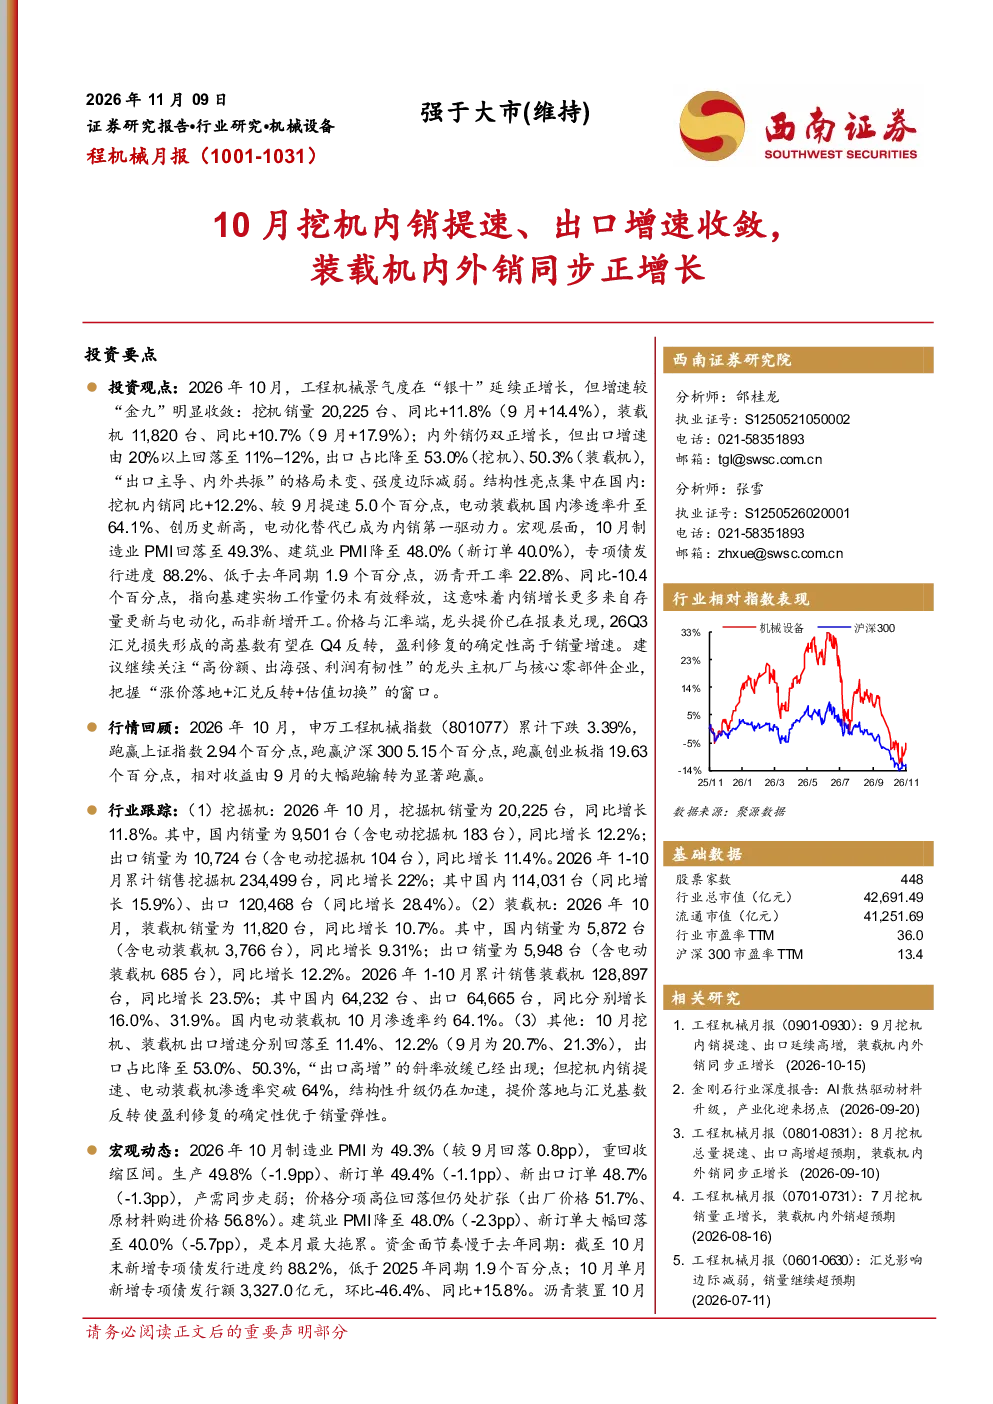
2026年10月,工程机械行业景气度延续正增长,但增速较9月明显收敛。挖机销量20,225台,同比增长11.8%(9月+14.4%),其中内销9,501台(含电动183台),同比增长12.2%;出口10,724台(含电动104台),同比增长11.4%。装载机销量11,820台,同比增长10.7%,其中内销5,872台(含电动3,766台),同比增长9.31%;出口5,948台(含电动685台),同比增长12.2%。内外销仍双正增长,但出口增速由20%以上回落至11%-12%,出口占比降至53.0%(挖机)、50.3%(装载机)。“出口主导、内外共振”的格局未变,强度边际减弱。结构性亮点集中在国内:挖机内销同比+12.2%,较9月提速5.0个百分点;电动装载机国内渗透率升至64.1%,创历史新高,电动化替代成为内销第一驱动力。
工程机械行业未来发展趋势是什么?
工程机械行业未来发展趋势显示,电动化替代成为内销第一驱动力。10月国内电动装载机渗透率约64.1%,较9月(58.6%)提升约5.5个百分点、创历史新高。同时,挖机内销同比+12.2%,较9月提速5.0个百分点,出口增速虽回落但仍保持正增长。行业结构性亮点集中在国内市场,内销增长更多来自存量更新与电动化,而非新增开工。此外,价格与汇率端,龙头提价已在报表兑现,26Q3汇兑损失形成的高基数有望在Q4反转,盈利修复的确定性高于销量增速。
本报告重点分析了哪些方向?
本报告重点分析了工程机械行业的销量数据、出口占比变化、电动化替代趋势以及宏观环境对行业的影响。具体包括:挖机和装载机的内外销销量及增速对比,出口增速收敛但占比仍高,“出口主导、内外共振”格局的边际变化;电动装载机国内渗透率创历史新高,成为内销增长的主要动力;宏观层面,制造业PMI回落、基建实物工作量释放不足,内销增长更多来自存量更新与电动化;龙头提价和汇兑反转对盈利的潜在修复作用。
当前工程机械市场现状如何判断?
当前工程机械市场现状表现为景气度延续正增长但增速收敛。挖机销量同比增长11.8%,内销增速12.2%,出口增速11.4%;装载机销量同比增长10.7%,内销增速9.31%,出口增速12.2%。出口增速由高位回落至11%-12%,出口占比降至50%-53%。市场呈现“出口主导、内外共振”格局,但强度边际减弱。电动化替代加速,成为内销增长的核心驱动力。宏观层面,基建实物工作量释放不足,内销增长更多来自存量更新与电动化。价格与汇率端,龙头提价和汇兑反转或带来盈利修复。
本报告提示了哪些风险?
本报告提示了宏观经济与内需复苏不及预期风险;更新周期兑现节奏与需求前置透支风险;海外贸易壁垒与地缘政治风险;汇率波动风险。具体而言,宏观经济与内需复苏不及预期可能导致行业景气度下滑;更新周期兑现节奏与需求前置透支可能影响未来销量持续性;海外贸易壁垒与地缘政治风险可能影响出口业务;汇率波动风险可能影响企业盈利。需关注这些风险对行业发展的潜在影响。