猜你想问
8月工程机械行业主要数据表现如何?
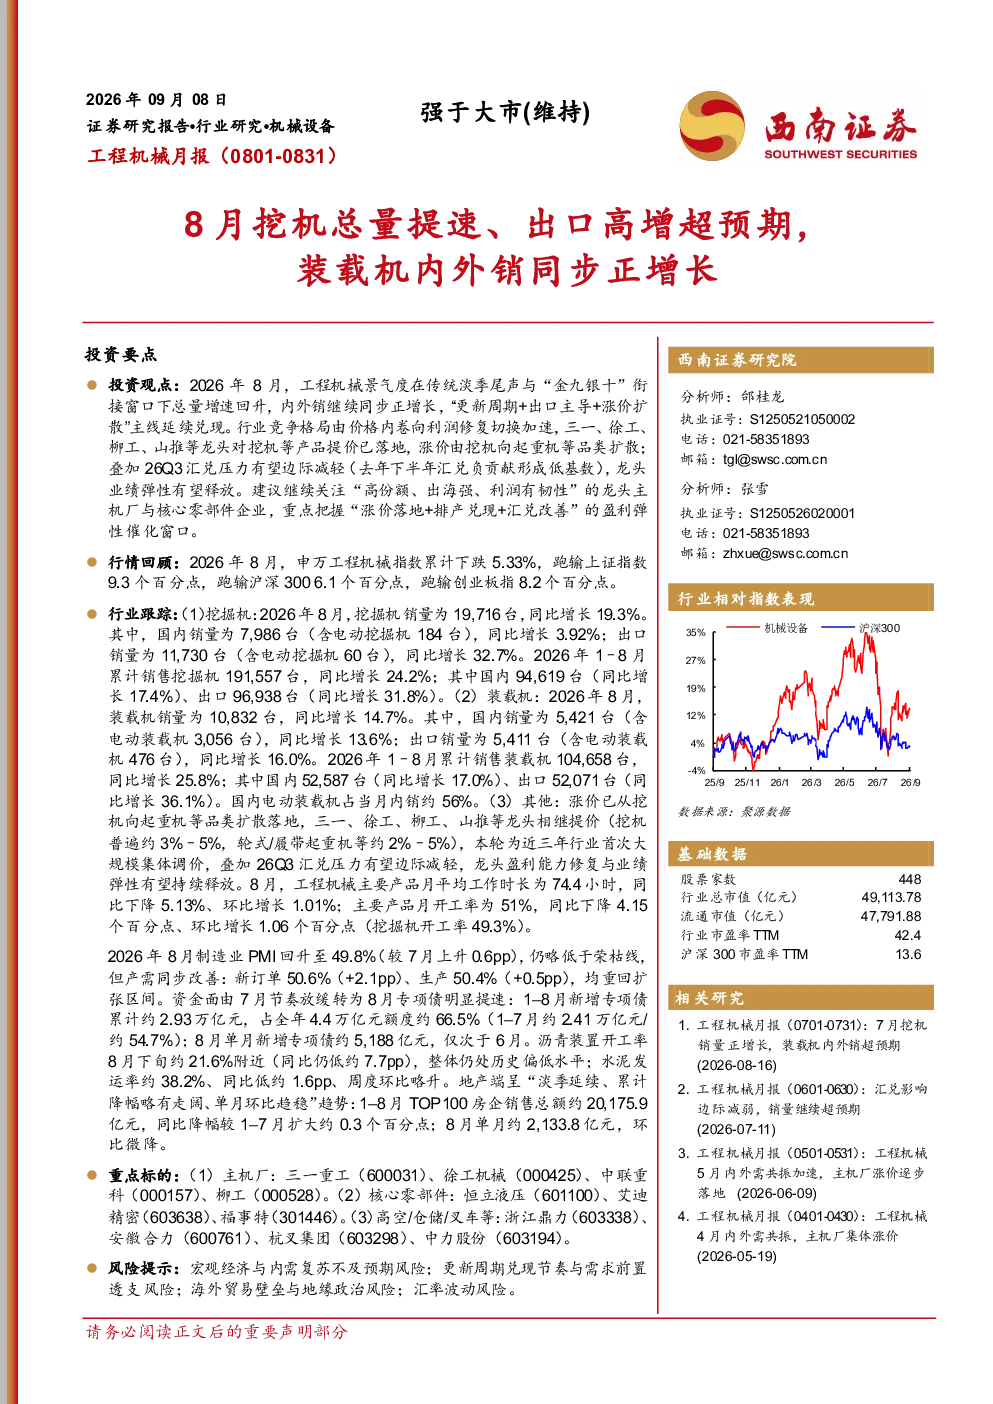
2026年8月,挖掘机销量19,716台,同比增长19.3%,其中出口销量11,730台,同比增长32.7%,出口占比约59.5%。装载机销量10,832台,同比增长14.7%,出口销量5,411台,同比增长16.0%,出口占比约50%。1-8月累计销量方面,挖掘机同比增长24.2%,装载机同比增长25.8%。国内市场方面,挖掘机国内销量同比增长3.92%,装载机国内销量同比增长13.6%。电动装载机渗透率持续提升,8月约56.4%,1-8月累计约58.0%
工程机械行业未来发展趋势是什么?
工程机械行业未来发展趋势显示,出口导向特征持续强化,挖掘机出口占比已超59.5%,装载机出口占比约50%,外需仍是重要支撑。电动化替代进程加速,国内电动装载机渗透率持续提升。行业价格体系逐步传导,三一、徐工等龙头相继提价,涨价已从挖机向起重机等品类扩散。同时,行业盈利能力有望修复,26Q3汇兑压力有望边际减轻,业绩弹性有望持续释放。
本报告重点分析了哪些方面?
本报告重点分析了挖掘机和装载机的销量数据、出口表现及电动化替代进程。同时关注了行业价格趋势,指出涨价已从挖机向起重机等品类扩散。此外,报告还分析了行业开工率变化,8月主要产品月平均工作时长74.4小时,同比下降5.13%但环比增长1.01%;主要产品月开工率51%,同比下降4.15个百分点但环比增长1.06个百分点。报告还结合宏观动态,分析了制造业PMI、专项债发行、建材行业及地产销售等数据对行业的影响。
当前工程机械市场现状如何?
当前工程机械市场现状显示,行业景气水平有所改善但仍略低于荣枯线,2026年8月制造业PMI回升至49.8%。产需同步回暖,新订单、生产均重回扩张区间,外需亦有所改善。资金面方面,8月专项债明显提速,1-8月新增专项债累计约2.93万亿元,占全年额度约66.5%。但行业开工率仍处相对低位,8月主要产品月平均工作时长74.4小时,同比下降5.13%;主要产品月开工率51%,同比下降4.15个百分点。地产销售延续淡季,1-8月TOP100房企销售总额同比降幅较1-7月扩大约0.3个百分点。
本报告提示哪些风险?
本报告提示的主要风险包括:宏观经济与内需复苏不及预期风险,可能导致行业需求下降;更新周期兑现节奏与需求前置透支风险,可能影响后续市场表现;海外贸易壁垒与地缘政治风险,可能对出口业务造成冲击;汇率波动风险,可能影响企业盈利能力。此外,行业竞争格局变化、技术路线迭代风险等也需关注。