猜你想问
这份研报的核心内容是什么?
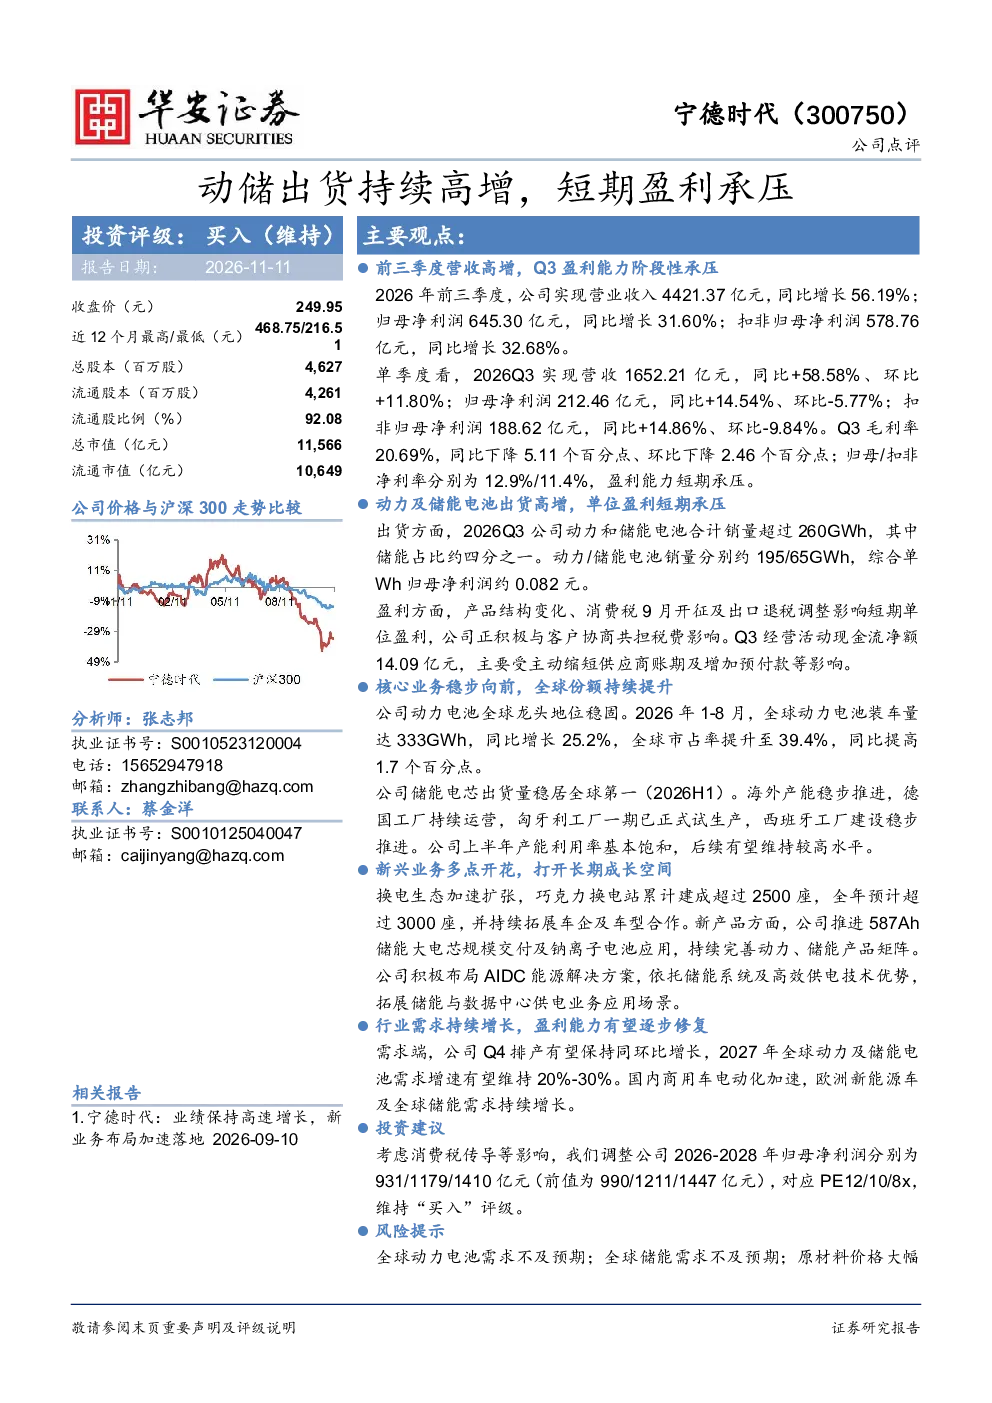
这份研报分析了宁德时代2026年前三季度营收同比增长56.19%,归母净利润同比增长31.60%的情况。Q3单季度营收同比增长58.58%,环比增长11.80%,但归母净利润同比仅增长14.54%,环比下降5.77%,毛利率和净利率均下降,短期盈利能力承压。报告还指出动力和储能电池合计销量超过260GWh,储能占比约四分之一,综合单Wh归母净利润约0.082元,产品结构变化、消费税开征及出口退税调整影响短期单位盈利,公司正积极与客户协商共担税费影响。
动力电池行业发展趋势如何?
动力电池行业需求持续增长,2026年1-8月全球动力电池装车量同比增长25.2%,宁德时代全球市占率提升至39.4%。未来几年全球动力及储能电池需求增速有望维持20%-30%。国内商用车电动化加速,欧洲新能源车及全球储能需求持续增长。同时,行业竞争加剧,产品结构变化和税费政策调整对短期盈利能力产生影响,但长期来看行业前景向好。
报告重点分析了哪些方面?
报告重点分析了宁德时代营收和盈利能力的变化,动力及储能电池出货量及单位盈利情况,全球市场份额和产能布局,以及新兴业务发展。报告指出公司动力电池全球市占率提升至39.4%,储能电芯出货量稳居全球第一,海外产能稳步推进。同时,报告也关注到换电生态、储能大电芯、钠离子电池等新兴业务的发展,这些业务有望打开长期成长空间。
当前动力电池市场现状如何?
当前动力电池市场呈现高增长态势,宁德时代等主要厂商出货量持续提升,全球动力电池装车量同比增长25.2%。储能电池需求快速增长,储能电芯出货量稳居全球第一。市场竞争激烈,产品结构不断优化,但消费税开征和出口退税调整等因素导致短期单位盈利承压。行业产能利用率基本饱和,未来几年需求增速有望维持20%-30%,市场前景广阔。
研报提到了哪些风险?
研报提示了全球动力电池需求不及预期、全球储能需求不及预期、原材料价格大幅波动、海外贸易政策不确定性以及海外产能建设及投产进展不及预期等风险。这些风险可能影响公司的营收和盈利能力。例如,原材料价格波动可能导致成本上升,海外贸易政策变化可能影响出口业务,产能建设不及预期可能限制未来发展。公司需密切关注这些风险并采取相应措施。