猜你想问
山西省2026年乘用车市场表现如何?
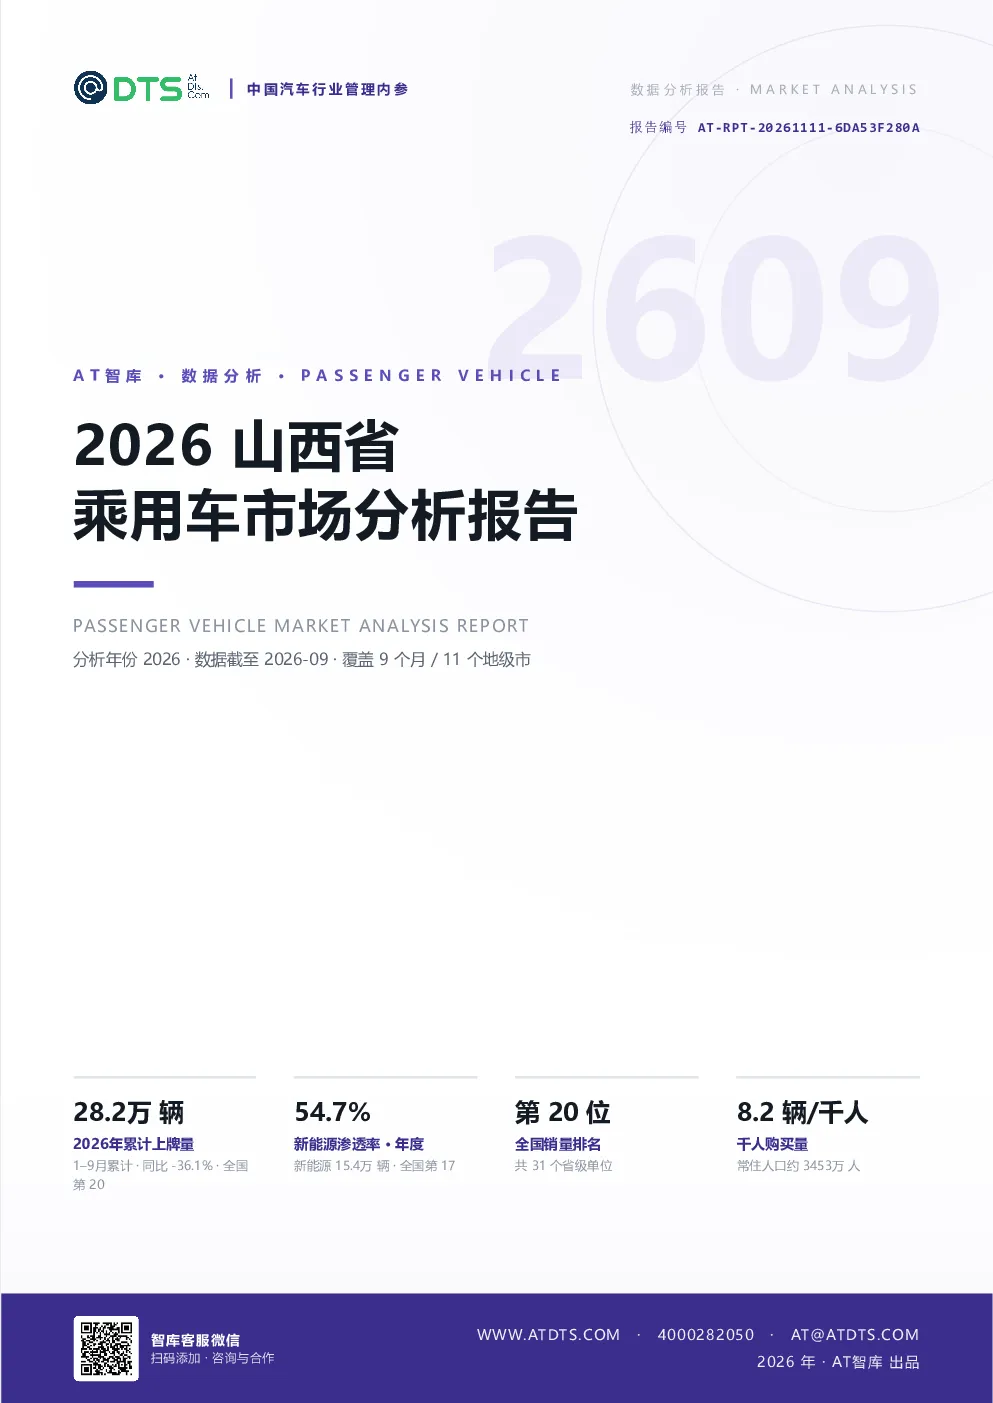
山西省2026年1-9月乘用车上牌量28.2万辆,同比下降36.1%,全国排名第20位。新能源渗透率54.7%,高于全国平均水平但同比仅增长5.7个百分点,渗透率全国排名第17位。最新单月上牌量3.5万辆,同比下降55.1%,环比增长2.8%。千人购买量8.2辆,全国排名第20位。市场总量下滑明显,但新能源渗透率表现相对较好。
山西省乘用车行业发展趋势如何?
山西省乘用车市场呈现新能源加速渗透、消费升级的特征。新能源渗透率持续提升,品牌集中度略有下降,中大型及以上车型占比逐渐增加。电动化已进入替代主导阶段,主力价格带的性价比竞争和渠道效率成为竞争关键。运城市新能源渗透率最高,达59.3%,显示出区域发展不均衡。
报告重点分析了哪些方面?
报告重点分析了山西省乘用车市场的规模、增速、渗透率及区域分布。品牌竞争方面,比亚迪销量领先,国产车占主导地位。新能源车型中,纯电动车占比65.5%,元车型销量居首。燃油车中,紧凑型SUV占比最高。太原市销量和千人购买量均居首,但市场整体处于全国中下游水平。
山西省乘用车市场现状如何判断?
山西省乘用车市场规模、增速、千人购买量均处于全国中下游水平,但新能源渗透率表现相对较好。总量下滑趋势明显,但新能源车渗透率持续提升。品牌方面,国产车占据主导,比亚迪市场份额最高。区域格局上,太原市销量占比38.6%,但运城市新能源渗透率最高。市场呈现总量下滑、新能源加速渗透、消费升级的特征。
研报存在哪些风险提示?
山西省乘用车市场总量下滑,可能影响相关企业营收。新能源渗透率虽提升,但增速放缓,市场竞争加剧。品牌集中度下降可能带来市场分散风险。区域发展不均衡可能导致资源分配不均。中大型车型占比增加可能推高整体售价,影响市场接受度。
你可能感兴趣
吉图咨询:2026年1-2月山西省汽车市场分析报告
交运设备求信咨询&吉图咨询&361ci2026-04-08
2026年7月份全国乘用车市场分析报告
交运设备乘联会2026-08-11
2026年广州市乘用车市场分析报告
交运设备AT智库2026-11-11
2026年贵州省乘用车市场分析报告
交运设备AT智库2026-11-11
2026年湖北省乘用车市场分析报告
交运设备AT智库2026-11-11
2026年8月份全国乘用车市场分析报告
交运设备乘联会2026-09-08
2026年9月份全国乘用车市场分析报告
交运设备乘联分会2026-10-12
山西省汽车市场分析报告2026Q1
交运设备求信咨询&吉图咨询2026-05-11
2026H1山西省汽车市场分析报告
交运设备吉图咨询2026-08-12
乘联会:2026年1月份全国乘用车市场分析
交运设备乘联会2026-02-09