猜你想问
禾赛科技最新财报核心数据有哪些?
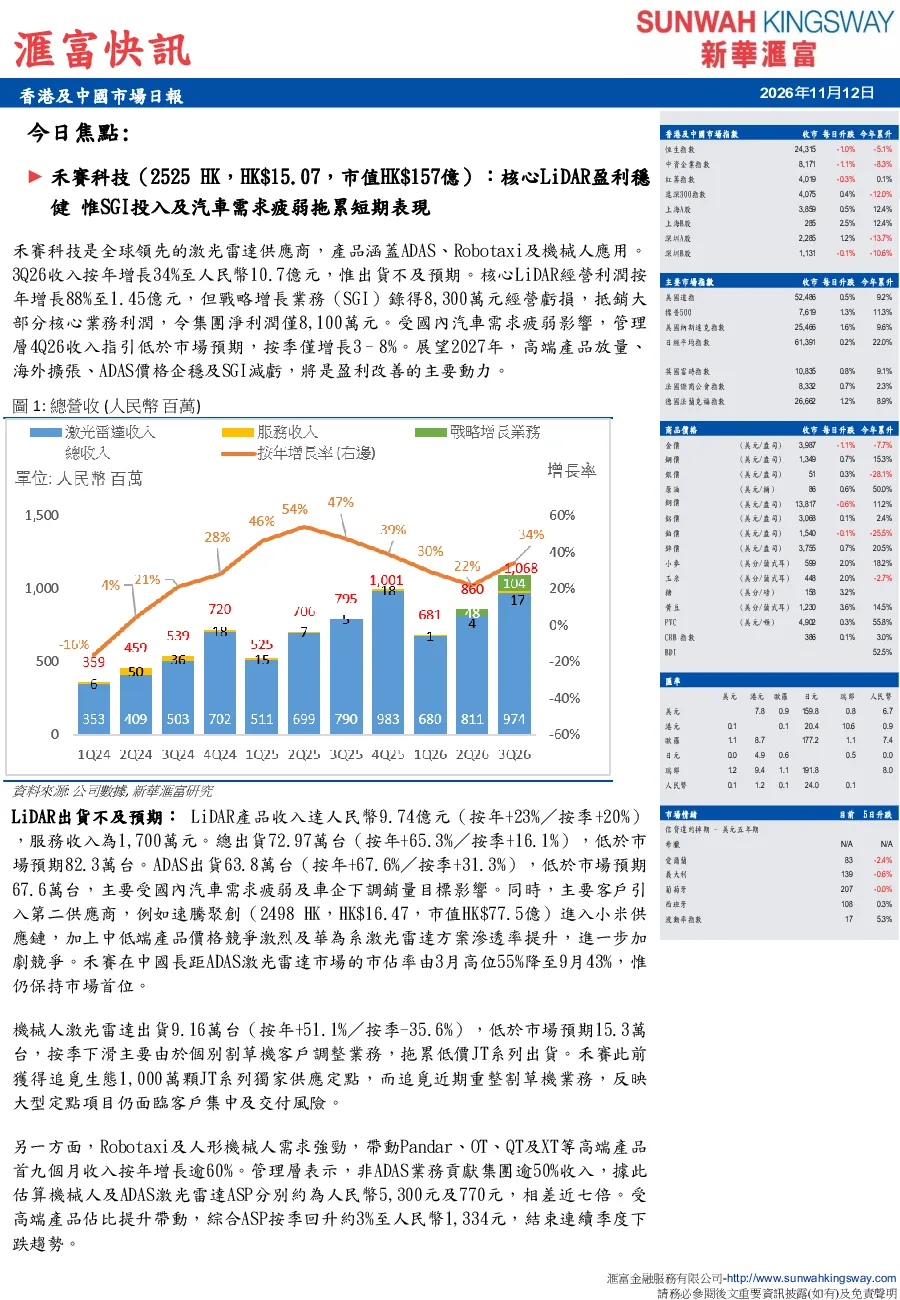
禾赛科技3Q26报告显示,整体收入按年增长34%至10.7亿元,但出货不及预期。核心LiDAR业务经营利润按年增长88%至1.45亿元,经营利润率达15%。SGI收入按季增长101.5%至9051万元,但经营亏损扩大至8300万元。集团净利润为8100万元(按年-19.1%),股东应占净利润为8079万元(按年-68.5%)。毛利率达41%,费用率37.5%
LiDAR行业发展趋势如何?
LiDAR行业面临国内汽车需求疲弱、车企下调销量目标、主要客户引入第二供应商、中低端产品价格竞争激烈及华为方案渗透率提升等多重挑战。但高端产品需求强劲,禾赛在中国长距ADAS激光雷达市场仍保持首位,Pandar、OT、QT及XT等高端产品首九个月收入按年增长逾60%。综合ASP按季回升约3%至1334元,高端产品ASP显著高于中低端产品(约7倍)
报告重点分析了哪些方面?
报告重点分析了禾赛科技核心LiDAR业务的盈利能力,SGI业务的商业化进展及财务表现,以及整体出货情况。特别关注了SGI收入增长与亏损的对比,高端产品ASP与市场份额变化,以及现金与负债状况。同时,报告也分析了国内汽车需求疲弱对短期业绩的影响,以及高端产品占比提升和海外项目放量对长期增长的支撑作用
当前LiDAR市场现状如何?
当前LiDAR市场面临汽车需求疲弱和价格竞争的双重压力。国内车企下调销量目标,主要客户引入第二供应商,导致禾赛LiDAR出货不及预期。市场份额方面,禾赛在中国长距ADAS激光雷达市场市占率由3月55%降至9月43%,但仍保持首位。高端产品需求强劲,但中低端产品价格竞争激烈。综合ASP按季回升约3%至1334元,高端产品ASP显著高于中低端产品(约7倍)
投资禾赛科技需注意哪些风险?
投资禾赛科技需关注短期业绩受国内汽车需求疲弱的影响,以及SGI业务盈利能力的不确定性。SGI收入虽按季增长101.5%,但经营亏损扩大至8300万元,抵销大部分核心业务利润。此外,报告显示4Q26收入按季仅增长3-8%,按年增速进一步放缓,反映国内汽车需求疲弱持续制约短期增长。长期增长仍需依赖高端产品占比提升、海外项目放量及SGI业务实现经营收支平衡