猜你想问
有友食品最新财报核心数据有哪些?
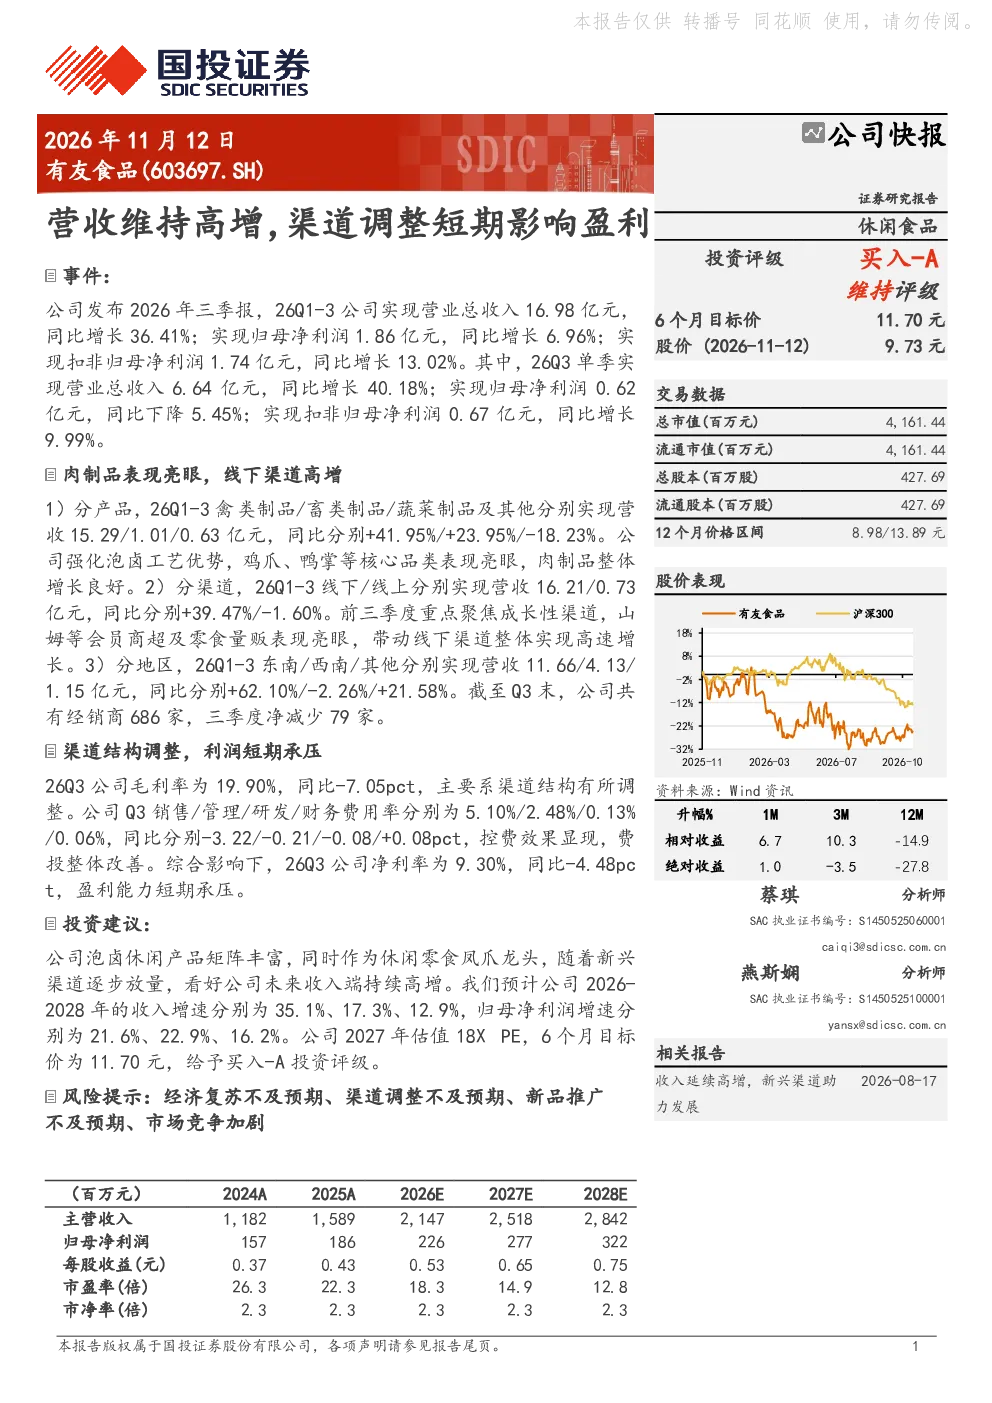
2026年前三季度,有友食品营业总收入16.98亿元,同比增长36.41%;归母净利润1.86亿元,同比增长6.96%;扣非归母净利润1.74亿元,同比增长13.02%。第三季度单季营收6.64亿元,同比增长40.18%,但归母净利润0.62亿元,同比下降5.45%,扣非归母净利润0.67亿元,同比增长9.99%。禽类制品表现突出,营收15.29亿元,同比增长41.95%。线下渠道增长显著,营收16.21亿元,同比增长39.47%
休闲零食行业发展趋势如何?
休闲零食行业持续向健康化、多元化、细分化发展,低卡、高蛋白、功能性零食受青睐。品牌集中度提升,头部企业通过产品创新和渠道拓展巩固市场地位。新兴渠道如社区团购、直播电商快速发展,为品牌提供新的增长点。预制零食、方便食品等细分赛道增长潜力大,行业整体保持稳健增长态势。
有友食品报告重点分析了哪些方面?
报告重点分析了有友食品的产品结构、渠道布局、区域分布及盈利能力变化。产品方面,禽类制品增长强劲,但蔬菜制品及其他分项有所下滑。渠道方面,线下渠道增长主要来自山姆等会员商超,线上渠道表现疲软。区域方面,东南地区增长显著,西南地区略有下滑。盈利能力短期受渠道结构调整影响,毛利率下降,净利率承压。
当前休闲零食市场现状如何?
当前休闲零食市场竞争激烈,品牌众多,产品同质化现象存在。消费者需求升级,对健康、品质、便捷性要求提高。线上渠道成为重要增长引擎,但线下渠道仍具优势。行业集中度逐步提升,头部企业通过并购、自研等方式扩大市场份额。新兴品牌依靠差异化定位和营销手段寻求突破。
有友食品研报提示了哪些风险?
研报提示有友食品面临经济复苏不及预期、渠道调整不及预期、新品推广不及预期、市场竞争加剧等风险。经济下行可能影响消费需求,渠道调整效果不及预期将影响短期业绩,新品推广失败可能导致增长乏力,行业竞争加剧可能压缩利润空间
你可能感兴趣
有友食品(603697.SH):收入延续高增,新兴渠道助力发展
国投证券2026-08-17
有友食品:产品渠道协同发力,助推Q1高增
食品饮料太平洋证券2026-05-08
有友食品:业绩高增,探索差异化新品,拥抱新渠道迈入新纪元
食品饮料太平洋证券2025-04-27
有友食品(603697.SH)收入增长提速,静待利润修复
国盛证券2026-10-31
中金食品有友食品3Q新渠道放量且传统渠道同比增速回正3Q25业绩表现亮眼
未知机构2025-10-31
有友食品:新品放量带动新渠道扩张,盈利水平改善明显
食品饮料太平洋证券2025-03-25
2017年中报点评:营收平稳增长,渠道拓展影响短期盈利
上海证券2017-09-05
公司信息更新报告:2025Q2营收维持高增,全球渠道深化带动线下收入加速增长
电子设备开源证券2025-08-31
零售渠道营收高增,盈利能力显著提升
建筑建材安信证券2023-10-26
零售和工程渠道营收高增,Q2盈利能力显著改善
安信证券2023-08-10