猜你想问
这份报告的核心内容是什么?
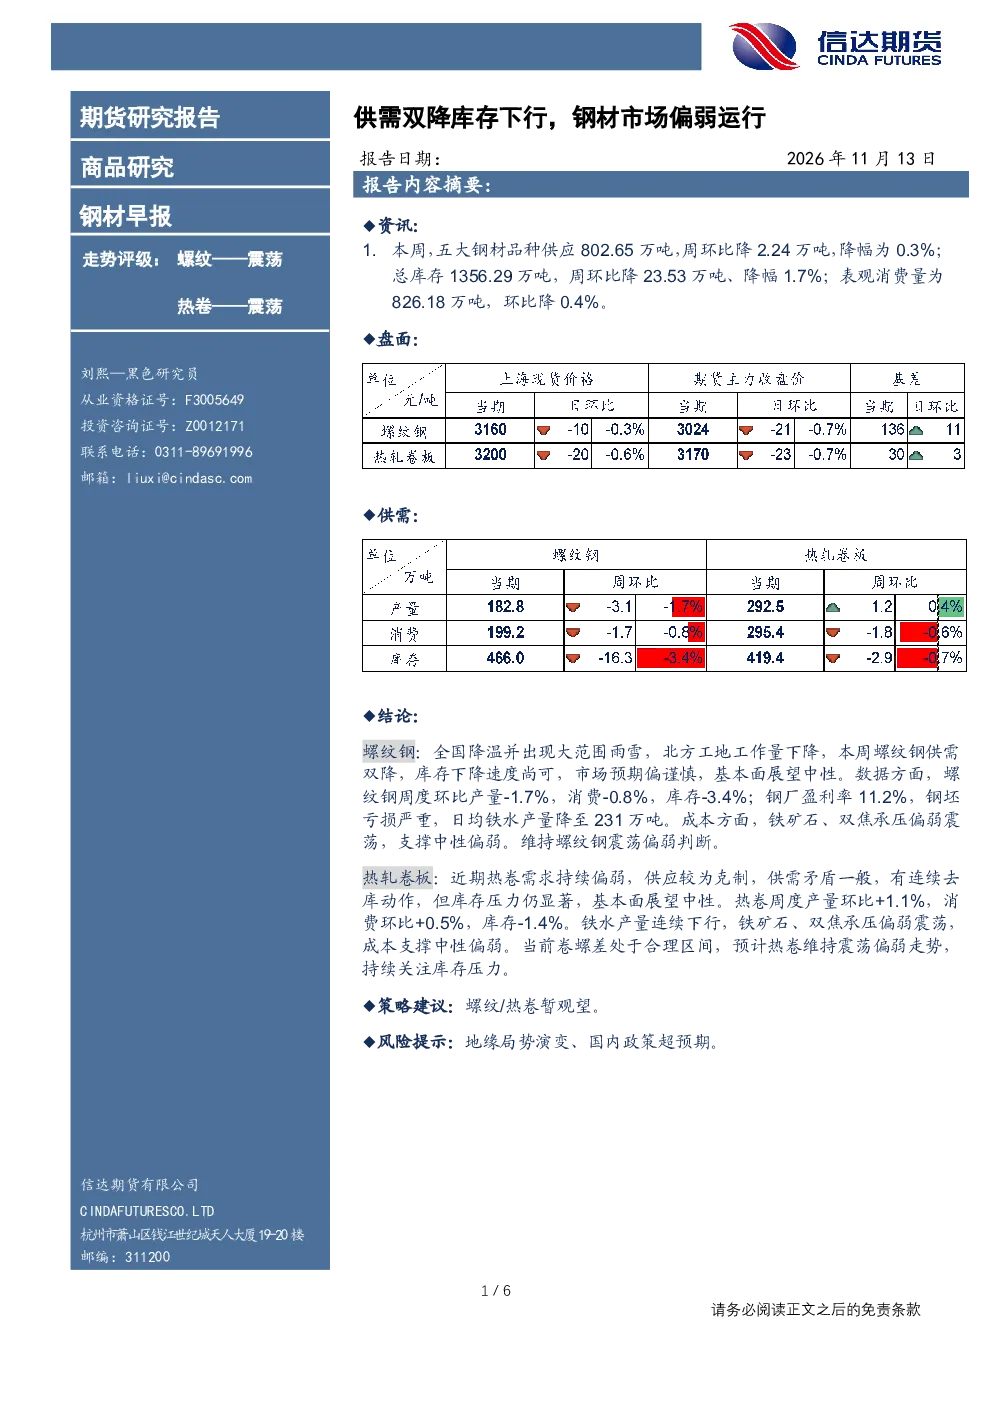
报告显示本周五大钢材品种供应802.65万吨,周环比降2.24万吨(降幅0.3%);总库存1356.29万吨,周环比降23.53万吨(降幅1.7%);表观消费量826.18万吨,环比降0.4%。螺纹钢受降温雨雪影响,北方工地工作量下降,供需双降,库存下降速度尚可,市场预期偏谨慎。热轧卷板需求持续偏弱,供应较为克制,供需矛盾一般,有连续去库动作但库存压力仍显著。
钢材行业未来发展趋势如何?
钢材行业目前呈现供需双降态势,库存下行但需求疲软。螺纹钢和热轧卷板均面临去库压力,但市场预期偏谨慎。铁水产量连续下行,成本支撑中性偏弱。卷螺差处于合理区间,预计短期内钢材市场维持震荡偏弱走势,需持续关注库存压力和成本变化。
报告重点分析了哪些方面?
报告重点分析了五大钢材品种的供应、库存及表观消费情况,特别关注螺纹钢和热轧卷板的供需关系、库存变化及市场预期。螺纹钢方面,北方工地工作量下降导致供需双降,库存下降速度尚可,但钢厂盈利率低,钢坯亏损严重。热轧卷板需求持续偏弱,供应克制,库存压力仍显著。
当前钢材市场现状如何判断?
当前钢材市场呈现供需双降、库存下行的特征,但需求疲软态势明显。螺纹钢和热轧卷板均面临去库压力,但市场预期偏谨慎。铁水产量下降,成本支撑中性偏弱。卷螺差处于合理区间,短期内市场维持震荡偏弱走势,需持续关注库存压力和成本变化。
这份报告有哪些风险提示?
报告提示的地缘局势演变可能影响供应链稳定,国内政策超预期调整可能对钢材市场供需关系产生波动。需关注铁水产量、铁矿石、双焦等成本端变化,以及北方工地工作量恢复情况,这些因素可能影响市场供需平衡和价格走势。
你可能感兴趣
钢矿周报:钢材供需双降,受低估值和高基差保护,低位震荡 铁矿需求再度走弱,库存持续累增,弱势运行
信达期货2021-11-08
钢铁行业周度报告:本周钢材供需双降、库存持续去化,钢价震荡偏强运行
钢铁华宝证券2024-11-04
【中钢晨讯】钢材:供需双弱,强预期致价格偏强运行
中钢期货2022-04-01
钢材月报:供需双弱成本下移 钢价震荡偏弱运行
铜冠金源期货2026-10-12
螺矿期货月报:钢材供需双弱,铁矿供需偏宽松,价格弱势运行
钢铁格林大华期货2023-05-04
钢材周报:供需双弱库存反弹 期价震荡偏弱
铜冠金源期货2024-12-02
工业硅&多晶硅周报 2026 01 17:工业硅供需双降,震荡偏弱;多晶硅供给收缩,波动运行
五矿期货2026-01-17
尿素产业链周度报告:库存高位,供需双降,短期仍震荡偏弱
基础化工招商期货2025-10-20
铅锌日评:库存压力尚存,沪铅震荡偏弱运行;供需双增,持续关注锌锭累库情况
宏源期货2023-02-15