猜你想问
这份研报主要分析了什么内容?
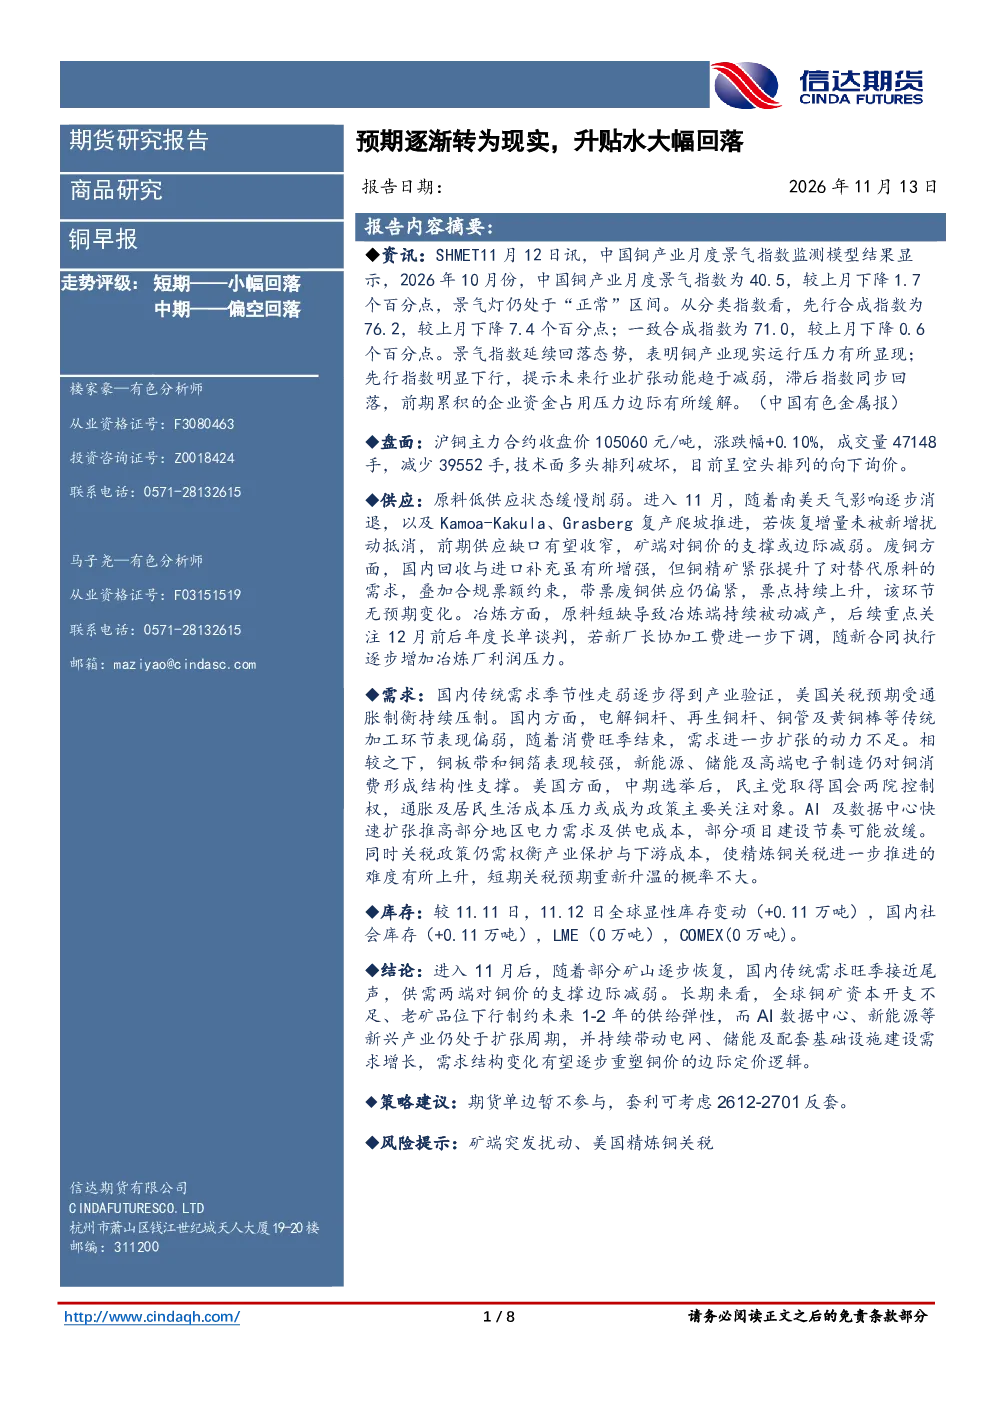
这份研报分析了铜市场的供需情况,包括南美矿山的复产情况、国内废铜供应情况、冶炼厂减产情况、国内传统需求和新兴需求情况、全球库存变动情况等。报告指出,11月部分矿山逐步恢复,国内传统需求旺季接近尾声,供需两端对铜价支撑边际减弱。长期看,全球铜矿资本开支不足、老矿品位下行制约未来1-2年供给弹性,AI数据中心、新能源等新兴产业持续带动电网、储能及配套基建需求增长,需求结构变化有望逐步重塑铜价边际定价逻辑。
铜行业未来发展趋势如何?
铜行业未来发展趋势显示,全球铜矿资本开支不足、老矿品位下行将制约未来1-2年供给弹性。同时,AI数据中心、新能源等新兴产业将持续带动电网、储能及配套基建需求增长,需求结构变化有望逐步重塑铜价边际定价逻辑。这意味着铜价可能受到新兴产业需求的支撑,但供给端存在制约因素。
报告中重点分析了哪些方向?
报告中重点分析了铜市场的供应和需求情况。供应方面,关注南美矿山复产、国内废铜供应以及冶炼厂减产情况。需求方面,分析国内传统需求的季节性变化以及新兴需求如铜板带、铜箔的表现。此外,报告还分析了全球库存变动情况,指出供需两端对铜价支撑边际减弱。
当前铜市场现状如何判断?
当前铜市场现状显示,沪铜主力合约技术面由多头排列转为空头排列,呈向下询价态势。南美矿山逐步复产,供应缺口有望收窄,矿端对铜价支撑边际减弱。国内传统需求季节性走弱,消费旺季结束,需求扩张动力不足。全球显性库存略有增加,LME和COMEX库存均 unchanged。
研报提示了哪些风险?
研报提示了矿端突发扰动和美国精炼铜关税两大风险。矿端突发扰动可能影响全球铜矿供应,进而影响铜价。美国精炼铜关税政策的不确定性也可能对铜市场造成影响。投资者需密切关注这些风险因素,以便及时调整投资策略。
你可能感兴趣
铜早报:预期逐渐转为现实,升贴水大幅回落
信达期货2026-11-12
铜日报:升贴水报价大幅下降 铜价震荡回落
华泰期货2023-07-07
铜日报:升贴水报价大幅回落 铜价依旧承压
华泰期货2022-05-11
铜日报:下游开工不及预期,升贴水大幅下跌
华泰期货2021-10-13
铜日报:铜现货转为大幅贴水,期货市场延续外强内弱
华泰期货2020-01-17
【鑫期汇】有色周报0712:氧化铝涨超3%创阶段新高;LME铜(0-3)转为贴水; 美国铜进口关税政策导致COME铜与LME铜升水继续大幅上升
有色金属华鑫期货2025-07-15
甲醇需求近期有所好转 白糖供应宽松预期逐渐转为现实
华创期货2024-12-20
金属早报:沪铜现货升水转为贴水,伦铜收跌1.46%
国投中谷期货2014-04-16
沪铜供需紧缺格局维持 沪锌宽松预期转为现实
五矿期货2025-02-21
铜铝早报:强预期向下,弱现实延续,铜铝高位回落
信达期货2023-01-31