猜你想问
海光信息研报核心内容是什么?
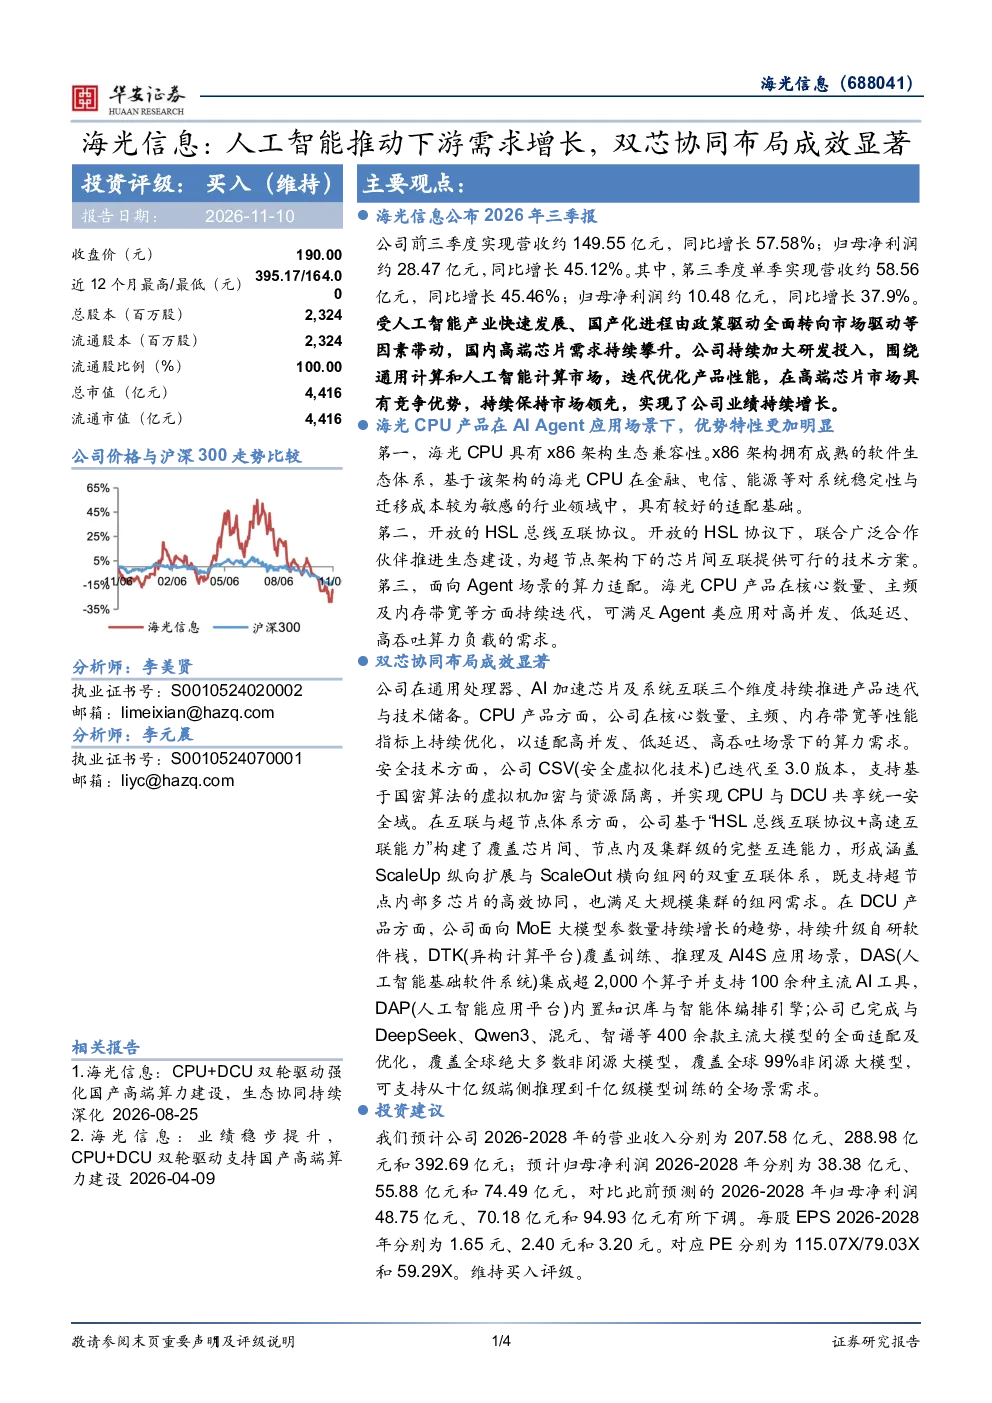
海光信息2026年前三季度实现营收149.55亿元,同比增长57.58%,归母净利润28.47亿元,同比增长45.12%。业绩增长主要得益于人工智能产业快速发展和国产化进程加速,推动国内高端芯片需求持续攀升。海光CPU在AIAgent应用场景下具有显著优势,包括x86架构生态兼容性、开放的HSL总线互联协议、面向Agent场景的算力适配等,满足高并发、低延迟、高吞吐算力需求。公司在通用处理器、AI加速芯片及系统互联三个维度持续推进产品迭代,构建了覆盖芯片间、节点内及集群级的完整互连能力。
人工智能行业发展趋势如何?
人工智能产业快速发展,推动国内高端芯片需求持续攀升。海光信息作为国产芯片龙头企业,在CPU、AI加速芯片及系统互联领域均有布局,产品迭代迅速。公司CPU产品持续优化性能指标,安全技术CSV迭代至3.0版本,DCU产品面向MoE大模型持续升级,覆盖训练、推理及AI4S应用场景,已适配400余款主流大模型。行业整体呈现国产化加速、应用场景多元化、算力需求持续增长的趋势。
海光信息报告重点分析了哪些方向?
报告重点分析了海光信息在通用处理器、AI加速芯片及系统互联三个维度的产品迭代情况。CPU产品持续优化性能指标,满足高并发、低延迟、高吞吐算力需求;AI加速芯片DCU面向MoE大模型持续升级,覆盖训练、推理及AI4S应用场景;系统互联方面,构建了覆盖芯片间、节点内及集群级的完整互连能力。此外,报告还分析了公司在安全技术、HSL总线互联协议等方面的布局。
当前高端芯片市场现状如何?
当前高端芯片市场呈现国产化加速趋势,国内对高端芯片的需求持续攀升。海光信息作为国产CPU龙头企业,在AI、超算等领域需求旺盛,产品竞争力逐步提升。公司CPU产品在AIAgent应用场景下具有显著优势,DCU产品已适配400余款主流大模型。但市场仍面临技术迭代、需求波动、代工产能等挑战,竞争格局尚未完全稳定。
海光信息研报有哪些风险提示?
报告提示了海光信息面临的风险,包括技术迭代不及预期、AI和超算需求不及预期、相关产品代工产能受限、通用计算服务器采购规模下降、并购重组不及预期等。这些风险可能影响公司产品竞争力、市场拓展及盈利能力。公司需持续加强技术研发、拓展应用场景、优化供应链管理以应对潜在风险。