猜你想问
该研报主要分析了什么内容?
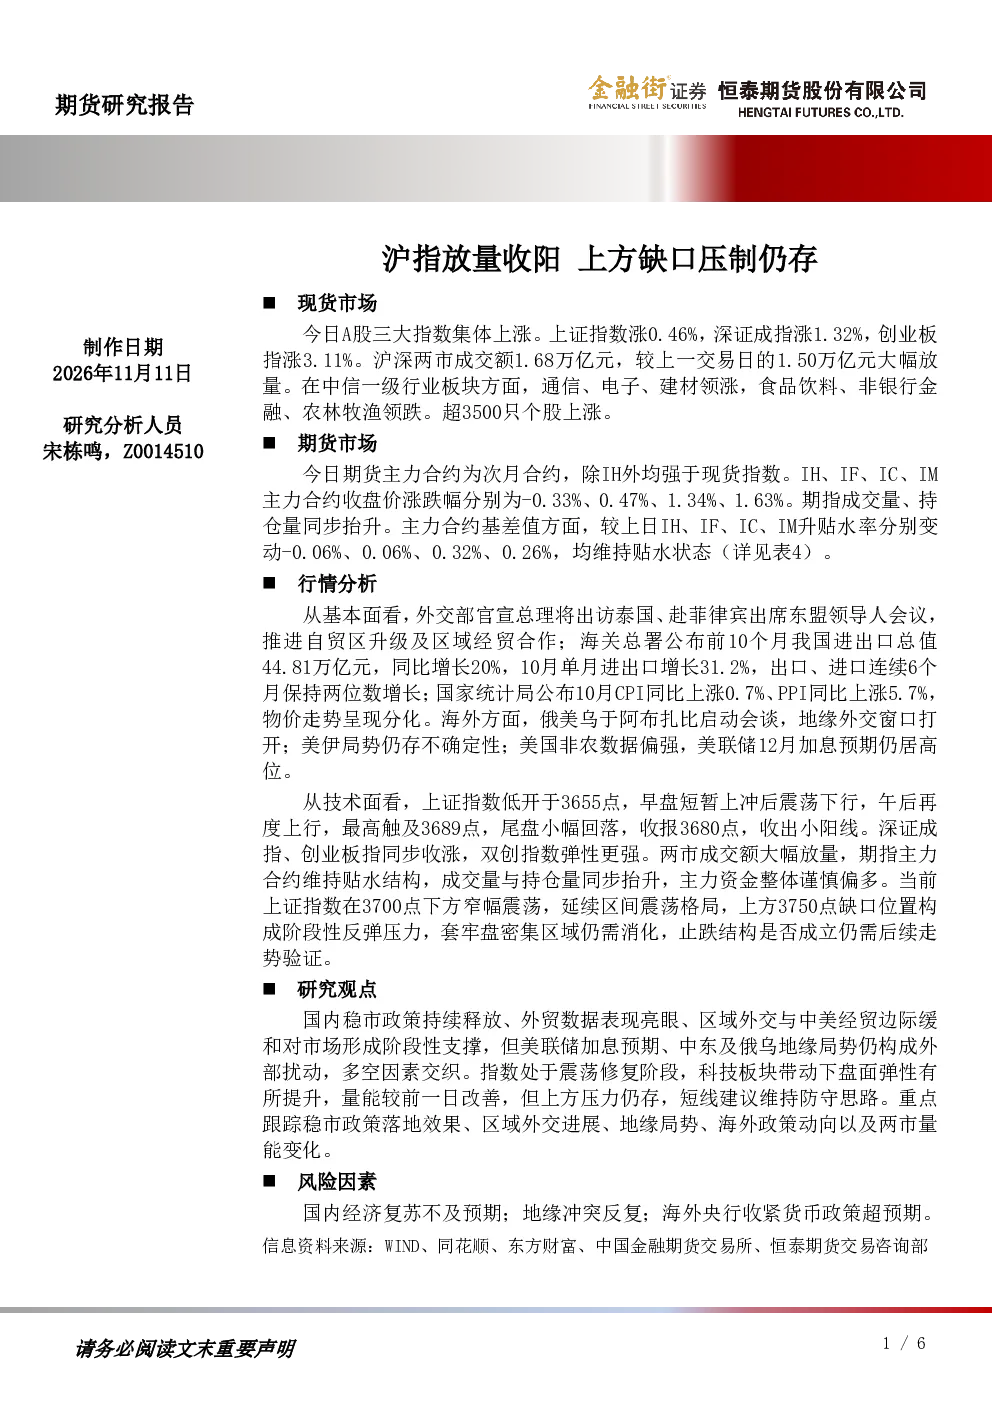
该研报分析了A股三大指数集体上涨的情况,特别是上证指数涨0.46%,深证成指涨1.32%,创业板指涨3.11%的表现。同时关注了沪深两市成交额1.68万亿元的大幅放量,以及中信一级行业板块中通信、电子、建材的领涨和食品饮料、非银行金融、农林牧渔的领跌情况。此外,研报还探讨了期指主力合约的表现和基差结构,以及国内外宏观经济和政策环境对市场的影响。
通信、电子、建材领涨的原因是什么?
研报指出,通信、电子、建材板块领涨可能受到多重因素影响,包括行业景气度提升、政策支持力度加大、技术进步带来的发展机遇等。具体而言,通信行业受益于5G网络建设持续推进,电子行业则受到消费电子需求回暖的推动,而建材行业可能受益于房地产市场的稳定和基建投资的增加。这些板块的上涨反映了市场对相关行业未来发展的积极预期。
报告重点分析了哪些方面?
报告重点分析了现货市场、期货市场、基本面、技术面、研究观点和风险因素等多个方面。在现货市场方面,关注了A股三大指数的涨跌情况、成交额变化和行业板块表现;在期货市场方面,分析了主力合约的涨跌幅、成交量和持仓量变化;在基本面方面,考察了国内外宏观经济和政策环境的影响;在技术面方面,研究了上证指数的走势和缺口压制情况;在研究观点方面,提出了市场处于震荡修复阶段、科技板块带动弹性提升等观点;在风险因素方面,提示了国内经济复苏不及预期、地缘冲突反复和海外央行收紧货币政策超预期等风险。
当前市场处于什么状态?
研报认为当前市场处于震荡修复阶段。从技术面看,上证指数在3700点下方窄幅震荡,上方3750点缺口位置构成阶段性反弹压力。两市成交额大幅放量,显示市场活跃度有所提升。基本面方面,国内稳市政策持续释放、外贸数据表现亮眼、区域外交与中美经贸边际缓和等因素对市场形成阶段性支撑。但美联储加息预期、中东及俄乌地缘局势仍构成外部扰动,市场整体仍存在不确定性。
研报提示了哪些风险因素?
研报提示了几个主要风险因素。首先,国内经济复苏可能不及预期,这会影响市场的整体表现。其次,地缘冲突的反复可能给市场带来不确定性,特别是在俄乌和中东地区的紧张局势。最后,海外央行收紧货币政策超预期也可能对市场造成压力,特别是美联储12月加息预期仍居高位的情况下。这些风险因素需要投资者密切关注,以便及时调整投资策略。