猜你想问
风电设备行业本周表现如何?
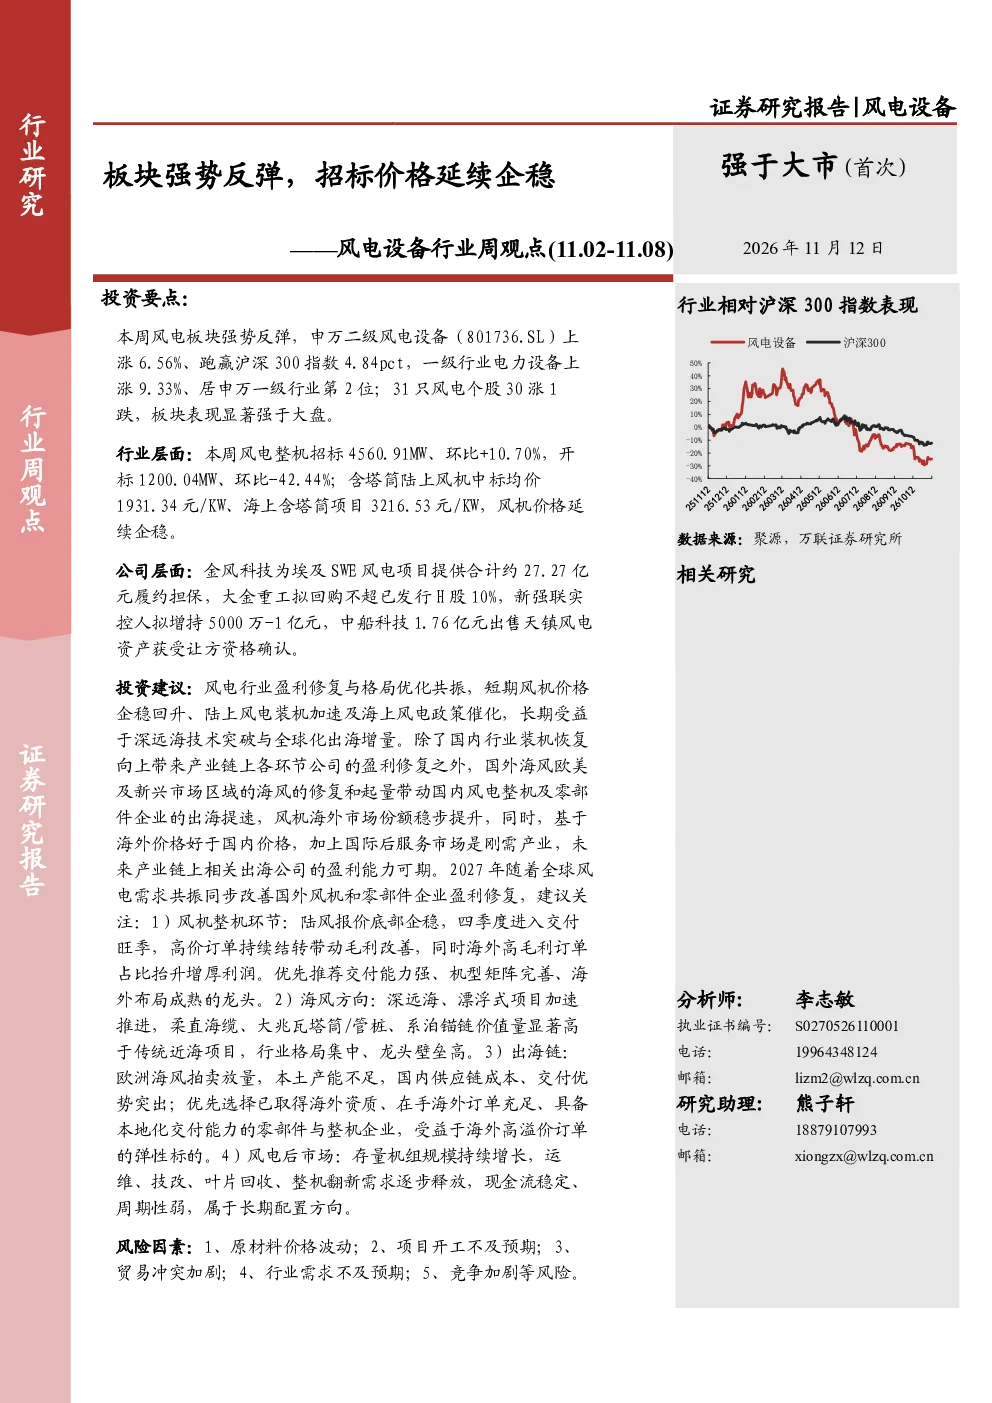
风电板块强势反弹,申万二级风电设备指数上涨6.56%,跑赢沪深300指数4.84个百分点;一级行业电力设备指数上涨9.33%,居申万一级行业第2位。31只风电个股中30只上涨、1只下跌,板块表现显著强于大盘。本周风电整机招标4560.91MW,环比+10.70%;开标1200.04MW,环比-42.44%。含塔筒陆上风机中标均价1931.34元/KW,海上含塔筒项目中标单价3216.53元/KW,风机价格延续企稳。
风电行业未来发展趋势是什么?
国内风电行业2020-2025年复合增速达17.11%,2026年前三季度累计新增装机60.66GW,累计同比增速为+5.26%。陆上风电累计装机容量由279.96GW增至592.08GW,2021-2025年累计装机同比增速分别为7.67%/10.81%/20.76%/18.71%/23.66%。海上风电累计装机容量由10.78GW增至48.41GW,2021-2025年累计装机同比增速分别为144.81%/19.14%/20.14%/10.69%/15.77%。海上风电政策催化,深远海技术突破与全球化出海增量,将长期受益于行业发展趋势。
报告重点分析了哪些方向?
报告建议关注风机整机环节,陆风报价底部企稳,四季度进入交付旺季,海外高毛利订单占比抬升增厚利润。海风方向,深远海、漂浮式项目加速推进,柔直海缆、大兆瓦塔筒/管桩、系泊锚链价值量显著高于传统近海项目。出海链,欧洲海风拍卖放量,本土产能不足,国内供应链成本、交付优势突出。风电后市场,存量机组规模持续增长,运维、技改、叶片回收、整机翻新需求逐步释放。
当前风电市场现状如何?
风电行业盈利修复与格局优化共振,短期风机价格企稳回升,陆上风电装机加速。本周风电整机招标环比增长,但开标量有所下降。陆上风机和海上风机中标价格保持稳定,显示市场供需关系相对平衡。行业整体处于快速发展阶段,但不同细分领域存在差异,需结合具体项目和技术路线分析市场现状。
风电行业有哪些风险提示?
原材料价格波动可能影响生产成本;项目开工不及预期可能导致装机进度放缓;贸易冲突加剧可能对出口业务造成压力;行业需求不及预期可能影响市场增长;竞争加剧可能导致价格战和利润下滑。需密切关注政策变化、技术迭代和市场竞争态势,规避潜在风险。