猜你想问
本周风电设备行业主要观点是什么?
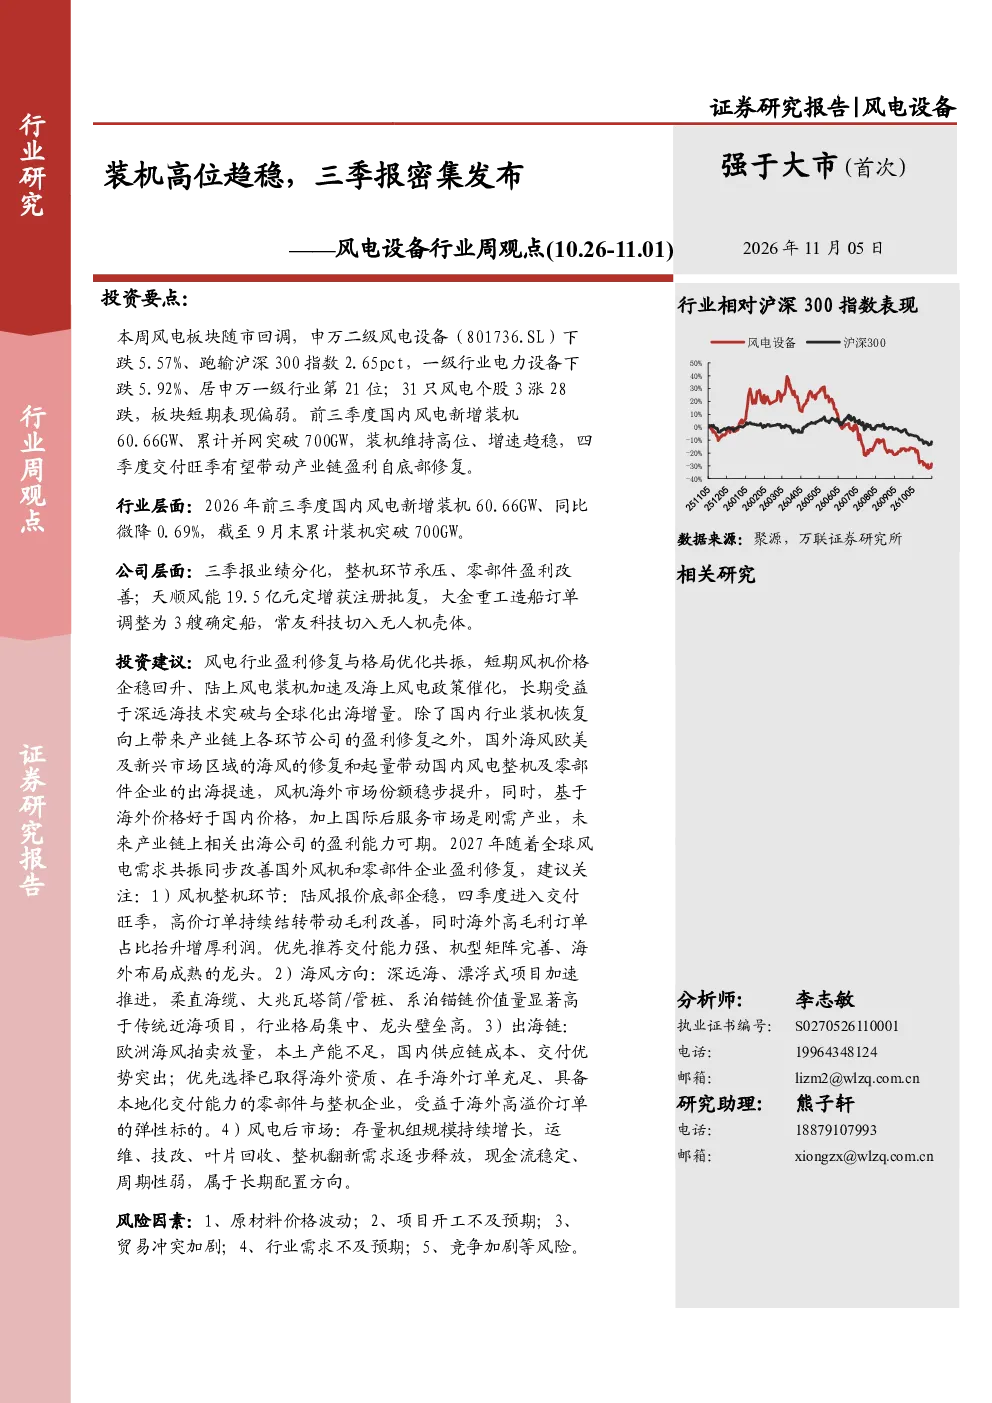
本周风电设备行业观点聚焦装机高位趋稳及三季报密集发布。板块随市回调,申万二级风电设备指数下跌5.57%,跑输沪深300指数2.65pct。31只风电个股中3涨28跌,短期表现偏弱。国内风电新增装机60.66GW,同比微降0.69%,累计装机突破700GW。整机采购开标规模2085MW,招标规模4120MW;塔筒开标706.25MW。陆上风电中标均价2355.59元/KW,海上风电中标单价3299元/KW。多家公司披露三季报,业绩分化明显,天顺风能Q3盈利大幅改善,运达股份、电气风电等承压。国家能源局披露前三季度风电新增并网60.66GW,累计并网700GW,同比增长20.4%。建议关注风机整机、海风方向、出海链及风电后市场。
风电设备行业未来发展趋势如何?
风电设备行业未来发展趋势显示盈利修复与格局优化共振。短期风机价格企稳回升,长期受益于深远海技术突破与全球化出海。陆风报价底部企稳,海外高毛利订单占比提升。海风方向,深远海、漂浮式项目加速推进,龙头壁垒高。出海链方面,欧洲海风拍卖放量,国内供应链优势明显。风电后市场,存量机组规模持续增长,现金流稳定。这些趋势表明行业长期发展潜力巨大。
本报告重点分析了哪些方向?
本报告重点分析了风电设备行业的装机数据、三季报业绩分化、市场动态及投资建议。装机方面,国内风电新增装机60.66GW,累计装机突破700GW,陆上与海上风电装机规模分别为592.08GW和48.41GW。三季报显示业绩分化,天顺风能盈利改善,运达股份、电气风电承压。市场动态包括整机采购开标、国家能源局数据及三批风光大基地建设。投资建议聚焦风机整机、海风、出海链及风电后市场。
当前风电设备市场现状如何判断?
当前风电设备市场现状表现为板块回调但装机高位趋稳,三季报业绩分化。申万二级风电设备指数下跌5.57%,跑输沪深300指数2.65pct,31只个股中仅3只上涨。国内风电新增装机微降0.69%,累计装机超700GW。整机采购开标规模2085MW,招标规模4120MW,陆上风电中标均价2355.59元/KW,海上风电3299元/KW。这些数据反映市场短期承压但长期趋势向好。
风电设备行业存在哪些风险提示?
风电设备行业存在原材料价格波动、项目开工不及预期、贸易冲突加剧等风险。原材料价格波动直接影响生产成本,项目开工不及预期会制约装机增长,贸易冲突加剧可能影响海外订单。此外,行业竞争加剧、技术迭代风险及政策变动也可能带来不确定性。这些风险需持续关注,以规避潜在损失。