猜你想问
本周风电设备行业主要表现如何?
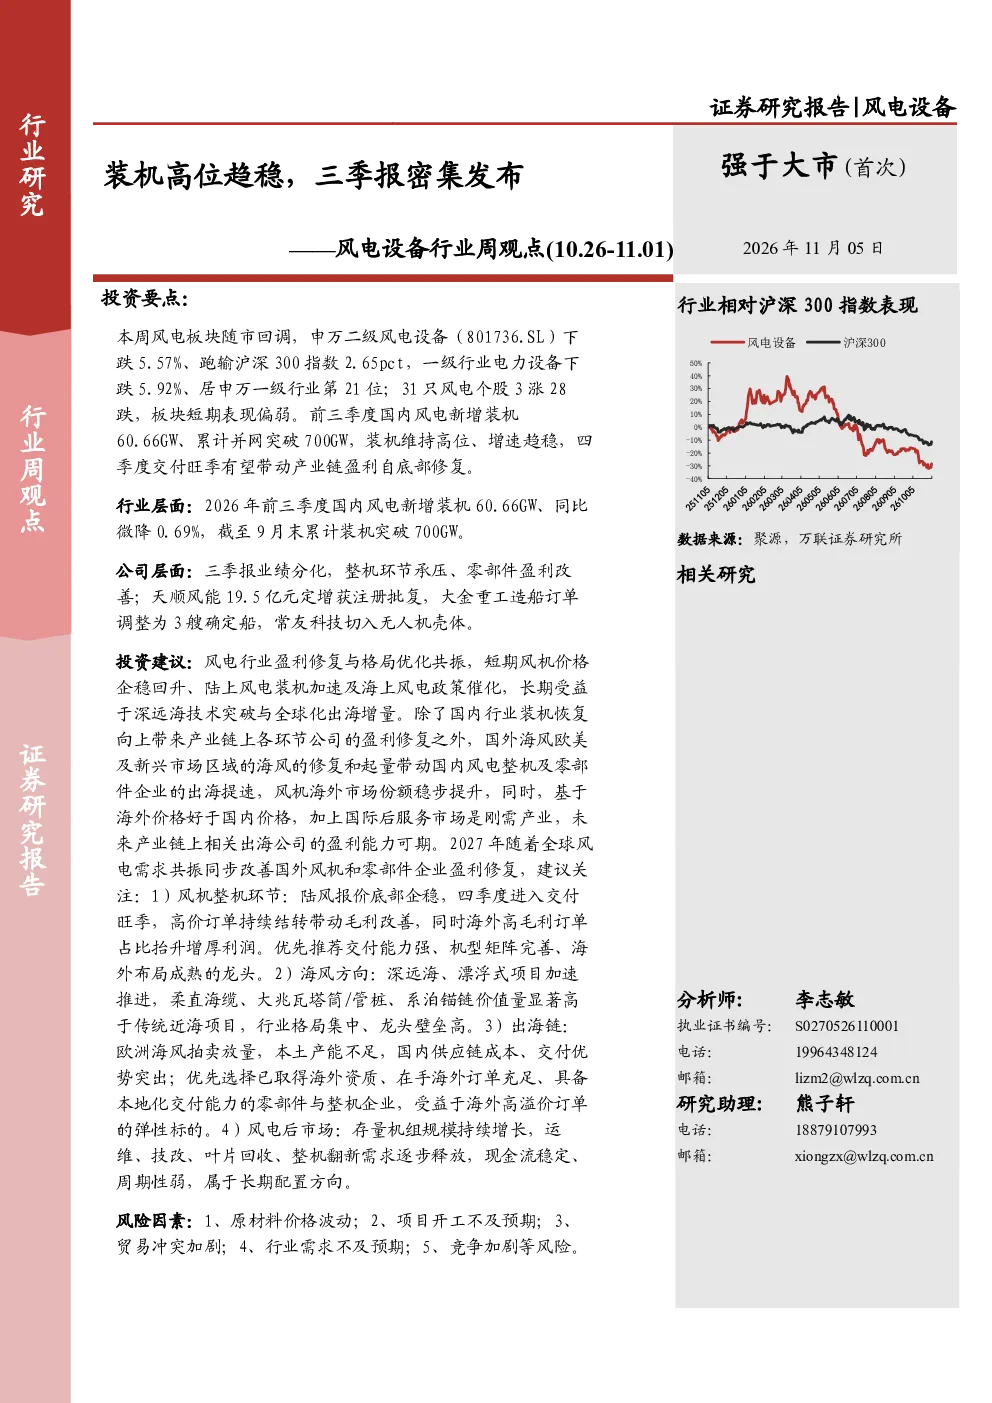
本周风电板块随市回调,申万二级风电设备指数下跌5.57%,跑输沪深300指数2.65pct。31只风电个股中3涨28跌,板块短期表现偏弱。行业数据方面,2026年前三季度国内风电新增装机60.66GW,同比微降0.69%,累计装机突破700GW。陆上风电累计装机592.08GW,海上风电48.41GW。本周风电整机采购开标规模2085MW,招标规模4120MW;塔筒开标706.25MW。陆上风电中标均价2355.59元/KW(含塔筒),海上风电中标单价3299元/KW。
风电行业未来发展趋势如何?
风电行业盈利修复与格局优化共振,短期风机价格企稳回升,长期受益于深远海技术突破与全球化出海。建议关注风机整机环节,陆风报价企稳,海外高毛利订单占比提升,优先推荐交付能力强、机型矩阵完善、海外布局成熟的龙头。海风方向,深远海、漂浮式项目加速推进,柔直海缆、大兆瓦塔筒/管桩等价值量显著,行业格局集中。出海链方面,欧洲海风拍卖放量,本土产能不足,优先选择已取得海外资质、在手订单充足、具备本地化交付能力的公司。风电后市场,存量机组规模持续增长,运维、技改等需求逐步释放,现金流稳定,属于长期配置方向。
报告主要关注哪些分析方向?
报告主要关注风电行业短期市场表现与长期发展趋势。短期来看,重点关注装机数据、招投标情况及三季报业绩分化。长期来看,聚焦风机整机、海风、出海链及风电后市场四大方向。风机整机环节强调交付能力、机型矩阵与海外布局;海风方向关注深远海、漂浮式项目及关键设备价值量;出海链关注欧洲市场本土产能缺口与本地化交付能力;风电后市场则强调存量机组规模与现金流稳定性。
当前风电设备市场现状如何?
当前风电设备市场呈现高位趋稳态势,但板块短期表现偏弱。市场数据显示,前三季度国内风电新增装机60.66GW,累计装机突破700GW,同比增长20.4%。陆上与海上风电装机规模分别为592.08GW和48.41GW。本周风电整机及塔筒开标规模分别为2085MW和706.25MW,陆上风电中标均价2355.59元/KW,海上风电中标单价3299元/KW。行业整体装机高位运行,但受宏观经济环境影响,短期价格承压,个股业绩分化明显。
投资风电设备行业需注意哪些风险?
投资风电设备行业需关注多重风险。原材料价格波动可能影响企业成本控制;项目开工不及预期将影响行业增长速度;贸易冲突加剧可能带来出口不确定性;行业需求若不及预期将影响市场扩张;竞争加剧可能导致价格战与利润下滑。此外,技术迭代风险需关注深远海与漂浮式风电技术突破对现有格局的冲击。投资者应结合行业动态与公司基本面进行综合判断,分散投资以规避单一风险点。