猜你想问
亚朵集团Q3业绩超预期主要得益于哪些因素?
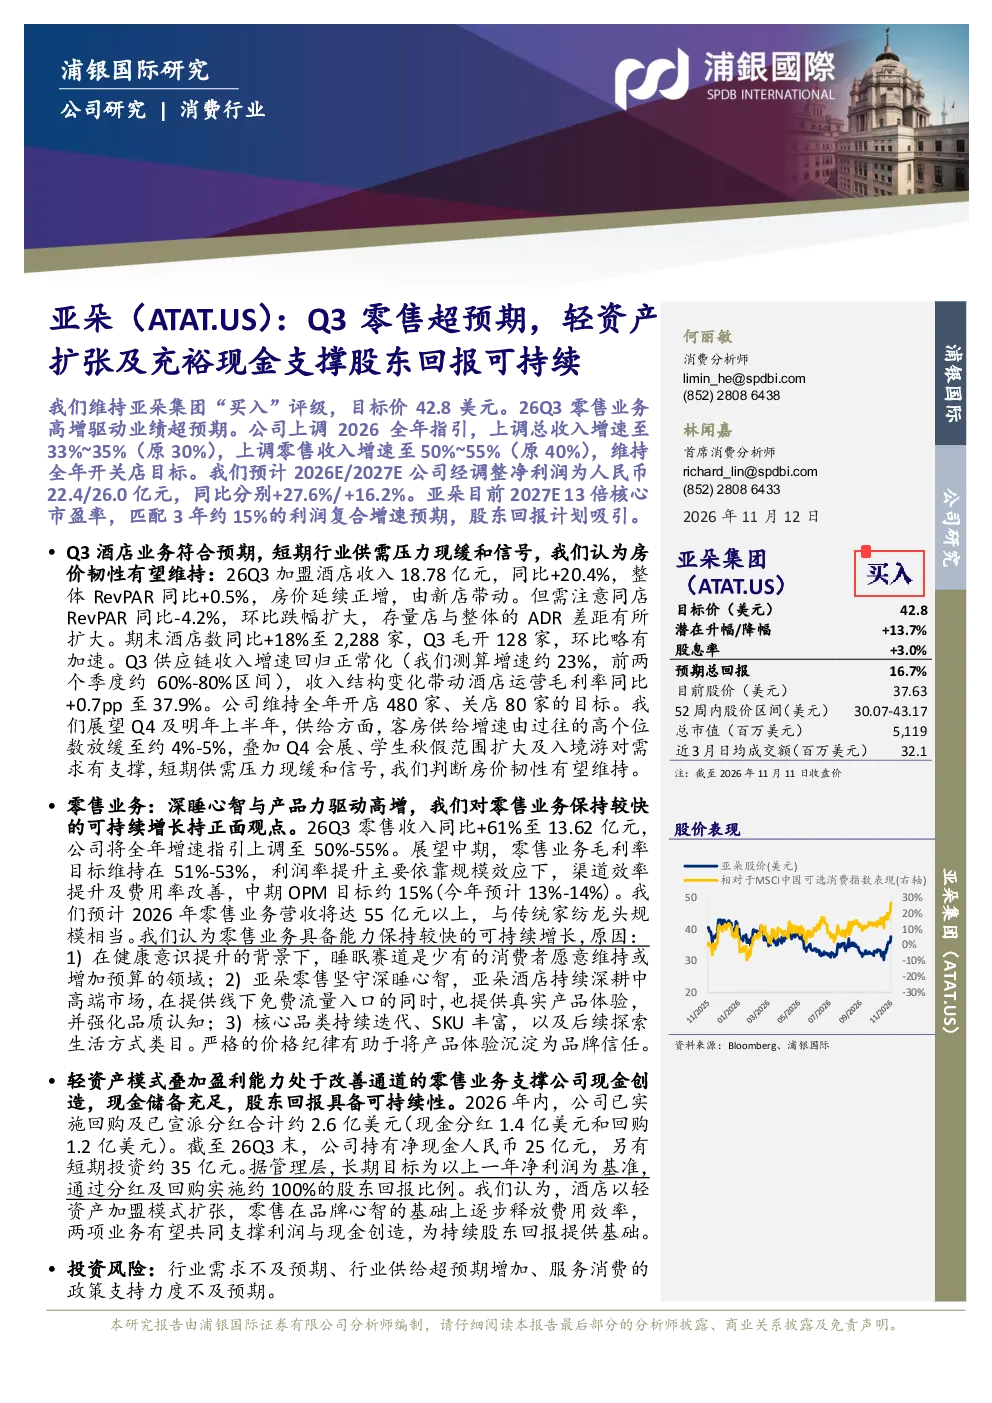
亚朵集团Q3业绩超预期主要得益于零售业务的高增长。报告显示,26Q3零售收入同比大幅增长61%至13.62亿元,公司上调全年零售收入增速指引至50%-55%。核心增长原因包括:睡眠赛道消费者预算维持或增加;亚朵零售坚守深睡心智,通过亚朵酒店深耕中高端市场,提供线下流量入口与真实产品体验强化品质认知;核心品类持续迭代、SKU丰富,并探索生活方式类目。此外,严格的价格纪律有助于品牌信任沉淀,推动零售业务盈利能力改善。
亚朵酒店业务当前面临的主要挑战是什么?
亚朵酒店业务当前面临的主要挑战在于存量店RevPAR下滑。报告指出,26Q3同店RevPAR同比-4.2%,环比扩大,显示存量店经营压力加大。虽然加盟酒店收入同比+20.4%,整体RevPAR同比+0.5%主要由新店带动,但存量店与整体ADR差距扩大,表明部分老店经营效率有待提升。此外,行业层面的供需压力短期内仍存,同店RevPAR下滑趋势可能持续,对酒店整体盈利能力构成考验。
亚朵零售业务的中期发展策略是什么?
亚朵零售业务的中期发展策略聚焦于规模效应与效率提升。报告设定了零售业务毛利率目标51%-53%,利润率提升将依靠规模效应下渠道效率提升及费用率改善,中期OPM目标约15%(今年预计13%-14%)。预计2026年零售业务营收达55亿元以上。具体措施包括:持续迭代核心品类、丰富SKU,探索生活方式类目;坚守深睡心智,强化亚朵酒店与零售业务的协同;通过价格纪律维护品牌信任,提升消费者忠诚度。
亚朵集团在财务与股东回报方面有哪些亮点?
亚朵集团在财务与股东回报方面展现出稳健态势。报告显示,轻资产模式叠加零售业务盈利能力改善支撑现金创造。截至26Q3末,净现金25亿元,短期投资约35亿元。2026年内已实施回购及分红约2.6亿美元,管理层目标为以上一年净利润为基准,实施约100%股东回报比例。酒店轻资产扩张与零售费用效率释放共同支撑利润与现金,为持续股东回报提供基础。这种财务策略有助于增强投资者信心,体现公司对股东价值的重视。
投资亚朵集团需要关注哪些风险?
投资亚朵集团需关注以下风险:行业需求不及预期可能导致零售与酒店业务增长放缓;行业供给超预期增加可能加剧竞争,压缩利润空间;服务消费的政策支持力度不及预期可能影响业务拓展。此外,虽然报告对26Q3业绩持乐观态度,但同店RevPAR下滑趋势仍需持续关注,可能影响酒店业务长期盈利能力。投资者需综合考量这些风险因素,谨慎评估投资价值。