猜你想问
莲花控股最新业绩表现如何?
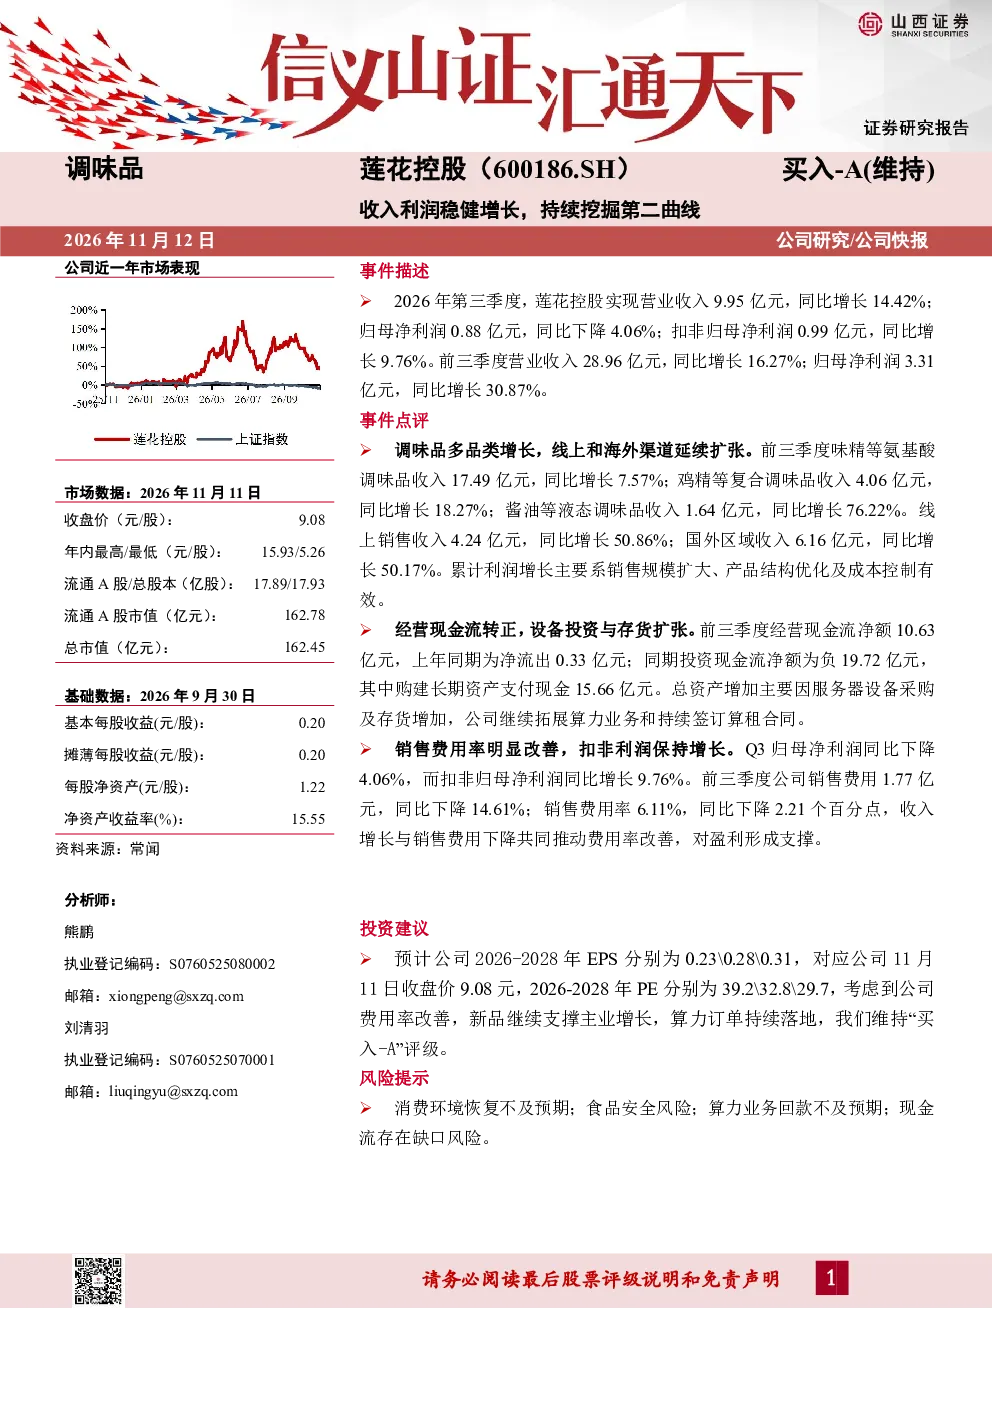
2026年第三季度,莲花控股实现营业收入9.95亿元,同比增长14.42%;归母净利润0.88亿元,同比下降4.06%;扣非归母净利润0.99亿元,同比增长9.76%。前三季度营业收入28.96亿元,同比增长16.27%;归母净利润3.31亿元,同比增长30.87%。调味品多品类增长,味精等氨基酸调味品收入同比增长7.57%,鸡精等复合调味品收入同比增长18.27%,酱油等液态调味品收入同比增长76.22%。线上销售收入同比增长50.86%,国外区域收入同比增长50.17%
调味品行业发展趋势如何?
调味品行业呈现多品类增长趋势,氨基酸调味品、复合调味品及液态调味品收入均实现同比增长,显示市场对多元化调味品需求提升。线上渠道及海外市场拓展成效显著,分别同比增长50.86%和50.17%,反映行业数字化转型及国际化布局加速。未来,健康化、便捷化及个性化需求将推动行业持续创新,龙头企业凭借品牌优势有望进一步扩大市场份额
报告重点分析了哪些方面?
报告重点分析了莲花控股的业绩表现、业务增长、经营现金流及费用率改善。业绩方面,公司营收稳健增长,扣非净利润提升明显;业务增长方面,调味品多品类驱动收入增长,线上及海外市场表现亮眼;现金流方面,经营现金流大幅改善,投资现金流主要用于长期资产建设;费用率方面,销售费用率下降推动盈利能力提升
当前市场对莲花控股的判断是什么?
市场关注莲花控股的业绩稳健性及第二曲线发展潜力。公司调味品主业保持增长,数字化及国际化布局逐步落地,费用率改善体现经营效率提升。投资者关注其新品支撑主业、算力订单落地情况,以及线上及海外市场拓展的长期效果。整体来看,公司基本面展现积极信号,但需持续关注市场环境变化及新业务发展风险
研报提示了哪些风险?
研报提示的主要风险包括消费环境恢复不及预期可能影响调味品需求;食品安全问题可能对品牌声誉造成冲击;算力业务回款不及预期影响现金流稳定;以及公司投资扩张带来的现金流压力。此外,行业竞争加剧及原材料价格波动也可能对公司经营产生影响