猜你想问
这份研报的核心内容是什么?
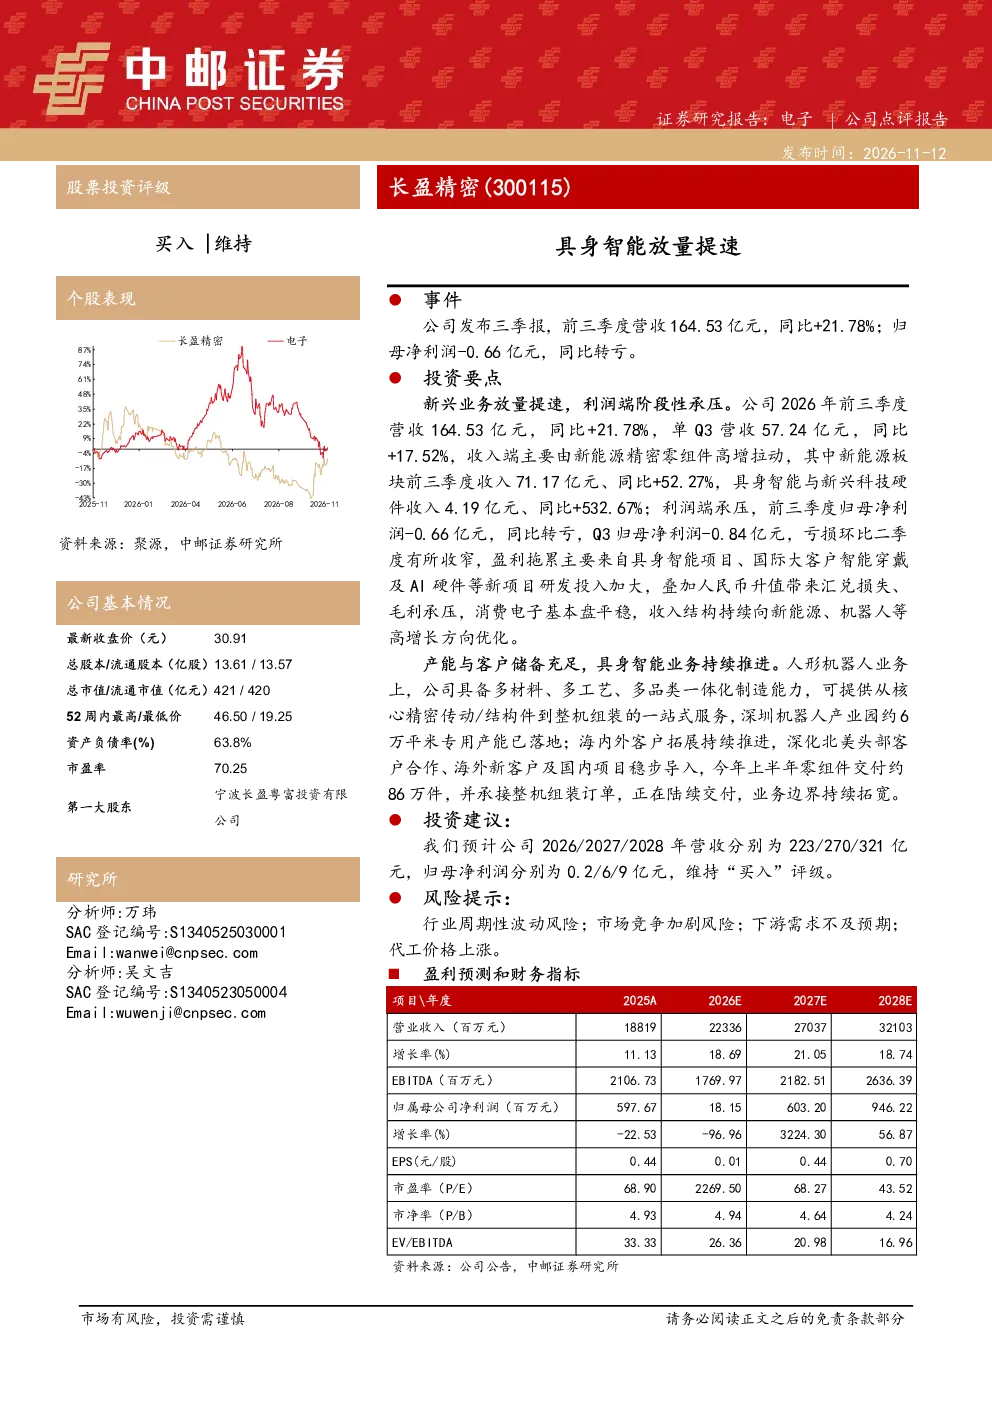
研报指出公司前三季度营收同比增长21.78%,主要得益于新能源精密零组件高增,但归母净利润转亏,主要受具身智能项目研发投入、汇兑损失及毛利承压等因素影响。公司收入结构持续优化,向新能源、机器人等高增长方向倾斜,具身智能业务持续推进,产能与客户储备充足。
新能源精密零组件行业发展趋势如何?
新能源精密零组件行业呈现高增长态势,公司新能源板块收入同比增长52.27%,具身智能与新兴科技硬件收入同比增长532.67%。行业受益于全球能源转型和智能化需求提升,未来市场空间广阔,技术迭代加速,头部企业有望凭借技术积累和客户资源优势持续扩大市场份额。
研报重点分析了哪些方向?
研报重点分析了公司收入结构优化情况,特别是新能源、机器人等高增长方向的布局进展。同时关注具身智能业务的推进情况,包括研发投入、产能扩张及客户储备,并指出公司深圳机器人产业园已落地约6万平米专用产能,上半年零组件交付量约86万件,显示出较强的执行能力。
当前市场对电子设备行业的现状如何?
电子设备行业目前处于转型升级关键期,新能源和智能化成为主要驱动力。公司所处细分领域受益于政策支持和市场需求旺盛,但同时也面临行业周期性波动、市场竞争加剧等挑战。公司通过多元化布局和产能扩张,积极应对市场变化,展现出较强的抗风险能力。
研报提到了哪些风险提示?
研报提示的行业风险包括周期性波动风险、市场竞争加剧风险、下游需求不及预期风险以及代工价格上涨风险。具体到公司,具身智能项目研发投入大可能导致短期利润承压,同时汇兑损失和毛利下滑也对其盈利能力造成影响,需持续关注这些因素对公司业绩的潜在影响。
你可能感兴趣
北交所行业主题报告:北交所钛工业产业链:海绵钛产能全球领先,出口高端化提速,3D 打印、具身智能等多赛道催生钛合金新增量
有色金属开源证券2026-07-26
浙商机械具身智能密集催化来临看好人形机器人作为核心Ai载体商业闭环提速
未知机构2026-02-11
汽车行业周报比亚迪人形机器人或将亮相,车企具身智能布局提速
交运设备爱建证券2026-07-27
扣非归母净利润高增,具身智能机器人研发提速
中邮证券2025-09-08
国泰海通计算机 希迪智驾无人矿卡规模化提速重载具身智能拓展
未知机构2026-09-09
公司点评:空簧出海提速,具身智能拓新
交通运输爱建证券2026-04-10
2025年三季报点评:Q3归母净利润同比+13%,智慧物流+具身智能布局提速
机械设备东吴证券2025-10-23
人形机器人行业周报:具身智能标准体系建设提速,商业化路径持续清晰
机械设备国联民生证券2026-06-29
浙商机械具身智能密集催化来临看好人形机器人作为核心Ai载体商业闭环提速
未知机构2026-01-19
电力设备及新能源行业周报(20260810-20260816):具身智能产业化持续提速,电力设备景气度持续提升
电气设备华创证券2026-08-17