猜你想问
这份研报的核心内容是什么?
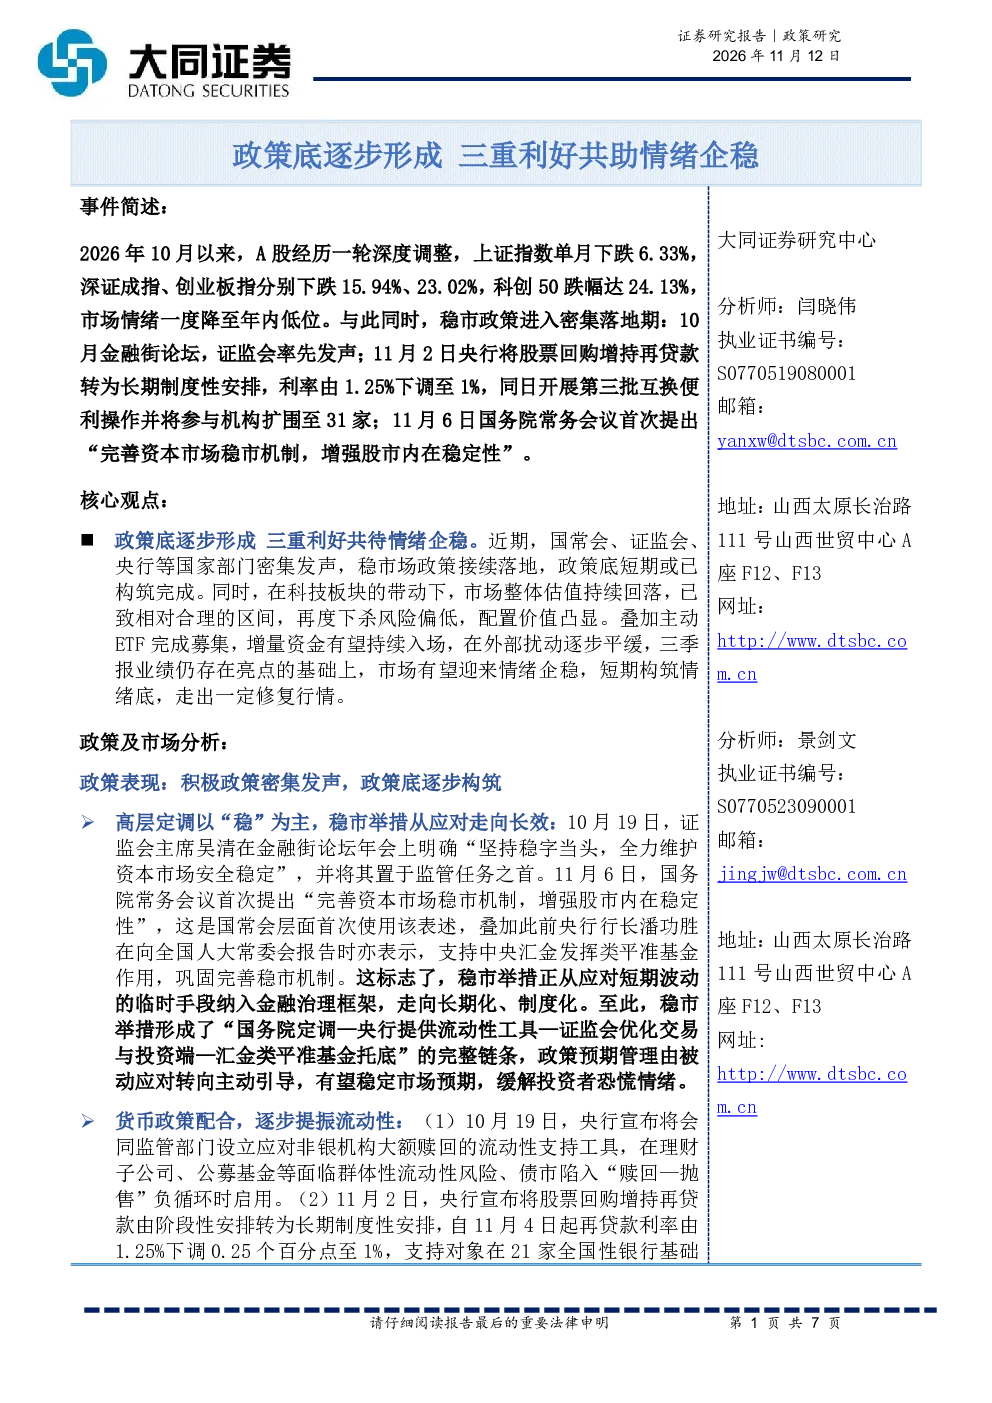
该研报分析政策底逐步形成,三重利好共同推动市场情绪企稳。近期国家密集出台稳市政策,政策底短期或已构筑完成。市场估值持续回落至合理区间,配置价值凸显。主动ETF募集完成,增量资金有望持续入场。在外部扰动平缓、三季报业绩亮点的基础上,市场有望迎来情绪企稳,短期构筑情绪底,走出修复行情。
报告重点分析了哪些赛道或行业发展趋势?
报告重点分析了科技板块估值下杀后重回合理区间的情况,科创50市盈率由119.22倍回落至93.19倍,处于近三年及十年较低分位,显示超跌迹象和赔率改善。同时关注通信(光模块、CPO)、存储芯片、半导体设备材料及创新药(CXO)等超跌修复弹性板块,强调业绩兑现和筹码已出清。此外,报告也提及银行、公用事业、高速公路及高股息资产等防御性板块。
报告主要从哪些方向进行了分析?
报告主要从政策表现、市场表现、当前阶段及后市展望四个方向进行分析。政策表现方面,分析高层定调“稳”、货币政策配合、证监会引导增量资金入市等积极政策。市场表现方面,分析科技板块估值回落、量能企稳反弹等三重利好。当前阶段分析市场逐步完成筑底印证,后市展望则指出市场大概率以震荡蓄势方式完成底部构筑。
报告对当前市场现状有何判断?
报告判断市场已逐步完成筑底印证,十一月以来指数普涨,跌得越深反弹越猛,上证指数、深证成指、创业板指、科创50等均出现明显上涨,市场成交额回升至2万亿元上方。风格转换由防御转向进攻,电子、通信、有色金属等板块表现亮眼。但报告也指出,前期量能走低并非流动性枯竭,而是情绪低迷影响。
研报提示了哪些相关风险?
报告提示市场仍存在部分不确定性,如美国中期选举后政策取向尚不明朗,地缘冲突扰动仍在,AI资本开支回报效率存在分歧。同时,三季报披露结束后市场进入业绩真空期,行情高度更多取决于增量资金而非盈利。此外,报告也指出真正的主动增量资金仍待择机入场,外部扰动未出清时需警惕风险。
你可能感兴趣
事件点评:短期A股存在“被动”超跌可能,多维利好有望共助市场企稳回升
大同证券2026-07-22
股指期货策略报告:多重利好集聚助期指企稳反弹
广州期货2016-03-02
碳酸锂周度报告:锂价再度下探7万关口,情绪修复或助盘面短期企稳
东证期货2025-04-12
行业重大事件快评:职教再迎利好政策,期待市场情绪企稳回转
文化传媒国信证券2021-10-14
博时中证国新央企现代能源ETF(561790):国企改革、双碳、一带一路三重政策利好下未来表现可期
上海证券2023-08-24
宏观策略、市场资金跟踪周报:政策底初步出现,静待市场指数企稳
财信证券2022-01-23
券商三重筑底迎修复,保险静待利率企稳
金融未知机构2026-11-09
【盘中宝】行业位于估值、业绩增速、资金配置三重底部,2024年订单和业绩增速有望企稳回升,或将开启第二轮产能扩张周期,这家公司是该集团下属唯一进行该细分领域研制开发的单位-20240217
未知机构2024-02-17
国泰海通银行苏州银行深度量价质三重催化基本面企稳向上
未知机构2026-08-07
汽车再迎政策利好,内需+投资共稳经济
山西证券2020-04-23