1 消费电子业务稳固,各产品线三级战略加速开发推进
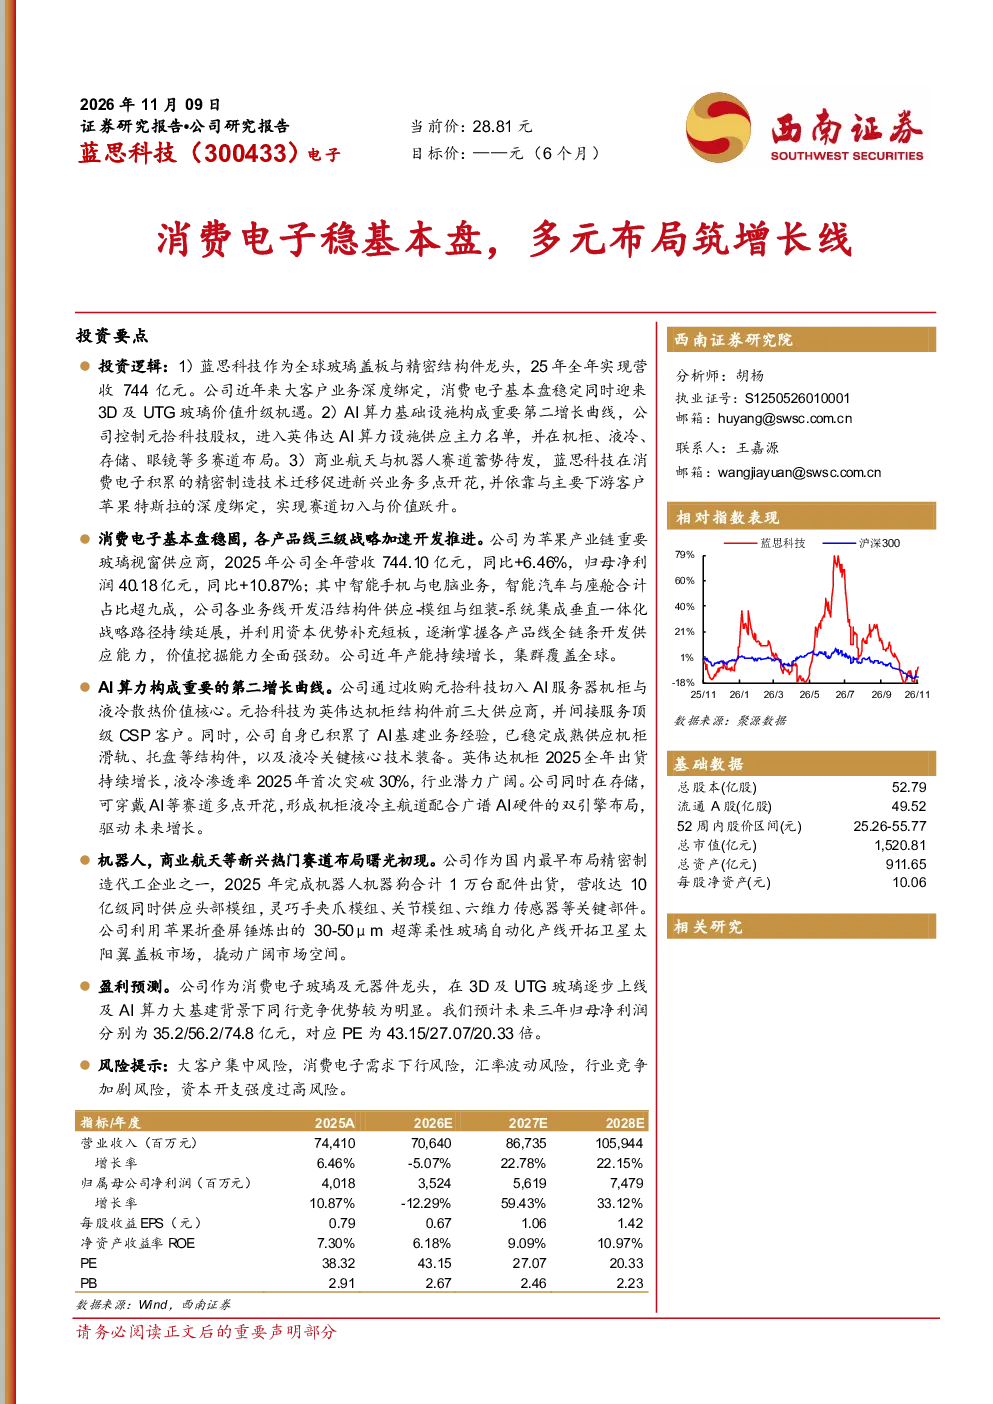
蓝思科技作为国内旗舰智能终端解决方案提供商,营收基础牢固。公司为苹果产业链重要玻璃视窗供应商,2025年公司全年营收744.10亿元,同比+6.46%,归母净利润40.18亿元,同比+10.87%。公司业务沿结构件供应-模组与组装-系统集成垂直一体化战略路径持续延展,并利用资本优势补充短板,逐渐掌握各产品线全链条开发供应能力,价值挖掘能力全面强劲。公司近年产能持续增长,集群覆盖全球。
公司业务覆盖智能手机与电脑、智能汽车与座舱、智能头显与穿戴、其他智能终端四大板块。2025年四大业务板块营收占比分别为:智能手机与电脑82.2%,达611.8亿元;智能汽车与座舱8.7%,达64.6亿元;智能头显与智能穿戴5.4%,达39.8亿元;其他智能终端1.4%,达10.5亿元;其他业务占比约2.3%。智能手机及电脑为基本盘,智能穿戴等业务加速拓展。
2 营收表现稳健,展现跨周期韧性
2021年受客户苹果公司创新放缓等因素影响,公司利润同比有所下滑,但公司自2023年起迅速进入新一轮上行周期,2024年营收同比增长28.27%、归母利润同比增长19.9%。受到下游消费电子行业潮汐影响,2025年公司实现营收增长6.46%、归母净利润同比增长10.87%。2026年前三季度,公司营收479.0亿元,同比-10.7%;归母净利润14.2亿元,同比-50.1%。公司业绩相对承压,一方面是存储芯片成本上涨导致的消费产品下游需求受到影响。另一方面,2026上半年美元货币风险带动汇率波动导致财务费用中的汇兑损益为-4.92亿元。在阶段性扰动下,公司积极调整产品与客户结构,开拓新客户,实现主业总体稳定,相关业务蓄势待发。下半年随着新机周期+折叠屏iPhone放量及公司在AI端侧与AI算力侧相关布局业务加速迈入兑现阶段,公司业绩有望迎来多个新增长点,体现公司穿越行业周期的经营韧性。
3 创始人掌舵领航,核心团队稳定且经验丰富
公司实际控制人为周群飞女士及其家族,股权高度集中、决策效率高。公司管理团队多数核心成员具备深厚的消费电子精密制造产业积淀,团队稳定且经验丰富。
4 消费电子展露新机遇,3D玻璃与UTG共同抬升价值量
3D玻璃成为高端旗舰主流方案,单机价值量基本翻倍。UTG超薄柔性玻璃为折叠屏的核心创新,蓝思具备量产先发优势。折叠屏与3D玻璃双轮驱动,蓝思在苹果单机价值量将随产品创新及需求释放而进入快速跃升通道。公司处于果链深度卡位环节,有望在苹果创新周期中优先受益。
5 新能源车与智能座舱共振,从单一玻璃到多品类配套
车载玻璃从功能件升级为差异化配置,单车ASP持续抬升。超薄夹胶玻璃支撑玻璃价值新高地。新能源车产业景气度持续向上。车载显示呈现智能化大型化多屏联动趋势,进一步带动玻璃盖板价值提升。供给需求同步开启上行,汽车业务进入兑现期。
6 AI算力构筑重要第二增长曲线
AI服务器机柜与液冷系统是AI芯片运行的重要基础设施。大模型训练算力驱动Token用量的爆发式增长,AI服务器市场进入超级增长周期。液冷渗透率将从可选项“快速演变为”必选项。公司通过收购元拾科技切入AI服务器机柜与液冷散热价值核心。元拾科技为英伟达机柜结构件前三大供应商,并间接服务顶级CSP客户。公司自身已积累了AI基建业务经验,已稳定成熟供应机柜滑轨、托盘等结构件,以及液冷关键核心技术装备。英伟达机柜2025全年出货持续增长,液冷渗透率2025年首次突破30%,行业潜力广阔。公司同时在存储,可穿戴AI等赛道多点开花,形成机柜液冷主航道配合广谱AI硬件的双引擎布局,驱动未来增长。
7 新兴热门赛道布局曙光初现
公司作为国内最早布局精密制造代工企业之一,2025年完成机器人机器狗合计1万台配件出货,营收达10亿级同时供应头部模组,灵巧手夹爪模组、关节模组、六维力传感器等关键部件。公司利用苹果折叠屏锤炼出的30-50μm超薄柔性玻璃自动化产线开拓卫星太阳翼盖板市场,撬动广阔市场空间。
8 战略收购同昇光电,切入空芯光纤优质赛道
在消费电子、智能汽车业务等基础上,持续推进产业横向延伸与技术纵向深耕,布局下一代光传输核心元器件领域。此次产业并购整合将为同昇光电空芯光纤业务带来多重协同效应。此次收购深度贴合蓝思科技整体发展战略。依托同昇光电空芯光纤及光传感相关产品,公司可进一步夯实光电领域技术底蕴,完善光波导、光传输、光传感全品类产品布局,打通精密制造与高端光电元器件一体化产业链。
9 玻璃基板
TGV玻璃基板适配高端封装,替代优势显著。公司依托自身超薄玻璃精密加工优势,布局半导体先进封装核心材料领域。目前公司已搭建专属TGV玻璃基板中试产线,成功攻克激光隐形打孔、高精度化学蚀刻核心工艺,解决玻璃微孔加工、基板翘曲控制等行业痛点,产品各项性能指标达到国际同类水准,同时参与制定行业技术规范,拥有完备自主专利技术。与Intel深入拓展合作,展现公司在行业的领先地位及深厚竞争力。
10 盈利预测与估值
基于关键假设,我们预测公司2026-2028年分业务收入成本如下表:我们选取消费电子行业的三家公司作为可比公司,三家公司2025年平均PE为33.47倍。公司作为消费电子玻璃及元器件龙头,在3D及UTG玻璃逐步上线及AI算力大基建背景下同行竞争优势较为明显。我们预计未来三年归母净利润分别为35.2/56.2/74. 8亿元,对应PE为43.15/27.07/20.33倍。
11 风险提示
大客户集中风险:苹果、特斯拉等单一大客户订单波动会显著影响业绩。若苹果iPhone销量不及预期或特斯拉销量大幅下滑,将对公司业绩造成显著冲击。消费电子需求下行风险:若全球宏观经济或换机周期低于预期,将影响手机/PC/可穿戴整体需求。汇率波动风险:公司海外收入占比高,对美元汇率波动较为敏感。行业竞争加剧风险:精密制造与机柜领域的竞争可能压缩公司份额与毛利。资本开支强度过高风险:海外产能扩张叠加AI算力扩产与UTG产线建设+元拾并购对价持续抬高资本开支。若新业务投产不及预期或下游需求疲软,可能影响ROIC并对公司中长期资产负债表造成压力。