猜你想问
美国10月CPI数据核心观点是什么?
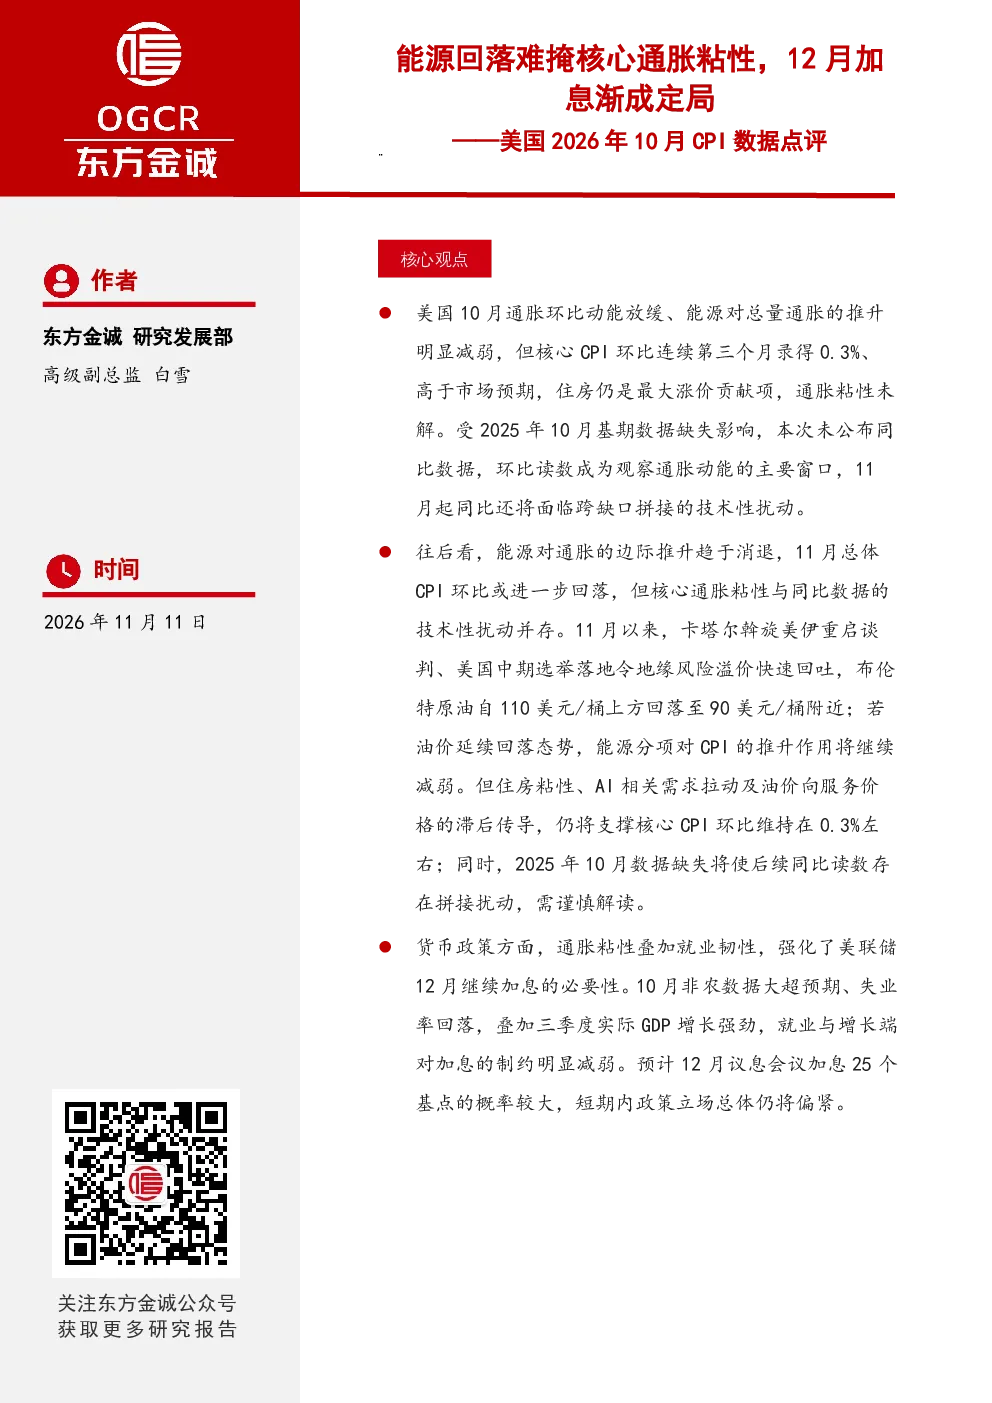
美国10月通胀环比动能放缓,能源对总量通胀的推升作用明显减弱,但核心CPI环比连续第三个月录得0.3%,高于市场预期,住房仍是最大涨价贡献项,通胀粘性未解。受2025年10月政府停摆影响,本次未公布同比数据,环比读数成为观察通胀动能的主要窗口,11月起同比还将面临跨缺口拼接的技术性扰动。往后看,能源对通胀的边际推升趋于消退,11月总体CPI环比或进一步回落,但核心通胀粘性与同比数据的技术性扰动并存。若油价延续回落态势,能源分项对CPI的推升作用将继续减弱。但住房粘性、AI相关需求拉动及油价向服务价格的滞后传导,仍将支撑核心CPI环比维持在0.3%左右。2025年10月数据缺失将使后续同比读数存在拼接扰动,需谨慎解读。货币政策方面,通胀粘性叠加就业韧性,强化了美联储12月继续加息的必要性。10月非农数据大超预期、失业率回落,叠加三季度实际GDP增长强劲,就业与增长端对加息的制约明显减弱。预计12月议息会议加息25个基点的概率较大,短期内政策立场总体仍将偏紧。
美国通胀未来走势如何?
短期看,能源对总体通胀的推升作用趋于消退,油价走势仍是决定11月读数的关键。若油价维持回落态势,总体CPI环比有望回落至0.2%-0.3%区间。核心通胀的回落斜率预计依旧平缓,住房粘性、AI基础设施建设带动的高科技商品涨价、以及能源价格向服务价格的滞后传导,将共同制约核心通胀下行。需求拉动型全面再通胀的信号尚不强烈,二手车明显降温、通信价格持续负增长,商品端涨价动能趋弱;就业市场“低招聘、低裁员”、实际工资增长偏弱,将压低非必需服务与耐用品需求。
美联储12月加息可能性有多大?
通胀粘性叠加就业韧性强化12月加息必要性,预计12月议息会议加息25个基点的概率较大。美联储或将在较长时间内维持偏紧立场,未来一年内转向降息的可能性较低,高利率环境仍是美国经济与金融市场需要适应的新常态。10月非农数据大超预期、失业率回落,叠加三季度实际GDP增长强劲,就业与增长端对加息的制约明显减弱。货币政策方面,通胀粘性未解,就业市场保持韧性,进一步支撑了美联储在12月继续加息的决策。
美国通胀数据对市场有何影响?
美国10月总体CPI环比上涨0.4%,较9月的0.6%回落,但高于市场预期的0.3%;核心CPI环比上涨0.3%,连续第三个月持平于0.3%,高于市场预期的0.2%。能源价格环比上涨0.7%,较9月的5.2%大幅收窄,其中汽油环比上涨1.0%、燃油上涨2.0%。住房分项环比上涨0.3%,占当月CPI环比涨幅的三成以上;业主等价租金上涨0.3%、主要居所租金上涨0.2%。二手车价格环比下跌1.2%,结束此前连续三个月的涨势;计算机、外围设备及智能家居价格环比上涨0.5%。交通服务环比上涨0.8%、机动车保险上涨0.7%、娱乐上涨0.8%、医疗服务上涨0.3%、教育上涨0.3%。通信价格环比下跌0.1%,连续第二个月负增长。这些数据表明,虽然能源价格回落对总体通胀形成一定缓解,但核心通胀粘性依然存在,住房成本持续上行,且AI相关需求拉动及油价向服务价格的滞后传导可能进一步推高通胀。这些因素共同作用,可能对市场预期产生影响,特别是对美联储后续货币政策走向的判断。
美国通胀数据存在哪些风险提示?
受2025年10月政府停摆影响,本次未公布同比数据,环比读数成为观察通胀动能的主要窗口,11月起同比还将面临跨缺口拼接的技术性扰动。2025年10月数据缺失将使后续同比读数存在拼接扰动,需谨慎解读。虽然能源对通胀的边际推升趋于消退,但核心通胀粘性与同比数据的技术性扰动并存。若油价延续回落态势,能源分项对CPI的推升作用将继续减弱。但住房粘性、AI相关需求拉动及油价向服务价格的滞后传导,仍将支撑核心CPI环比维持在0.3%左右。此外,就业市场“低招聘、低裁员”、实际工资增长偏弱,可能抑制非必需服务与耐用品需求,从而对通胀形成一定制约。但总体而言,通胀数据的不确定性仍需关注,特别是技术性扰动可能对同比读数造成的影响,以及住房成本持续上行的压力。这些因素都可能对市场预期产生影响,需谨慎评估。