猜你想问
中煤能源2026年前三季度业绩表现如何?
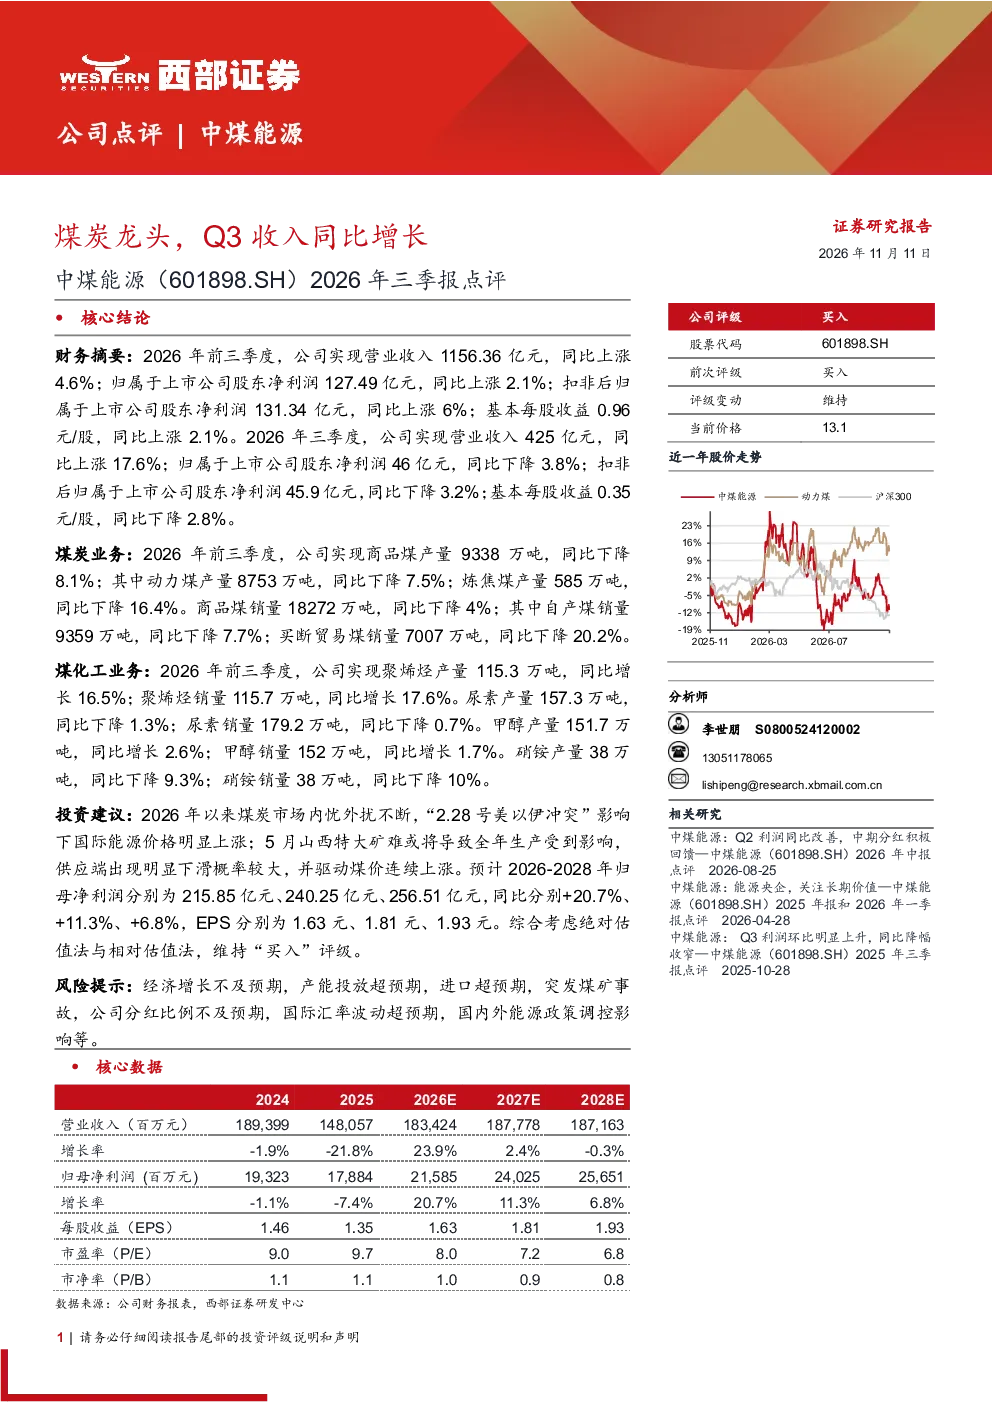
中煤能源2026年前三季度实现营业收入1156.36亿元,同比增长4.6%;归属于上市公司股东净利润127.49亿元,同比增长2.1%;扣非后净利润131.34亿元,同比增长6%。三季度单季营业收入425亿元,同比增长17.6%;净利润46亿元,同比下降3.8%。煤炭业务方面,前三季度商品煤产量9338万吨,同比下降8.1%,销量18272万吨,同比下降4%;煤化工业务方面,聚烯烃产量115.3万吨,同比增长16.5%,销量115.7万吨,同比增长17.6%。
煤炭行业发展趋势如何?
煤炭行业在能源结构转型背景下,仍作为基础能源保持重要地位。国内煤炭供应能力持续提升,但需求端受经济波动影响。中煤能源作为煤炭龙头,前三季度商品煤产量下降8.1%,销量下降4%,反映行业整体供需压力。煤化工板块表现亮眼,聚烯烃产量销量均增长,显示煤化工业务韧性。未来行业需关注新能源替代速度、能源政策调控及国际市场波动影响。
研报对中煤能源煤炭业务的重点分析是什么?
研报重点分析了中煤能源煤炭业务的产量和销量变化。前三季度商品煤产量9338万吨,同比下降8.1%,销量18272万吨,同比下降4%。动力煤和炼焦煤产量均出现明显下滑,反映下游需求疲软。自产煤和买断贸易煤销量均下降,买断贸易煤降幅更大,显示市场议价能力减弱。煤化工板块聚烯烃产量销量双增,成为新的增长点。
当前煤炭市场现状如何?
当前煤炭市场呈现供需错配态势。国内煤炭供应充足,但下游电力、化工等行业需求疲软,导致煤炭价格承压。中煤能源前三季度煤炭销量下降4%,买断贸易煤降幅超20%,反映市场竞争加剧。煤化工板块受原油价格影响,聚烯烃产品表现较好,显示产业链传导存在差异。未来市场需关注经济复苏力度、能源政策及国际能源价格走势。
研报提示的主要风险有哪些?
研报提示的主要风险包括:经济增长不及预期可能导致下游需求进一步疲软;煤炭产能投放超预期可能加剧市场供应过剩;进口煤炭增加可能冲击国内市场;突发煤矿事故可能影响安全生产和经营;公司分红比例不及预期可能影响股东回报;国际汇率波动可能影响财务报表;国内外能源政策调控可能带来不确定性。