猜你想问
这份研报主要分析了哪些有色金属品种的行情?
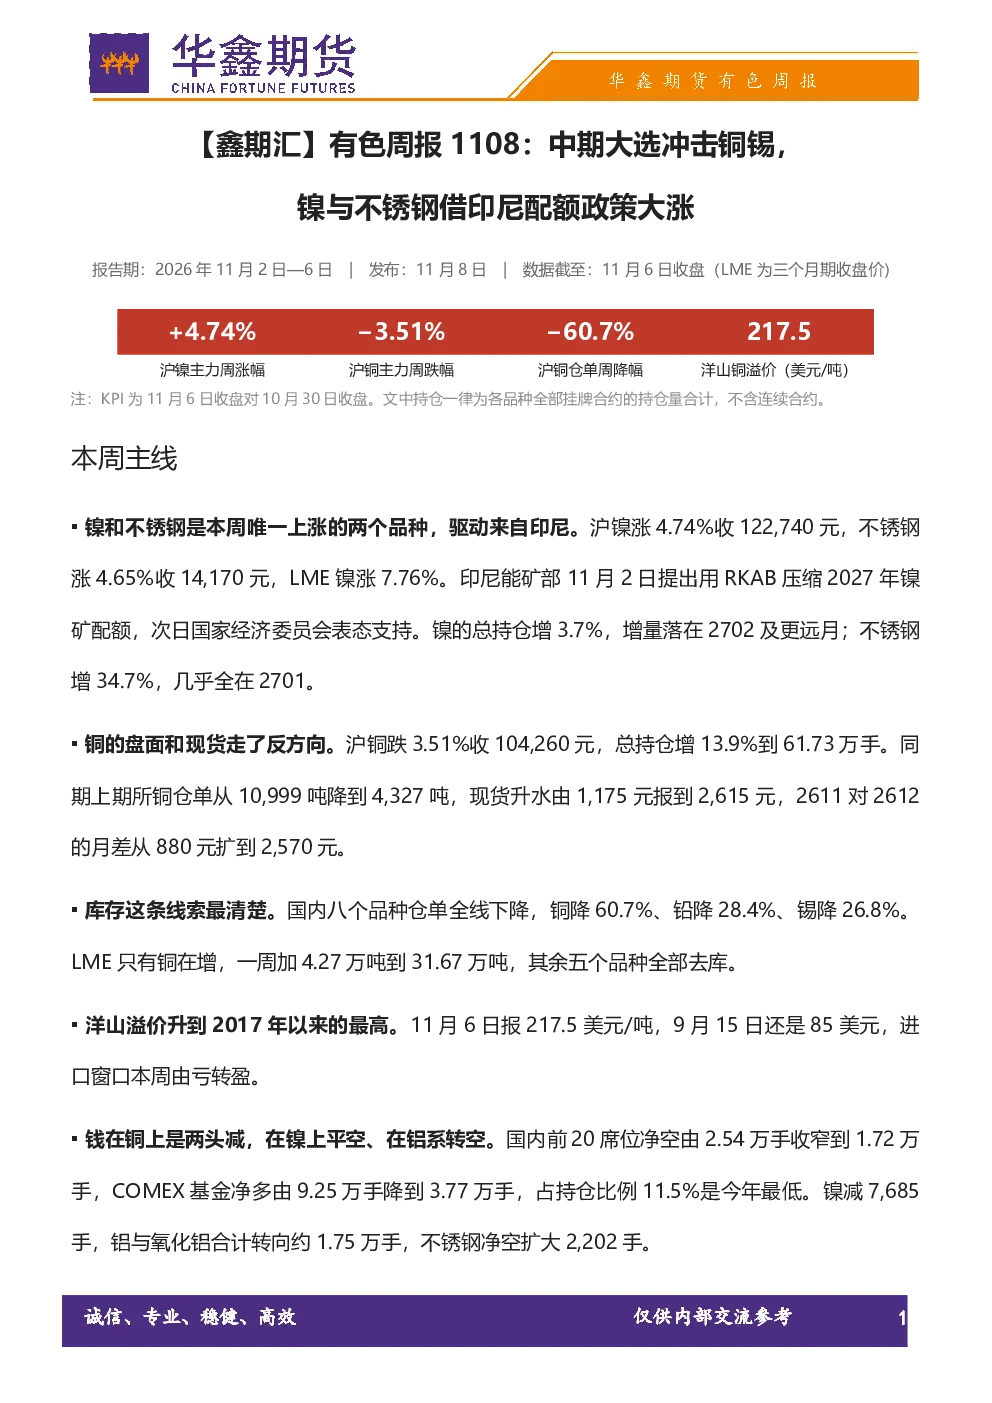
本报告重点分析了镍、不锈钢、铜、锡四种有色金属品种的行情。其中镍与不锈钢价格上涨明显,受印尼镍矿配额收紧政策驱动;铜与锡则出现下跌,受到中期大选冲击和需求预期变化的影响。报告还对比了LME与沪市场的表现,以及各品种的仓单、库存和比价情况。
镍和不锈钢价格上涨的原因是什么?
镍和不锈钢价格上涨主要受印尼镍矿配额收紧政策驱动。印尼作为全球主要镍供应国,收紧配额导致镍矿供应紧张,进而推高镍价。不锈钢价格则受到成本预期驱动,同时持仓量大幅增加,显示资金入场明显。但价格趋势仍待确认,需关注印尼配额政策的最终落地情况以及后续产量变化。
报告对铜和锡的市场现状有何判断?
报告指出铜和锡的市场现状呈现分化。铜方面,现货市场紧张,但盘面受需求预期压制,持仓量增加主要来自资金兑现利润。锡方面,价格跌幅小于半导体指数,但需求端未能有效支撑供应,下跌趋势尚未结束。报告建议关注铜的交割前后表现以及锡的供应缺口是否得到弥补。
研报提到了哪些市场风险因素?
研报提示了多个市场风险因素。上行风险包括铜交割可能出现的挤仓现象以及美元走弱带来的金属价格上涨压力。下行风险则涉及美国CPI超预期、AI叙事降温导致的需求减弱,以及外盘库存可能回流等因素。此外,印尼配额政策的变动和国内宏观政策调整也可能对市场产生影响。
这份报告对下周市场有何展望?
报告展望下周市场需关注多个关键因素。宏观层面,美国10月CPI数据的公布可能影响美债收益率和全球风险偏好。品种层面,铜市场需关注11月交割的仓单和进口盈亏情况,镍与不锈钢则需观察持仓是否守住以及印尼配额政策的进一步明朗化。整体来看,市场仍存在不确定性,投资者需谨慎应对。
你可能感兴趣
鑫期汇有色周报:中期大选冲击铜锡,镍与不锈钢借印尼配额政策大涨
华鑫期货2026-11-11
【鑫期汇】有色周报:铜库存“外增内减”、沪铜失守十万八;镍不锈钢逆势领涨,锡受AI退潮压制
华鑫期货2026-10-25
【鑫期汇】有色周报:聚焦AI需求和供给短缺,节后锡铜强势上涨,创本轮反弹新高;镍铅铝“一日游”,冲高回落;
华鑫期货2026-05-10
【鑫期汇】有色周报:锌累库逆转、锡镍补跌;铜守十万一线、铅逆势收涨,低库存是最后的底线
华鑫期货2026-10-18
【鑫期汇】有色周报:本周“铜博士”冲高回落,LME挤仓压力缓解;铝铅镍创阶段新高;下周关注美国关税政策的余震影响
华鑫期货2025-07-06