猜你想问
这份有色周报的核心内容是什么?
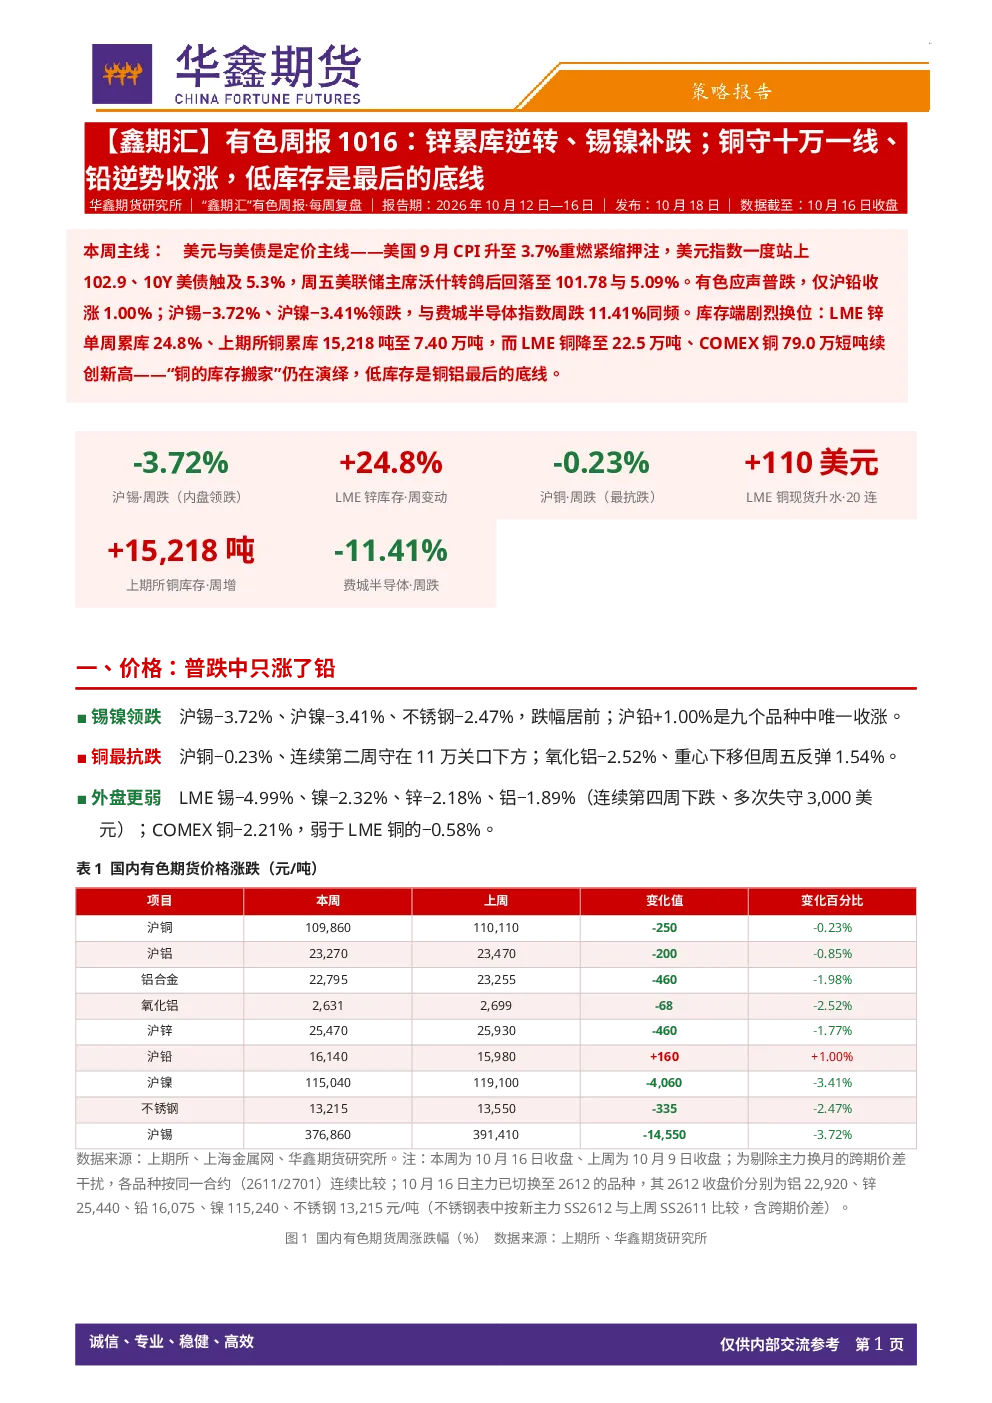
这份周报分析了锌、铜、铅、锡、镍等主要有色品种的市场动态。报告指出锌库存累库逆转,锡镍价格补跌,铜价守在十万一线,铅价逆势收涨。核心观点强调低库存是支撑价格的重要底线,但部分品种如锌的低库存逻辑已被证伪。报告还探讨了各品种的库存结构、宏观影响以及未来展望,为投资者提供了全面的市场分析视角。
有色行业未来发展趋势如何?
有色行业未来发展趋势呈现分化格局。报告显示,低库存品种如铜、锡在短期内仍受支撑,但库存压力和宏观环境制约其上涨空间。锌、镍等品种则面临供过于求和成本支撑下移的压力。行业整体需关注国内外供需变化、宏观政策走向以及主要矿区的生产情况。此外,科技股波动和海外市场动态也对行业价格产生重要影响,投资者需密切关注这些因素。
报告中重点分析了哪些方向?
报告重点分析了各品种的价格走势、库存结构以及宏观影响。具体而言,报告详细解析了锌库存累库的原因和影响,铜、锡、镍的库存变化对价格的作用机制,以及美元指数、美债收益率等宏观因素对金属价格的压制和支撑作用。此外,报告还深入探讨了各品种的供需平衡、成本支撑以及市场情绪变化,为投资者提供了多维度的分析框架。
当前有色市场的现状如何判断?
当前有色市场现状呈现多空交织的复杂局面。一方面,低库存品种如铜、锡在现货市场表现强势,但期货市场面临库存搬家和累库的压力。另一方面,锌、镍等品种则因供过于求和宏观压制而表现疲软。市场整体受宏观环境、供需变化以及国际市场动态的影响较大。投资者需关注各品种的库存变化、成本支撑以及市场情绪变化,以判断市场短期内的运行方向。
这份研报提示了哪些风险?
这份研报提示了多个潜在风险。首先,宏观环境的不确定性,如美国议息政策的变动和美元指数的波动,可能对金属价格产生重大影响。其次,主要矿区的生产情况,如Centinela矿的罢工事件,可能引发市场供应紧张或过剩。此外,国内外市场的库存变化、主要品种的contango结构以及印尼的政策调整等因素也可能带来市场风险。投资者需密切关注这些风险因素,以规避潜在的市场波动。