猜你想问
三一重工2026年三季报核心内容是什么?
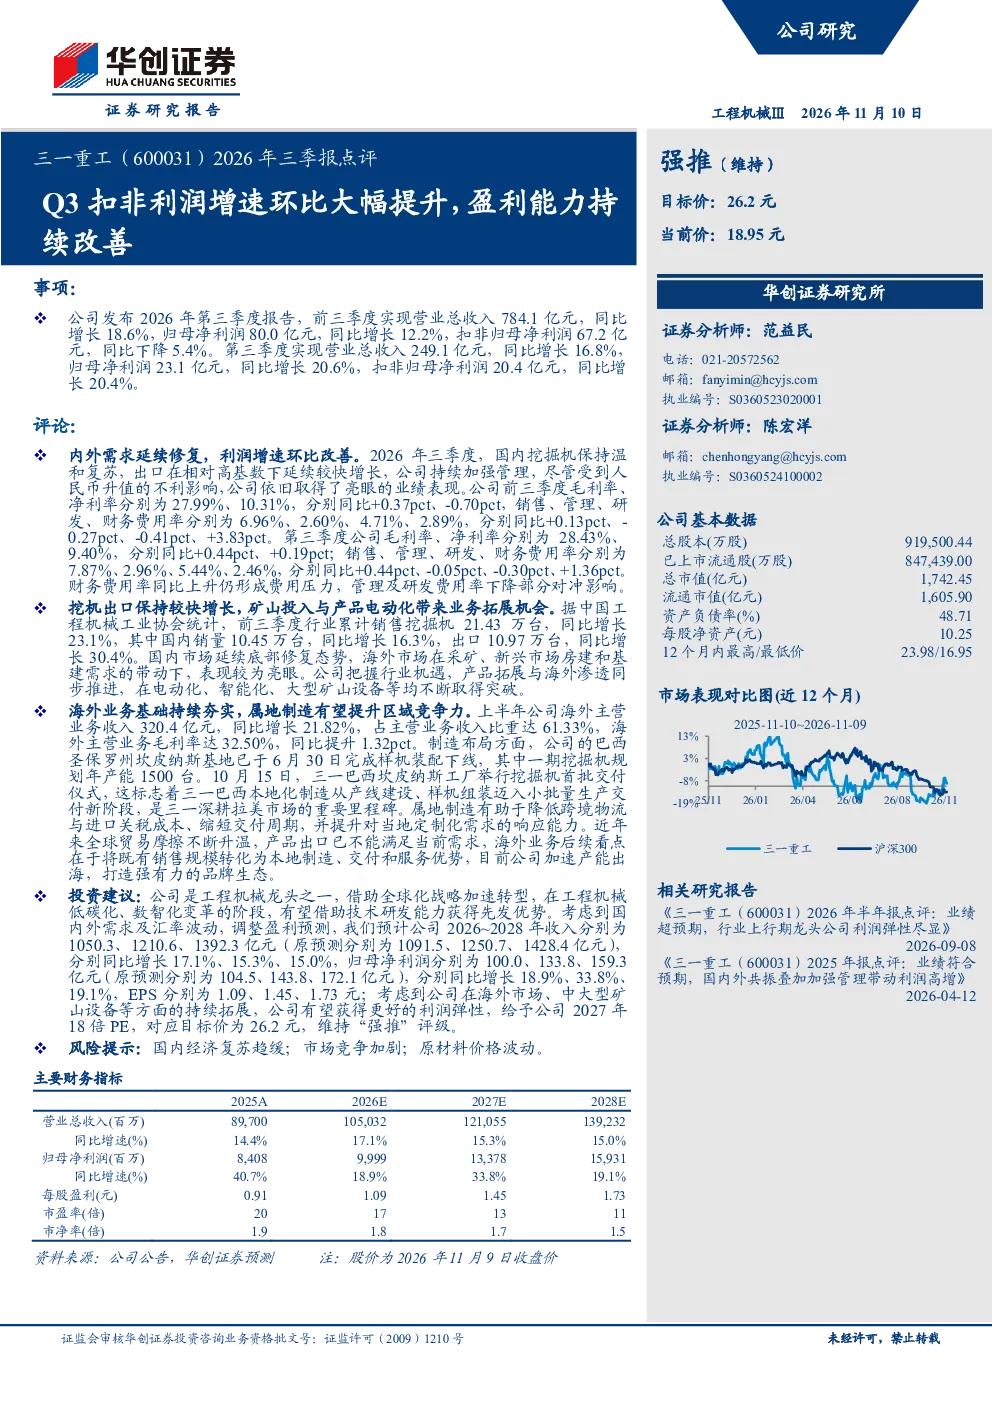
三一重工2026年三季报显示,公司盈利能力持续改善,Q3扣非利润增速环比大幅提升。报告期内,内外需求延续修复态势,尽管受人民币升值影响,公司仍取得亮眼业绩。毛利率、净利率有所提升,费用率结构优化,但财务费用率同比上升形成压力。前三季营业总收入784.1亿元(同比增长18.6%),归母净利润80.0亿元(同比增长12.2%),扣非归母净利润67.2亿元(同比下降5.4%)。Q3营业总收入249.1亿元(同比增长16.8%),归母净利润23.1亿元(同比增长20.6%),扣非归母净利润20.4亿元(同比增长20.4%)。
工程机械行业发展趋势如何?
工程机械行业正经历低碳化、数智化变革阶段。三一重工凭借全球化战略加速转型,有望获得先发优势。挖机出口保持较快增长,前三季出口同比增长30.4%,海外市场表现亮眼。矿山投入与产品电动化带来业务拓展机会。巴西工厂完成样机装配下线并进入小批量生产交付阶段,属地制造提升区域竞争力。行业整体受益于基建投资、制造业升级及“一带一路”倡议带来的机遇。
三一重工报告重点分析了哪些方向?
报告重点分析了三一重工的盈利能力改善情况,特别是Q3扣非利润增速环比大幅提升。费用率结构优化,毛利率提升,但财务费用率同比上升形成压力。业务方面,关注挖机出口增长、海外市场拓展及属地制造进展。报告还调整了未来三年盈利预测,预计2026~2028年收入和归母净利润将保持增长,并给予2027年18倍PE,对应目标价26.2元,维持“强推”评级。
当前工程机械市场现状如何?
当前工程机械市场呈现内需外需双修复态势。国内基建投资和制造业升级提供支撑,出口市场特别是海外新兴市场表现强劲。三一重工作为行业龙头,受益于全球化布局和产品创新。但市场也面临竞争加剧、原材料价格波动等挑战。报告显示,公司通过优化费用结构、提升产品竞争力等方式应对市场变化,整体市场仍处于复苏和结构性调整阶段。
研报提示了哪些风险?
研报提示的主要风险包括国内经济复苏趋缓可能影响基建和地产投资;市场竞争加剧可能压缩利润空间;原材料价格波动会直接影响成本。此外,汇率波动对出口业务也有一定影响。三一重工需关注这些风险因素,通过多元化市场布局、技术创新和成本控制来增强抗风险能力。