猜你想问
这份研报主要分析了哪些行业?
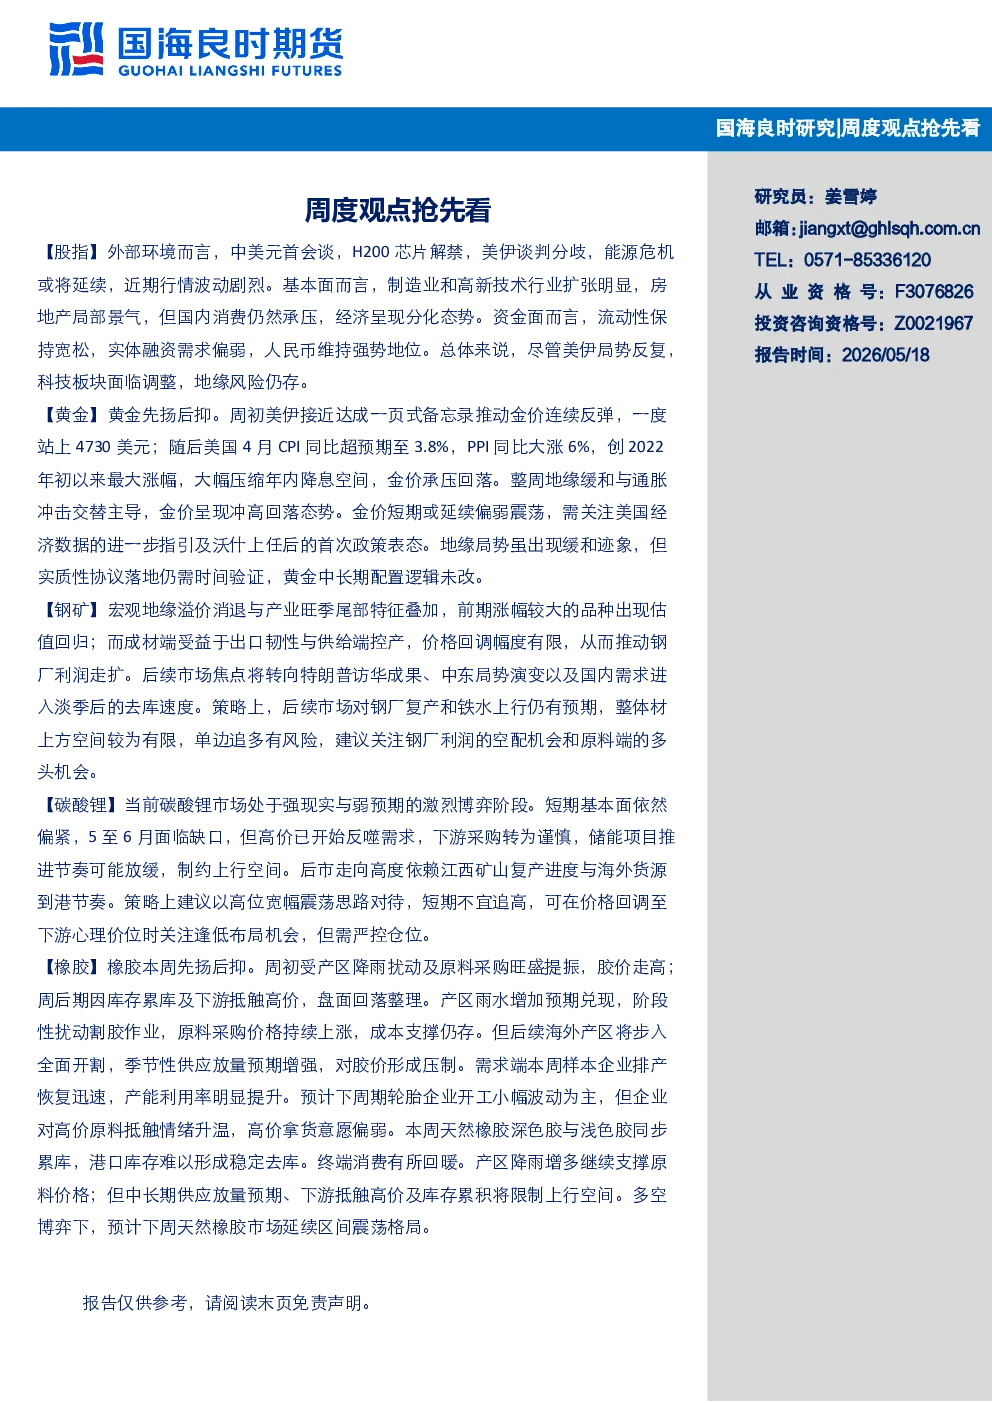
本报告涵盖了股指、黄金、钢矿、碳酸锂、橡胶、棕榈油、菜系、聚烯烃、涤纶短纤、铝、氧化铝、工业硅、豆粕、纸浆和玉米等多个行业,对各个行业的市场现状、基本面、供需关系及未来发展趋势进行了详细分析。
报告中股指板块的核心观点是什么?
股指板块分析显示,外部环境波动剧烈,中美元首会谈、H200芯片解禁、美伊谈判分歧及能源危机影响市场;基本面显示制造业和高新技术行业扩张,房地产局部景气,但消费承压,经济分化;资金面保持宽松,人民币强势。美伊局势、科技板块调整、地缘风险仍是主要关注点。
钢矿行业未来的发展趋势如何?
钢矿行业分析指出,宏观地缘溢价消退和产业旺季尾声导致前期涨幅较大的品种估值回归;成材端出口韧性和供给端控产推动钢厂利润走扩。市场关注特朗普访华成果、中东局势和国内需求淡季去库速度。策略上建议关注钢厂利润空配和原料多头机会。
报告中如何判断当前市场现状?
报告认为当前市场呈现多空博弈状态,股指方面经济分化明显,资金面宽松但受地缘风险制约;黄金短期偏弱震荡,受美国经济数据和沃什政策表态影响;钢矿、碳酸锂等品种高位震荡,需关注供需变化;油脂油粕比高位,菜油提货偏弱;聚烯烃油价震荡,库存对供给缩减缓冲作用减弱;铝、氧化铝、工业硅等受供需矛盾和库存压力影响,呈现区间震荡态势。
研报提示了哪些投资风险?
报告提示的主要风险包括:股指板块的地缘政治冲突、科技板块调整风险;黄金板块的地缘局势缓和但协议落地需时间;钢矿板块特朗普访华成果不确定性;碳酸锂板块高价反噬需求;橡胶板块中长期供应放量预期;棕榈油板块供应宽松局面可能持续;菜系板块养殖端利润有限;聚烯烃板块油价现货与期货割裂;铝板块宏观局势反复、库存高位;氧化铝板块供应持续过剩;工业硅板块需求疲软;豆粕板块供给宽松压制市场情绪;纸浆板块库存压力压制盘面;玉米板块政策粮及新小麦替代压力。
你可能感兴趣
周度观点抢先看
国海良时期货2024-08-19
周度观点抢先看
国海良时期货2024-12-23
【国海良时期货】周度观点抢先看
国海良时期货2026-06-05
周度观点抢先看
国海良时期货2026-08-10
【国海良时期货】 周度观点抢先看
国海良时期货2026-03-02
周度观点抢先看
国海良时期货2026-02-24
周度观点抢先看
国海良时期货2024-11-18
周度观点抢先看
国海良时期货2024-12-09
周度观点抢先看
国海良时期货2024-12-16
周度观点抢先看
国海良时期货2024-09-18