猜你想问
这份研报主要分析了哪些核心内容?
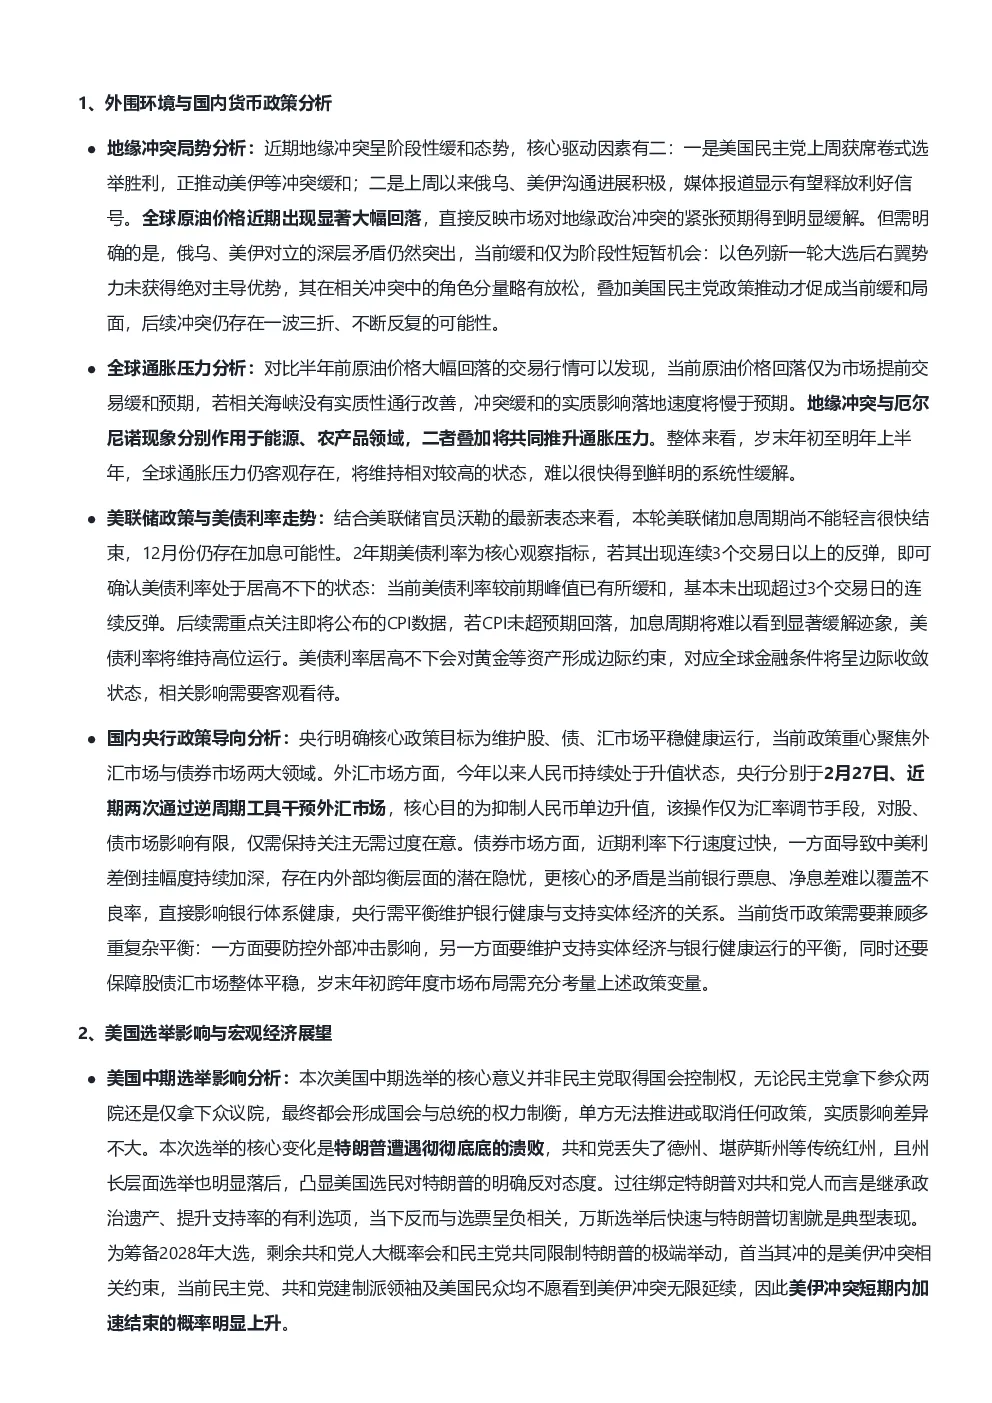
这份研报主要分析了地缘冲突缓和对全球通胀的影响,美联储加息周期与美债利率走势,国内央行政策导向,美国选举对宏观经济的影响,权益市场走势与配置建议,以及信用债事件冲击与分化特征。报告指出地缘冲突阶段性缓和但深层矛盾未解决,全球通胀压力仍较高;美联储加息周期尚未结束,需关注CPI数据;央行政策聚焦外汇与债券市场,平衡多重目标;美国中期选举后或限制极端举动,经济衰退风险加大;权益市场短期反弹,建议规避存量博弈的成长板块,优先配置红利板块;信用债市场受华发事件扰动,高等级二永债流动性修复强,但中长期限普信债修复差。
报告对AI产业链的发展趋势有何分析?
报告指出AI产业链是近期市场关注的热点,但建议投资者关注其成长板块的存量博弈风险。AI应用和太空算力等板块虽然增长迅速,但可能面临市场饱和或竞争加剧的挑战。报告建议投资者规避此类板块的存量博弈风险,转而关注其他更具确定性的板块。同时,报告也强调了市场配置的重要性,建议投资者在配置时考虑红利板块、出海链专精特新小票等方向,以分散风险并捕捉结构性机会。
研报重点分析了哪些方向?
研报重点分析了地缘冲突对全球通胀的影响,美联储加息周期与美债利率走势,国内央行政策导向,美国选举对宏观经济的影响,权益市场走势与配置建议,以及信用债事件冲击与分化特征。报告通过对这些方向的深入分析,为投资者提供了全面的宏观市场视角。报告指出地缘冲突阶段性缓和但深层矛盾未解决,全球通胀压力仍较高;美联储加息周期尚未结束,需关注CPI数据;央行政策聚焦外汇与债券市场,平衡多重目标;美国中期选举后或限制极端举动,经济衰退风险加大;权益市场短期反弹,建议规避存量博弈的成长板块,优先配置红利板块;信用债市场受华发事件扰动,高等级二永债流动性修复强,但中长期限普信债修复差。
当前市场现状如何判断?
报告判断当前市场处于地缘冲突阶段性缓和与外围环境变化的复杂时期。全球通胀压力较高,美联储加息周期尚未结束,国内央行政策聚焦外汇与债券市场,美国中期选举后或限制极端举动,经济衰退风险加大。权益市场短期反弹,但建议规避存量博弈的成长板块,优先配置红利板块。信用债市场受华发事件扰动,高等级二永债流动性修复强,但中长期限普信债修复差。整体市场环境复杂,投资者需关注多重风险因素。
研报提示了哪些风险?
研报提示了多重风险因素。地缘冲突虽然阶段性缓和,但深层矛盾未解决,可能反复;全球通胀压力仍较高,美联储加息周期尚未结束,需关注CPI数据;国内央行政策需平衡多重目标,市场波动风险存在;美国中期选举后经济衰退风险加大;权益市场短期反弹后可能面临调整,建议规避存量博弈的成长板块;信用债市场受华发事件扰动,高等级二永债流动性修复强,但中长期限普信债修复差。投资者需关注这些风险,合理配置资产。