猜你想问
东方电气三季度业绩表现如何?
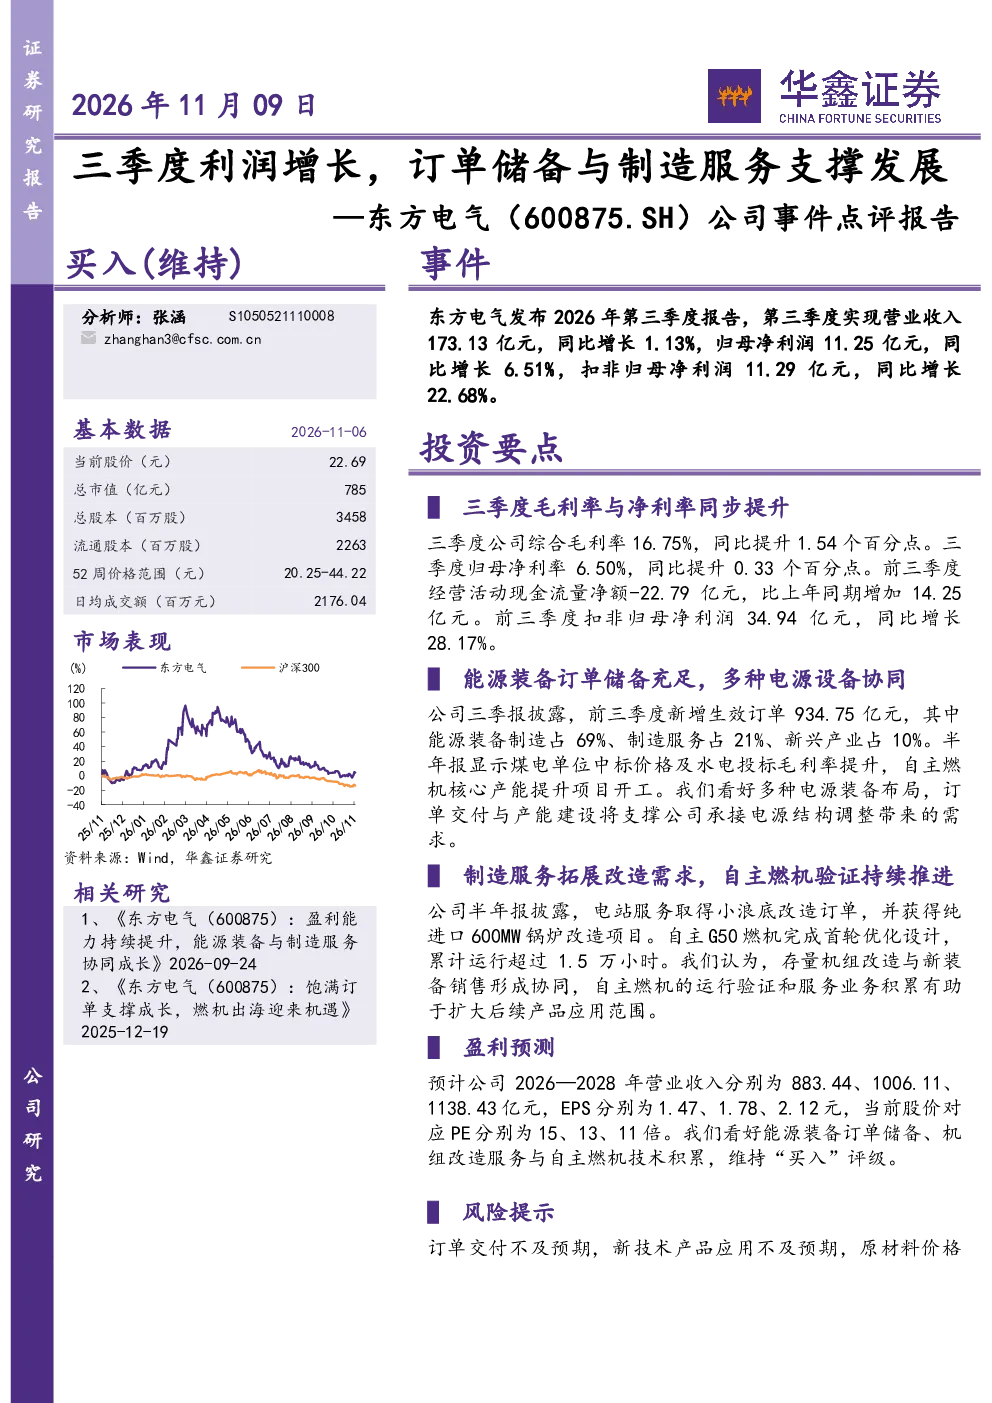
东方电气2026年第三季度实现营业收入173.13亿元,同比增长1.13%;归母净利润11.25亿元,同比增长6.51%;扣非归母净利润11.29亿元,同比增长22.68%。三季度毛利率与净利率同步提升,分别为16.75%和6.50%,同比分别提升1.54和0.33个百分点。前三季度扣非归母净利润34.94亿元,同比增长28.17%。
电气设备行业发展趋势如何?
电气设备行业正经历电源结构调整,能源装备需求稳定增长。东方电气能源装备订单储备充足,多种电源设备协同发展,煤电单位中标价格及水电投标毛利率提升。自主燃机核心产能提升项目已开工,预计订单交付与产能建设将支撑公司承接电源结构调整带来的需求。制造服务方面,公司获得小浪底改造订单及纯进口600MW锅炉改造项目,自主G50燃机完成首轮优化设计,累计运行超过1.5万小时。
研报重点分析了哪些方面?
研报重点分析了东方电气三季度利润增长情况,订单储备充足度,以及制造服务对发展的支撑作用。公司前三季度新增生效订单934.75亿元,其中能源装备制造占69%,制造服务占21%,新兴产业占10%。能源装备订单储备充足,多种电源设备协同发展,煤电单位中标价格及水电投标毛利率提升。制造服务方面,公司获得小浪底改造订单及纯进口600MW锅炉改造项目,自主G50燃机完成首轮优化设计,累计运行超过1.5万小时。
当前市场现状如何?
当前市场对能源装备需求稳定增长,电气设备行业竞争激烈。东方电气能源装备订单储备充足,多种电源设备协同发展,煤电单位中标价格及水电投标毛利率提升。自主燃机核心产能提升项目已开工,预计订单交付与产能建设将支撑公司承接电源结构调整带来的需求。制造服务方面,公司获得小浪底改造订单及纯进口600MW锅炉改造项目,自主G50燃机完成首轮优化设计,累计运行超过1.5万小时。
研报提示哪些风险?
研报提示的风险包括订单交付不及预期、新技术产品应用不及预期、原材料价格波动及海外项目风险。订单交付不及预期可能导致公司业绩不及预期;新技术产品应用不及预期可能影响公司未来发展;原材料价格波动可能影响公司成本控制;海外项目风险可能影响公司国际业务拓展。