猜你想问
本周转债市场表现如何?
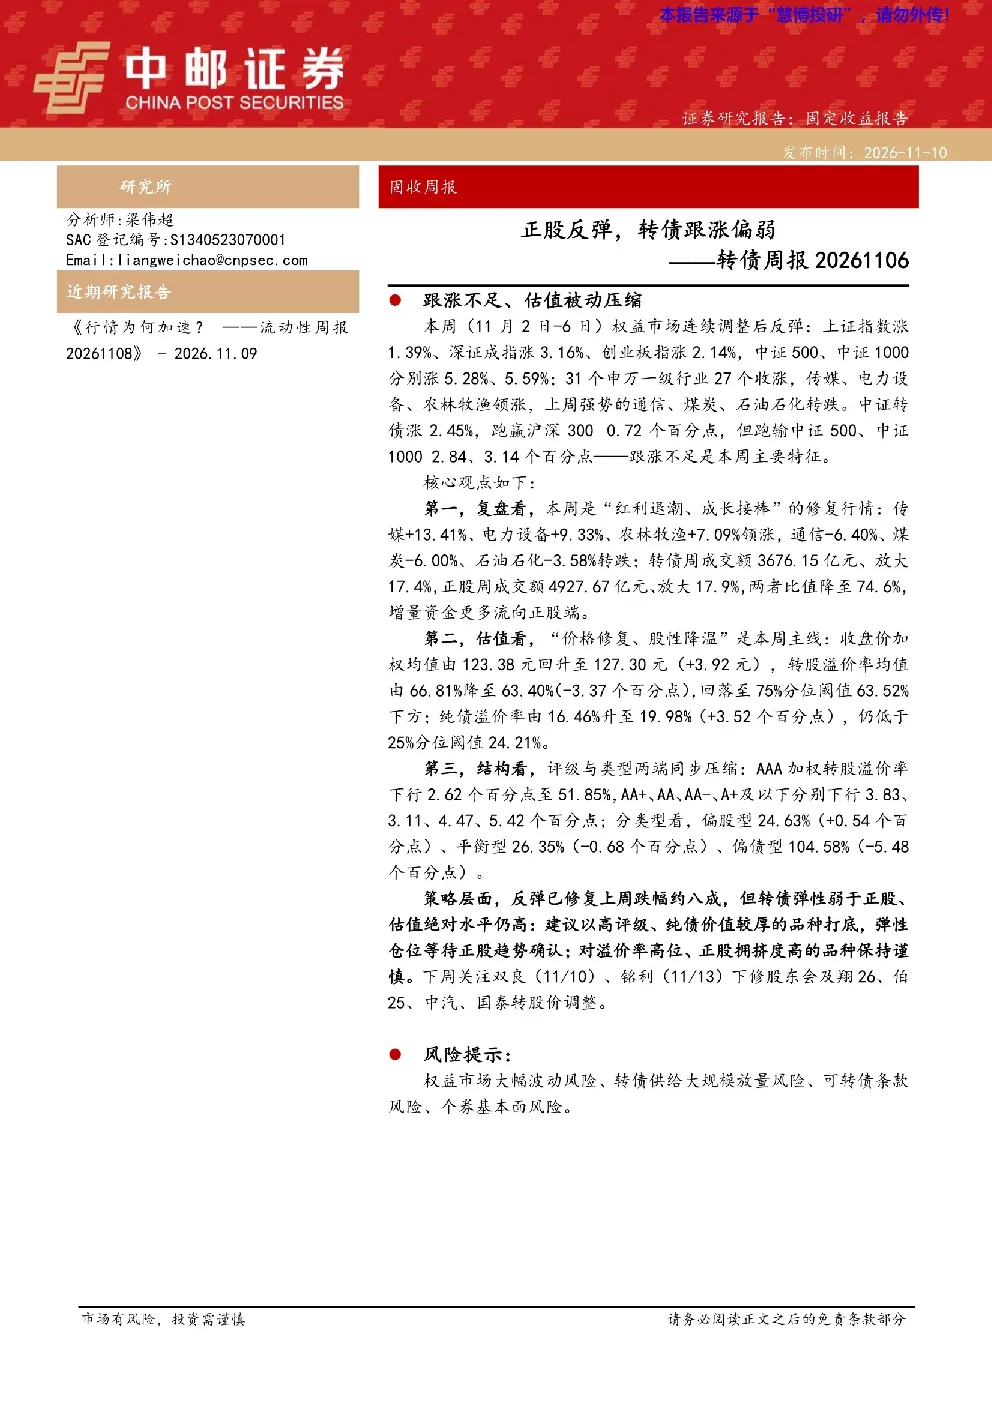
本周权益市场反弹,中证转债涨2.45%,跑赢沪深300但跑输中证500、中证1000,显示跟涨不足。中小盘转债表现相对较弱,高价券扩容,低评级溢价压缩,偏债型转债受压最明显。转债整体呈现‘股性降温、债底修复’特征,但绝对估值仍高,弹性不足。
转债行业发展趋势如何?
本周传媒、电力设备、农林牧渔领涨转债,计算机也表现较好,显示中小盘成长赛道受关注。通信、煤炭、石油石化、银行等板块转跌。整体看,转债行业与正股关联度提升,但中小盘弹性仍显不足,高价券和拥挤赛道需警惕。
报告重点分析了哪些方向?
报告重点分析了转债市场‘股性降温、债底修复’的结构性变化,指出高价券扩容、低评级溢价压缩、偏债型受压等特征。同时关注了下周双良、铭利下修股东会、新券上市、转股价调整等催化事件,以及转股溢价率绝对水平高、债底保护不足、供给扰动等压制因素。
当前市场现状如何判断?
当前转债市场处于价格修复期,收盘价加权均值回升至127.30元,但转股溢价率均值下行至63.40%,纯债溢价率升至19.98%。市场呈现支撑因素包括价格中枢回升、纯债溢价率修复、流动性充裕;但压制因素包括转股溢价率绝对水平高、债底保护未到安全区间、供给扰动仍在。
报告有哪些风险提示?
报告提示转债市场绝对估值仍高,弹性不足,需关注转股溢价率绝对水平高、债底保护未到安全区间、供给扰动等风险。建议以高评级、纯债价值较厚的品种打底,弹性仓位等待正股趋势确认,对溢价率高位、正股拥挤度高的品种保持谨慎。
你可能感兴趣
转债周报:正股反弹,转债跟涨偏弱
中邮证券2026-11-10
可转债周报:转债关注度提升,跟涨正股能力凸显
财信证券2025-01-20
可转债市场周报(12):赛道股反弹,转债跟涨
安信证券2022-12-31
转债交换债周报:关注反弹幅度,转债跟涨能力弱
国信证券2016-06-06
关注反弹幅度,转债跟涨能力弱
国信证券2020-02-08
LME镍现货贴水扩大,镍价持续反弹但现货跟涨意愿偏弱
华泰期货2019-12-20
可转债周报:北向重回净流入,转债和正股普涨
开源证券2023-07-16
转债市场周报:债市波动减弱转债易涨难跌,择券关注正股性价比
国信证券2023-03-05
可转债周报:市场由涨转跌,转债表现优于正股
东吴证券2018-11-09
转债和衍生品市场回顾周报:转债强于正股,期债大幅收涨
国泰君安证券2018-04-22