猜你想问
本周转债市场表现如何?
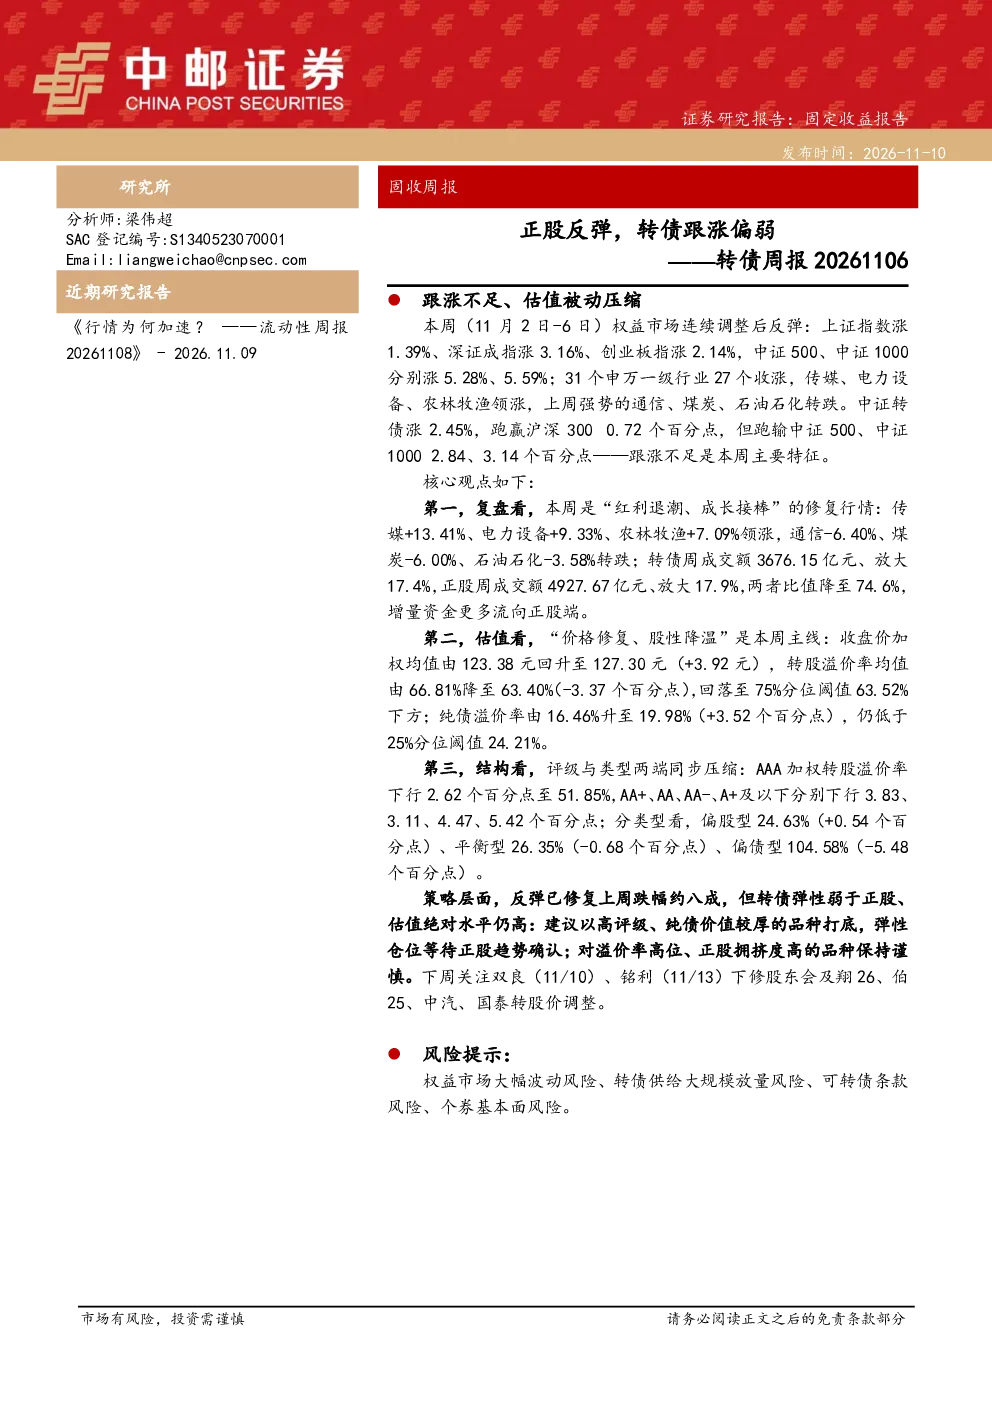
本周权益市场反弹,转债跟涨偏弱,估值被动压缩。中证转债涨2.45%,跑赢沪深300 0.72个百分点,但跑输中证500和中证1000。转债收盘价加权均值由123.38元回升至127.30元,转股溢价率均值由66.81%降至63.40%,纯债溢价率由16.46%升至19.98%。成交额放大17.4%
哪些行业领涨?
本周是“红利退潮、成长接棒”的修复行情,传媒、电力设备、农林牧渔领涨。行业表现与正股关联度高,转债市场未能完全同步正股反弹,显示跟涨偏弱特征。低评级溢价压缩更明显,高评级、纯债价值较厚品种表现相对稳健。
报告对转债结构分析有何观点?
报告指出评级与类型两端同步压缩,低评级溢价压缩更明显。转股溢价率均值下行至63.40%,但仍处于相对高位;纯债溢价率上行至19.98%,但低于25%分位阈值24.21%。结构分析显示市场存在分化,需关注不同类型转债的估值差异。
当前市场存在哪些支撑和压制因素?
支撑因素包括价格中枢回升、纯债溢价率回升、转股溢价率回落及成交额放大。压制因素有转股溢价率绝对水平仍高、纯债溢价率低于25%分位、中小盘反弹未能传导至转债,以及供给扰动仍在。市场处于多空博弈状态,需谨慎评估各因素影响。
研报提示哪些风险?
研报提示权益市场大幅波动风险、转债供给大规模放量风险、可转债条款风险、个券基本面风险。当前市场虽有所修复,但支撑与压制因素并存,需关注政策变化、市场情绪及个券基本面变化对转债价格的影响。
你可能感兴趣
正股反弹,转债跟涨偏弱——转债周报
金融中邮证券2026-11-10
可转债周报:转债关注度提升,跟涨正股能力凸显
财信证券2025-01-20
可转债市场周报(12):赛道股反弹,转债跟涨
安信证券2022-12-31
转债交换债周报:关注反弹幅度,转债跟涨能力弱
国信证券2016-06-06
关注反弹幅度,转债跟涨能力弱
国信证券2020-02-08
LME镍现货贴水扩大,镍价持续反弹但现货跟涨意愿偏弱
华泰期货2019-12-20
可转债周报:北向重回净流入,转债和正股普涨
开源证券2023-07-16
转债市场周报:债市波动减弱转债易涨难跌,择券关注正股性价比
国信证券2023-03-05
可转债周报:市场由涨转跌,转债表现优于正股
东吴证券2018-11-09
转债和衍生品市场回顾周报:转债强于正股,期债大幅收涨
国泰君安证券2018-04-22