猜你想问
这份研报的核心内容是什么?
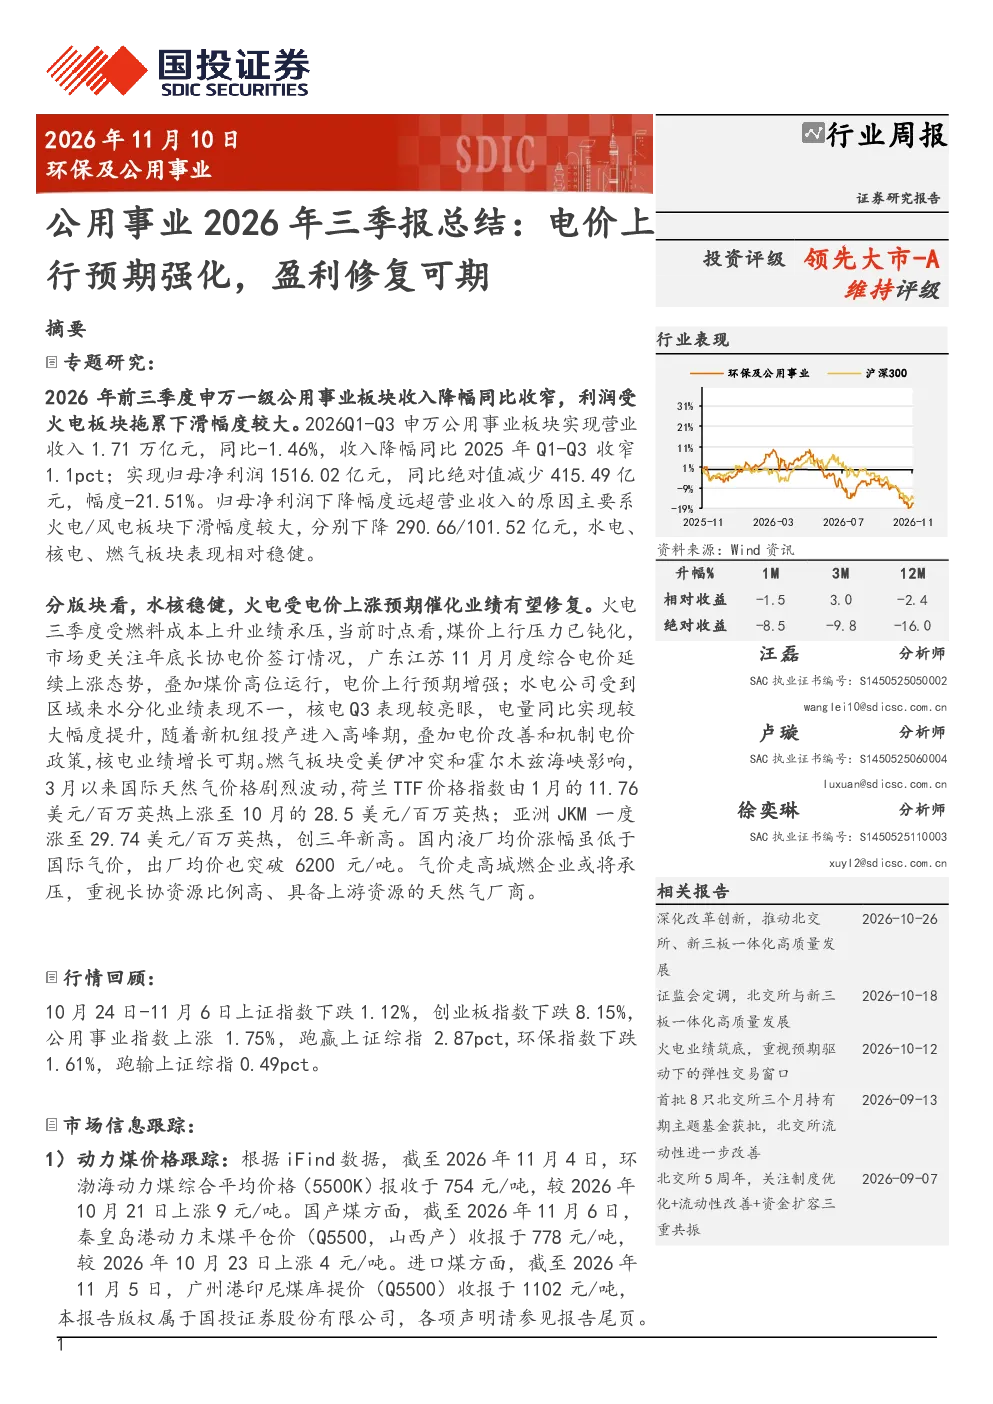
这份研报分析了2026年前三季度公用事业板块的表现,指出申万一级公用事业板块收入降幅同比收窄,但利润因火电板块拖累下滑幅度较大。火电板块受燃料成本上涨短期承压,但电价上行预期增强,容量电价补偿比例提升,火电兼具盈利稳定性和向上弹性。水电、核电、燃气板块表现相对稳健。
公用事业行业未来发展趋势如何?
公用事业行业未来发展趋势显示,火电板块在煤价上行压力钝化后,市场更关注年底长协电价签订情况。区域电价上涨强化了电价上行预期,容量电价补偿比例提升为火电带来盈利稳定性和向上弹性。水电板块受来水区域分化影响,核电装机投产高峰期降至后电价有望改善,燃气板块则受国际气价上行影响,城燃企业或将承压,需重视长协资源比例高、具备上游资源的天然气厂商。
研报重点分析了哪些方向?
研报重点分析了火电、水电、核电、燃气等细分板块的表现。火电板块短期承压但长期受益于电价上行预期和容量电价补偿提升;水电板块业绩表现不一但保持高分红;核电板块作为可调度基荷电源的稀缺性被重新定价;燃气板块则面临国际气价上行压力,需关注长协资源比例和上游资源优势。
当前市场对公用事业板块的判断是什么?
当前市场对公用事业板块的判断显示,申万一级公用事业板块收入降幅同比收窄但利润下滑,火电板块是主要拖累因素。市场关注电价上行预期和容量电价补偿提升对火电盈利的影响,同时关注水电、核电、燃气板块的区域分化、投产高峰期和上游资源情况。绿电板块受市场化电价下行和风光利用率下降影响继续承压。
研报提到了哪些风险提示?
研报提示火电板块短期受燃料成本上涨承压,需关注年底长协电价签订情况;水电板块受来水区域分化影响业绩表现不一;核电板块虽电价有望改善但装机投产高峰期已过;燃气板块面临国际气价上行压力,城燃企业或将承压;绿电板块受市场化电价下行和风光利用率下降影响继续承压。此外,需关注各板块上游资源依赖和市场竞争风险。
你可能感兴趣
电力行业周报:电价上行信号强化,关注板块后续盈利修复预期
公用事业国盛证券2026-11-01
2027年电价上行预期增强,火电盈利修复可期
国元国际2026-11-02
东方公用事业 煤-电巡礼第39期Q3业绩利空出尽电价上行预期强化
未知机构2026-10-30
公用事业行业板块2023年三季报总结:火电盈利兑现,来水转丰水电业绩修复
公用事业德邦证券2023-11-13
公用事业行业2018年三季报总结:营收及利润均实现大幅增长,盈利进一步改善可期
公用事业安信证券2018-11-04
公用事业行业三季报总结:电价向上供需趋紧,困境反转红利已现
公用事业国金证券2026-11-02
国投电力:2026年三季报点评,水电电量修复、煤价上行影响盈利
国金证券2026-10-28
2026年三季报点评:订单量价改善,临床CRO龙头盈利修复可期
东吴证券2026-11-03
乘用车2024三季报总结:内需超预期,龙头盈利能力持续修复
交运设备国盛证券2024-11-06
环保、公用事业行业周报:容量电价机制如期而至,火电盈利能力有望持续修复
公用事业华西证券2023-11-12