猜你想问
这份研报的核心内容是什么?
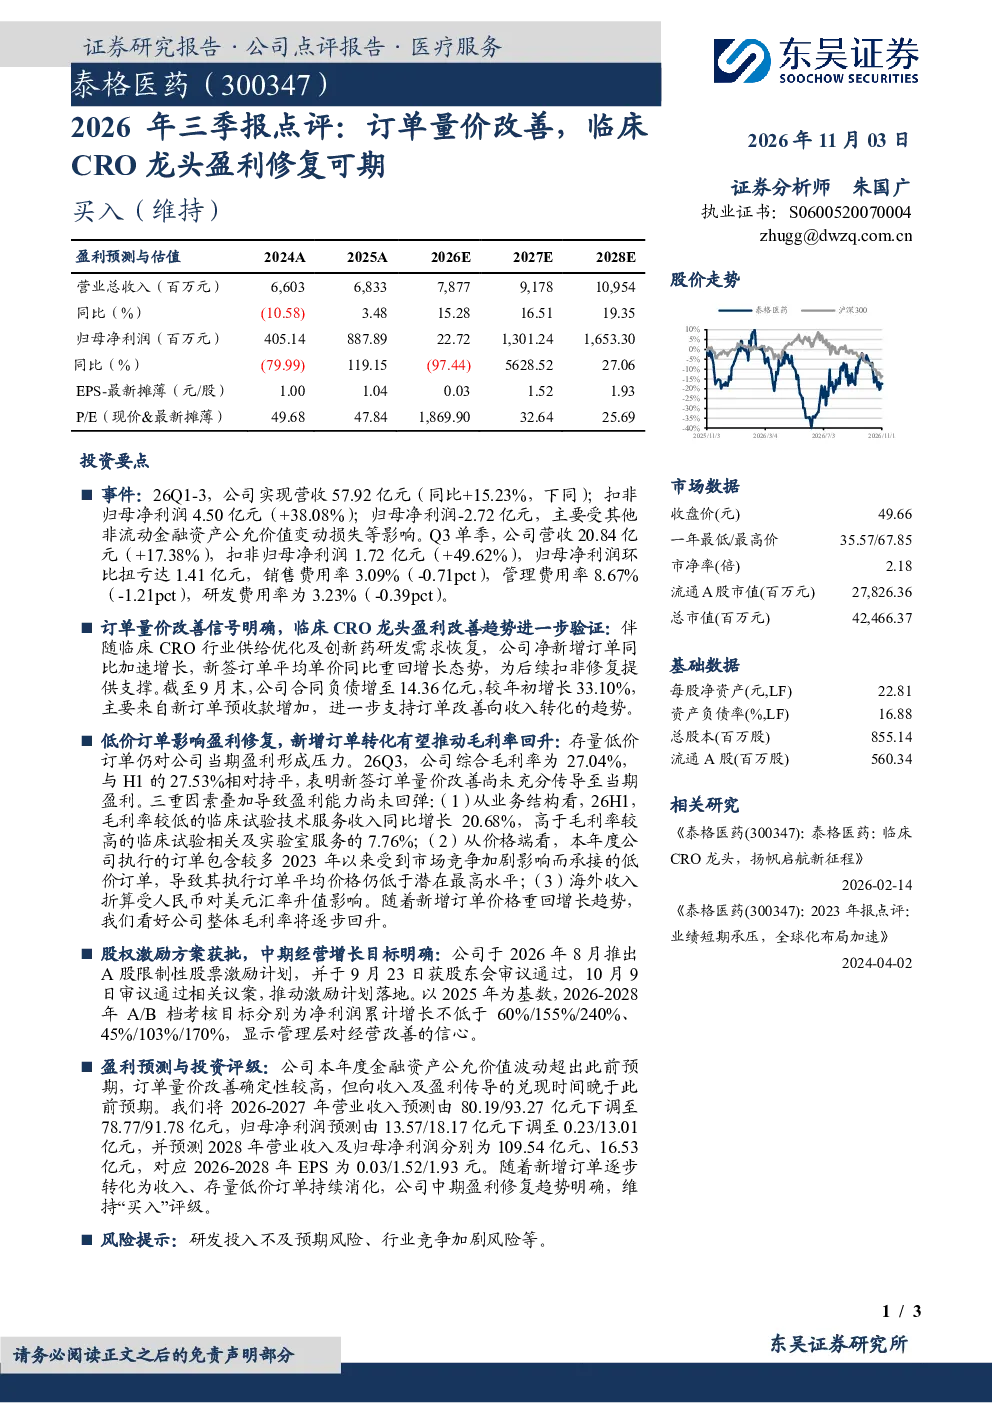
这份研报的核心内容是点评泰格医药2026年第三季度的报告。报告指出,随着临床CRO行业供给优化及创新药研发需求恢复,公司净新增订单同比加速增长,新签订单平均单价同比重回增长态势。截至9月末合同负债增长33.10%,支持订单改善向收入转化。此外,26Q3单季归母净利润扭亏达1.41亿元,销售、管理、研发费用率均下降,但受低价订单及汇率影响,综合毛利率与H1持平,显示新签订单改善尚未充分传导至当期盈利。公司还推出了A股限制性股票激励计划,2026-2028年净利润累计增长目标分别为不低于60%/155%/240%
临床CRO行业的发展趋势如何?
临床CRO行业的发展趋势显示供给优化和创新药研发需求正在恢复。随着行业竞争加剧和供给端的调整,市场需求逐渐回暖,创新药研发项目增多,为CRO公司提供了更多业务机会。同时,行业内的龙头公司如泰格医药等,通过提升服务质量和效率,积极拓展市场份额。未来,随着新药研发投入的增加和技术的进步,临床CRO行业有望迎来更广阔的发展空间
研报重点分析了哪些方向?
研报重点分析了泰格医药的订单量价改善情况、盈利修复趋势以及股权激励方案。报告指出,公司新签订单平均单价同比重回增长态势,合同负债增长支持订单改善向收入转化。同时,26Q3单季归母净利润扭亏达1.41亿元,费用率下降,但受低价订单及汇率影响,毛利率与H1持平。此外,公司推出的股权激励计划,设定了2026-2028年净利润累计增长目标,展现了管理层对经营改善的信心
当前市场对泰格医药的判断是什么?
当前市场对泰格医药的判断显示公司订单量价改善,盈利修复趋势明确。随着新签订单价格重回增长趋势,公司整体毛利率有望逐步回升。然而,受存量低价订单及汇率影响,短期盈利能力尚未完全回弹。市场预计公司2026-2027年营业收入预测下调至78.77/91.78亿元,归母净利润预测下调至0.23/13.01亿元,2028年预测营业收入109.54亿元、归母净利润16.53亿元,对应EPS为0.03/1.52/1.93元
研报中提到了哪些风险提示?
研报中提到了研发投入不及预期风险和行业竞争加剧风险。研发投入不及预期可能导致公司新药研发项目进展缓慢,影响未来收入和利润增长。同时,行业竞争加剧可能导致市场份额下降,价格压力增大,影响公司盈利能力。此外,汇率波动也可能对公司的财务状况产生影响,需要密切关注这些风险因素