猜你想问
这份研报的核心内容是什么?
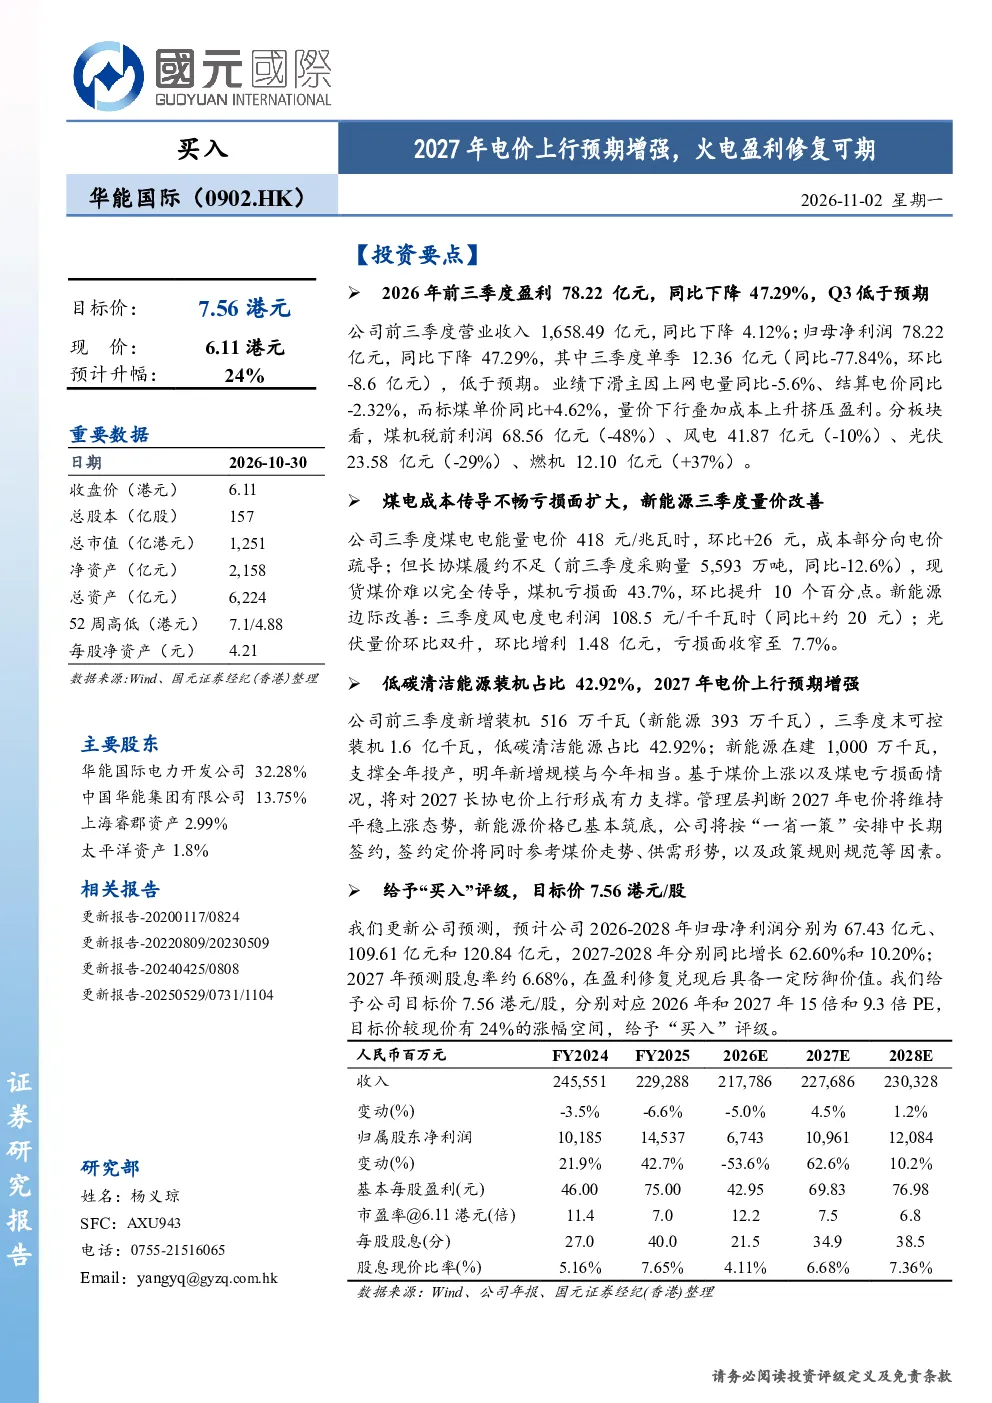
这份研报分析了华能国际2026年前三季度盈利同比下降47.29%的原因,主要受上网电量、结算电价下降及标煤单价上涨影响。报告指出煤电成本传导不畅导致亏损面扩大,但新能源业务在三季度量价改善。报告还提供了公司关键数据,如营业收入、净利润、煤电电能量电价、长协煤采购量、新能源业务利润等,并基于煤价上涨及煤电亏损面,预测2027年长协电价上行,公司盈利有望修复。
火电行业未来发展趋势如何?
根据研报,火电行业未来面临煤价上涨压力,但2027年长协电价上行预期增强,可能带动火电盈利修复。报告指出,公司将按“一省一策”安排中长期签约,签约定价参考煤价走势、供需形势及政策规则。同时,新能源业务在三季度量价改善,显示火电与新能源结合发展是行业趋势。
研报重点分析了华能国际的哪些方面?
研报重点分析了华能国际的盈利能力变化、煤电成本传导问题、新能源业务发展情况以及未来电价走势对公司业绩的影响。报告提供了详细的财务数据,如营业收入、净利润、煤电电能量电价等,并更新了公司2026-2028年的盈利预测,显示公司盈利有望逐步改善。
当前电力市场现状如何?
当前电力市场面临煤价上涨、上网电量及结算电价下降等多重挑战,导致火电企业亏损面扩大。但研报指出,随着煤价上涨及长协电价上行预期增强,火电盈利有望修复。同时,新能源业务在三季度量价改善,显示电力市场正逐步向低碳清洁能源转型。
研报提到了哪些风险提示?
研报提示了煤价上涨超出预期、风电及光伏项目投产推迟、限电率上升、电价下调等风险。这些风险可能对公司业绩产生不利影响。例如,煤价上涨超出预期可能导致火电成本进一步上升,而风电及光伏项目投产推迟可能影响新能源业务发展。此外,限电率上升和电价下调也可能对电力企业盈利能力造成压力。
你可能感兴趣
电力行业周报:电价上行信号强化,关注板块后续盈利修复预期
公用事业国盛证券2026-11-01
火电盈利阶段承压,期待电价回升利润修复
公用事业国金证券2026-08-29
气电协同驱动扣非高增 2027年电价上行预期强化
广州发展2026-09-16
环保、公用事业行业周报:容量电价机制如期而至,火电盈利能力有望持续修复
公用事业华西证券2023-11-12
火电、新能源稳健增长,电价上行促进水电板块盈利提升
公用事业国信证券2024-04-18
广发公用郭鹏郝兆升 火绿融合推动火电重估 长协电价预期上行
未知机构2026-10-26
17-24 广发公用郭鹏 郝兆升火绿融合推动火电重估长协电价预期上行 1064094
未知机构2026-10-29
环保及公用事业行业:煤炭市场价格形成机制持续完善,火电盈利修复确定性增强
公用事业中泰证券2022-02-27
业绩环比改善,火电盈利修复可期,新能源转型稳步推进
国信证券2022-11-21