猜你想问
聚丙烯市场最新行情如何?
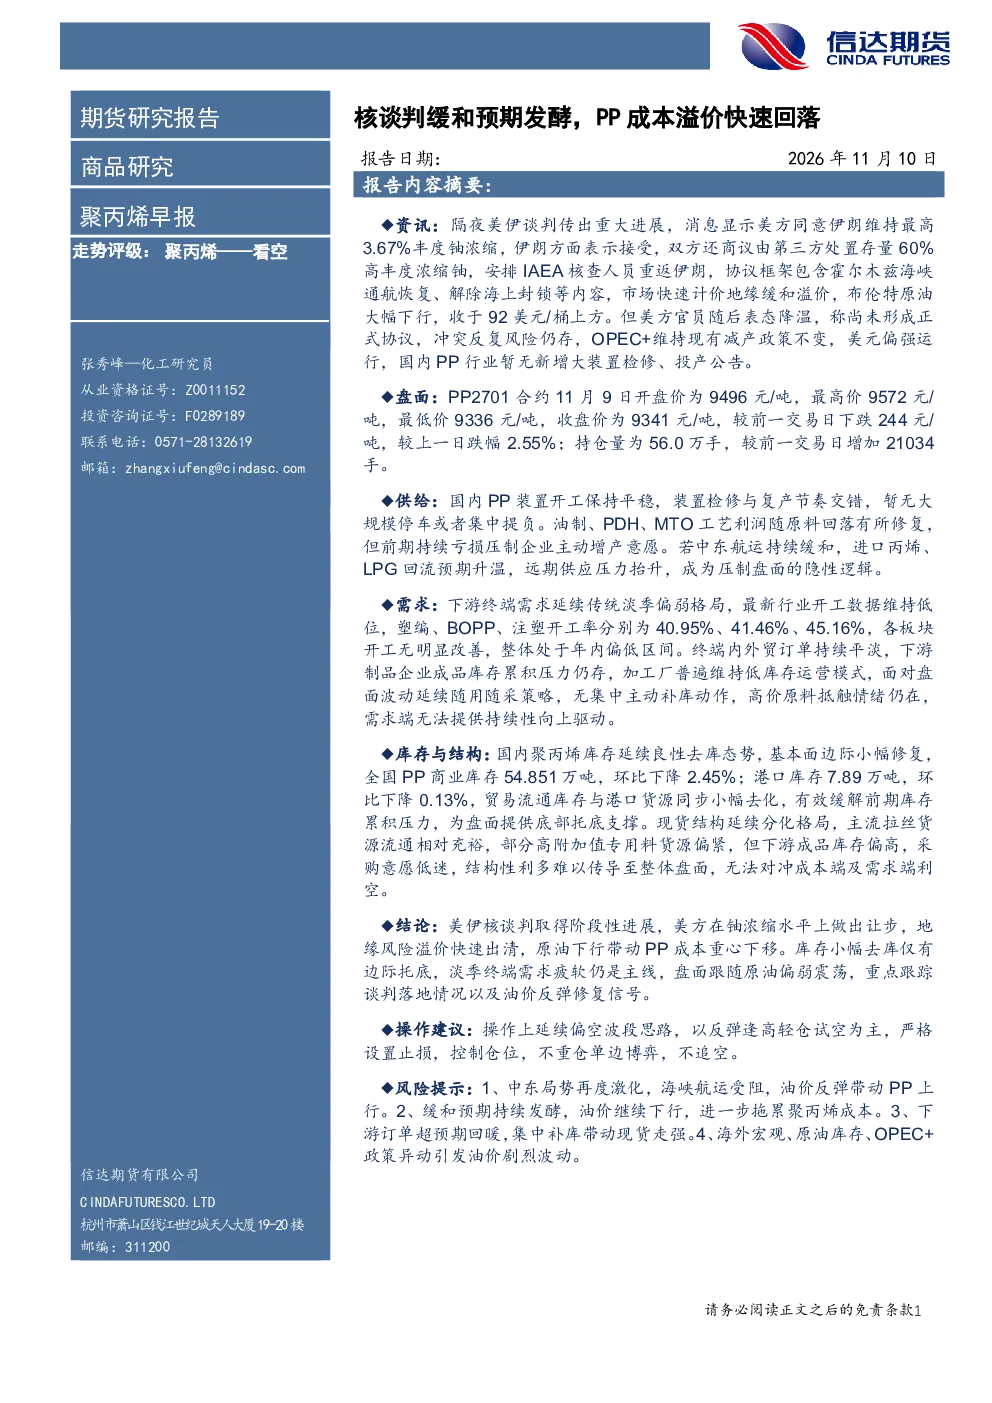
聚丙烯市场近期表现波动,PP2701合约价格从9496元/吨下跌至9341元/吨,跌幅达2.55%。持仓量增加至56.0万手,显示市场参与度提升。供给端开工平稳但无大规模检修,油制、PDH、MTO工艺利润有所修复,但前期亏损影响增产意愿。进口丙烯、LPG回流预期增加,可能加剧远期供应压力。需求端延续淡季疲软,塑编、BOPP、注塑开工率分别为40.95%、41.46%、45.16%,终端订单平淡,成品库存累积,高价原料抑制需求持续性。库存方面,全国商业库存环比下降2.45%,但结构性分化明显,高附加值专用料偏紧,利多因素难以传导至整体盘面。
聚丙烯行业未来发展趋势是什么?
聚丙烯行业未来发展趋势需关注供给与需求两端变化。供给端,中东航运缓和可能增加进口丙烯、LPG回流,远期供应压力或上升。国内装置开工平稳,但前期亏损压制增产意愿。需求端,淡季效应延续,下游开工率偏低,终端订单平淡,库存累积,高价原料抑制补库动力。长期来看,行业需关注原料成本波动、技术升级(如MTO工艺发展)及下游应用拓展等因素。中东局势、全球宏观环境变化也可能影响市场供需格局。
这份聚丙烯研报重点分析了哪些方面?
这份聚丙烯研报重点分析了市场盘面表现、供给端动态、需求端状况、库存结构及风险提示。盘面方面,追踪PP2701合约价格波动与持仓量变化。供给端关注国内装置开工、工艺利润及进口原料回流预期。需求端分析下游开工率、订单情况、库存水平及终端情绪。库存结构方面,关注全国及港口库存变化,指出拉丝货源充裕但高附加值专用料偏紧的问题。风险提示则涵盖中东局势、油价波动、下游订单超预期及宏观政策变化等。
当前聚丙烯市场处于什么状态?
当前聚丙烯市场处于淡季偏弱状态,供需失衡明显。供给端相对平稳,但进口原料回流预期增加可能带来远期压力。需求端表现疲软,下游开工率低迷,订单平淡,成品库存累积,高价原料导致终端补库意愿低。盘面价格跟随原油偏弱震荡,库存去库仅提供边际支撑。市场结构分化,高附加值产品短缺,但普通拉丝产品供应充足。整体来看,市场缺乏明确方向,受成本与需求双重制约。
聚丙烯研报提到了哪些风险因素?
聚丙烯研报提示了四类主要风险因素:一是中东局势激化或航运受阻,可能带动油价上涨,进而推高聚丙烯成本。二是中东缓和预期持续发酵,油价下行可能进一步拖累聚丙烯成本支撑。三是下游订单超预期回暖,可能导致集中补库,短期内带动现货价格走强。四是海外宏观环境、原油库存数据及OPEC+政策等异动,可能引发油价剧烈波动,传导至聚丙烯市场。这些风险因素均需密切关注,可能对市场供需平衡及价格走势产生重要影响。