猜你想问
中信银行2026年三季报营收利润增速回升的原因是什么?
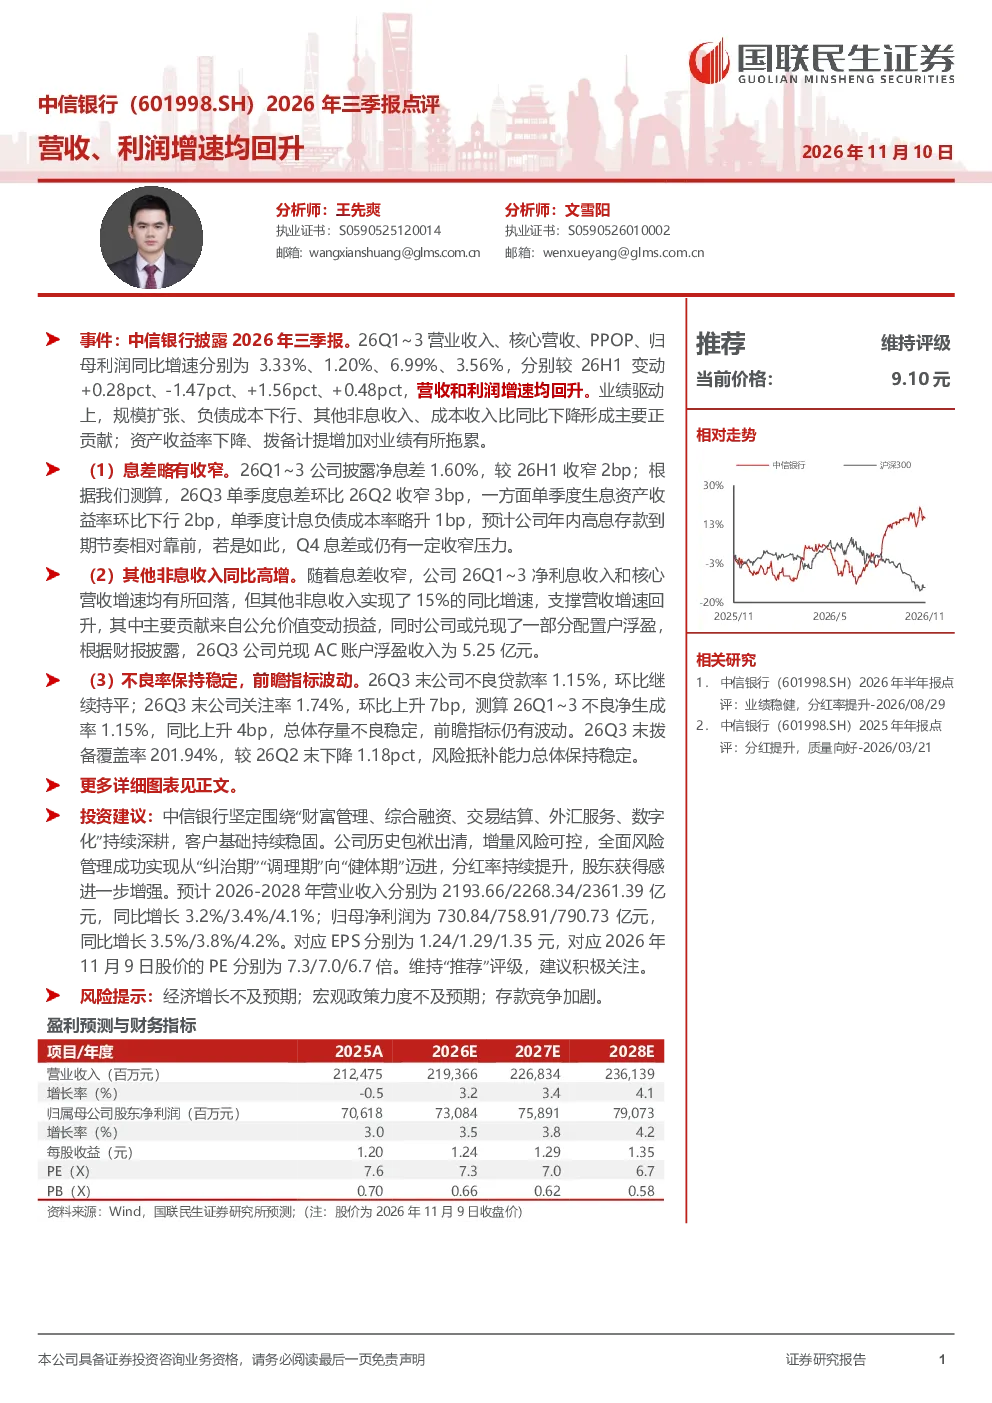
中信银行2026年三季报显示营收、核心营收、PPOP、归母利润同比增速分别为3.33%、1.20%、6.99%、3.56%,较上半年回升。主要驱动因素包括规模扩张、负债成本下行、非息收入增长(公允价值变动损益和AC账户浮盈)以及成本收入比下降。但资产收益率下降和拨备计提增加对业绩有拖累作用。
银行业2026年发展趋势如何?
2026年银行业整体面临息差收窄压力,资产收益率下降是普遍趋势。同时,不良贷款率保持稳定但关注率上升,拨备覆盖率有所下降。银行需通过规模扩张、负债成本控制、非息收入提升及成本优化来应对挑战。部分银行在数字化转型和中间业务拓展方面取得进展,但整体竞争加剧。
中信银行2026年三季报哪些方面值得关注?
中信银行2026年三季报中,营收和利润增速回升是主要亮点,但净息差收窄、不良净生成率上升需关注。报告显示生息资产收益率环比下行,计息负债成本率略升,Q4息差仍有压力。不良贷款率稳定但关注率上升,拨备覆盖率下降至201.94%。
当前银行市场现状如何?
当前银行市场普遍面临息差收窄和资产质量波动。部分银行通过负债成本控制和非息收入增长实现业绩改善,但整体盈利能力承压。不良贷款率保持低位但前瞻指标(如关注率)有所上升,反映经济下行压力下信用风险仍需关注。拨备覆盖率变化显示风险抵补能力总体稳定但有所下降。
中信银行2026年三季报有哪些风险提示?
中信银行2026年三季报提示的主要风险包括经济增长不及预期可能影响信贷质量和资产质量;宏观政策力度不足可能限制息差改善空间;存款竞争加剧将推高负债成本。此外,资产收益率下降和拨备计提增加也可能对短期业绩产生压力。
你可能感兴趣
中信银行2026年三季报点评:营收、利润增速均回升
国联民生证券2026-11-10
详解招商银行2026年三季报:营收利润增速均边际向上;拨备有所回升
中泰证券2026-10-31
营收利润增速均回升-2025年三季报点评
国信证券2025-10-31
农业银行(601288.SH)2026年三季报点评:营收利润增速回升
国信证券2026-10-31
渝农商行2026年三季报点评 营收利润增速回升
国联民生证券2026-11-09
招商银行2026年三季报点评:营收利润增速边际回升,拨备有所回升
金融中泰证券2026-10-31
渝农商行(601077.SH)2026年三季报点评:营收利润增速回升
国联民生证券2026-11-09
详解重庆银行2026年三季报:息差环比回升,营收利润增速保持双位数
中泰证券2026-10-28
2026年三季报点评:单季度营收增速&合同负债均创历史新高,一体化交付打开成长空间
机械设备东吴证券2026-11-01
2025年半年报点评:规模稳步扩张,营收利润增速均回升
国信证券2025-09-02