猜你想问
这份研报主要讲了什么内容?
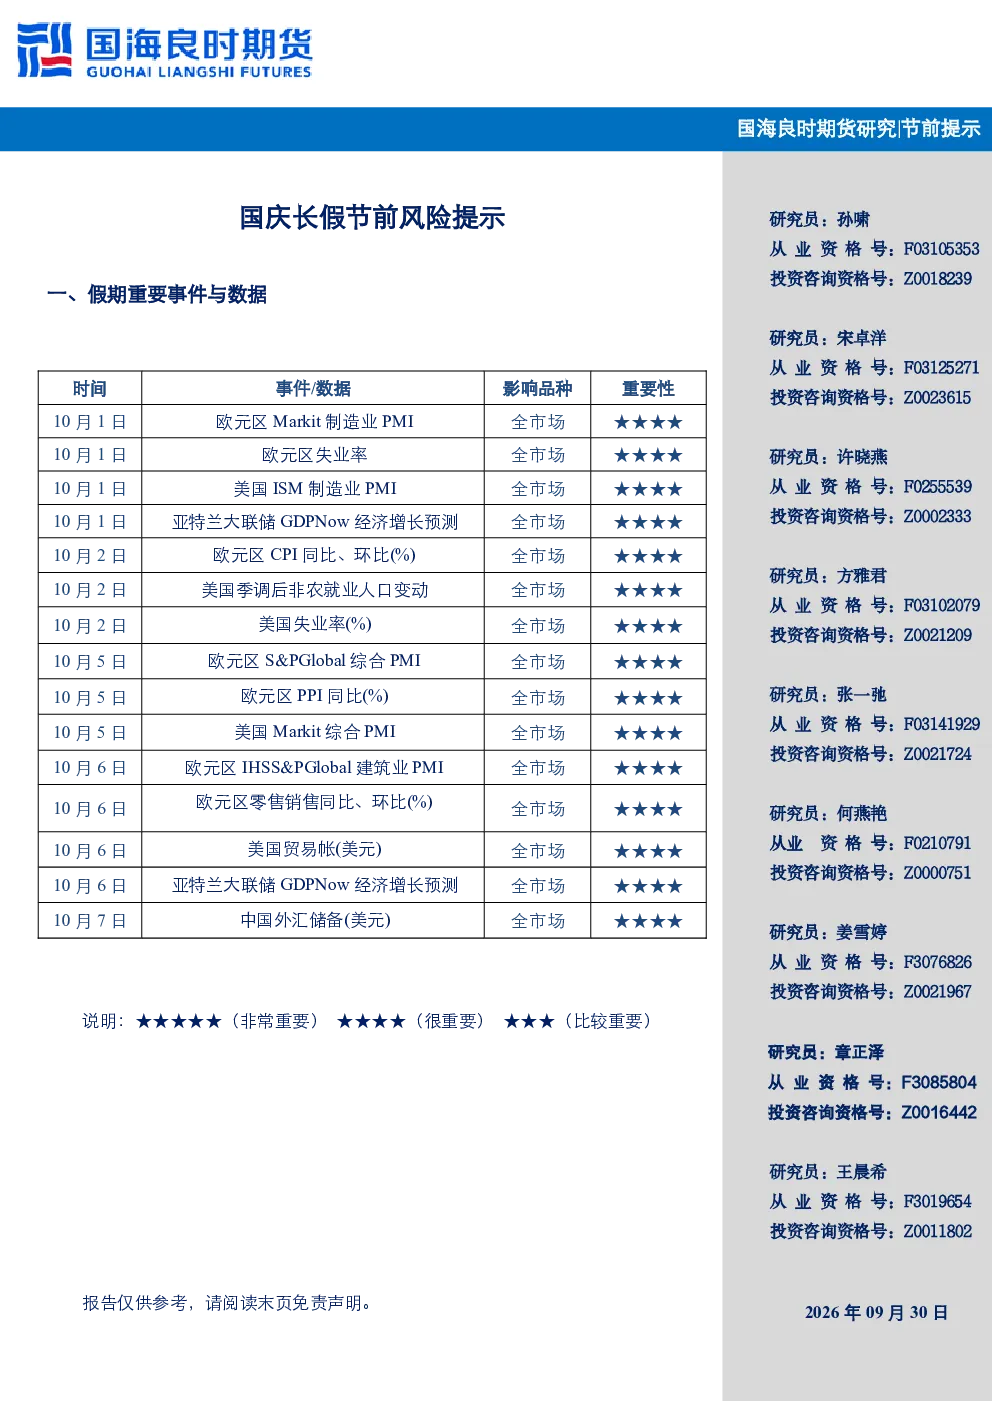
这份研报主要分析了2026年国庆长假前的市场风险,重点关注了中东局势、美联储加息预期、欧美日主要经济体长债收益率走势等宏观因素对各类资产的影响。同时,对黄金、钢矿、锰硅、硅铁、碳酸锂、烯烃系、芳烃聚酯系、纸浆、橡胶、豆粕、棕榈油、菜系、玉米、生猪、电解铝、氧化铝、工业硅、铜、锌、锡、镍等主要品种进行了节前风险提示,建议投资者关注海外流动性变化、地缘局势演变、关键数据发布以及各品种的供需格局变化。
报告对哪些行业的发展趋势进行了分析?
报告分析了黄金、钢矿、锰硅、硅铁、碳酸锂、烯烃系、芳烃聚酯系、纸浆、橡胶、豆粕、棕榈油、菜系、玉米、生猪、电解铝、氧化铝、工业硅、铜、锌、锡、镍等多个行业的发展趋势。例如,黄金方面,美联储加息、油价高位、美债收益率及美元走强压制金价,美伊局势提供避险支撑;钢矿方面,钢厂亏损扩大但未大幅减产,供应端累积,需求端疲软,节后钢厂可能集中减产引发负反馈;碳酸锂方面,市场进入弱预期自我强化阶段,节前备货逐步进入尾声,下游采购需求下降。
报告重点分析了哪些方向的风险?
报告重点分析了假期重要事件与数据的风险,包括中东局势、美联储加息预期、欧美日主要经济体长债收益率走高等宏观风险,以及各主要品种的供需格局变化和价格波动风险。例如,黄金方面,建议轻仓过节,防范外盘大幅波动风险;钢矿方面,建议轻仓或空仓过节,规避外盘波动及节后供需格局突变风险;碳酸锂方面,建议减仓或空仓过节,等待节后旺季需求验证及宏观形势明朗。
报告对当前市场现状有哪些判断?
报告对当前市场现状的判断主要包括:中东局势是最大不确定性来源,冲突升级可能引发油价暴涨、全球通胀预期升温及主要央行更鹰派政策;美联储加息预期升温,10月加息概率接近70%,假期内美国PCE物价、非农就业等数据发布及官员发言将影响预期;欧美日主要经济体长债收益率走高,全球无风险利率中枢抬升,重估风险资产定价基准;A股短期宽幅震荡,关注算力产业链、工业金属及低估值红利底仓;期指可在大跌时轻仓试多IF/IH,IC/IM待信号明确后介入。
报告有哪些重要的风险提示?
报告提示了多个重要的风险,包括:中东局势冲突升级引发油价暴涨、全球通胀预期升温及主要央行更鹰派政策;美联储加息预期升温及美国PCE物价、非农就业等数据发布及官员发言的不确定性;全球无风险利率中枢抬升,重估风险资产定价基准;各主要品种的供需格局变化和价格波动风险,如黄金的加息、油价高位、美债收益率及美元走强压制金价,钢矿的供应端累积、需求端疲软,碳酸锂的弱预期自我强化阶段、节前备货逐步进入尾声、下游采购需求下降等。建议投资者关注这些风险,合理配置资产。